

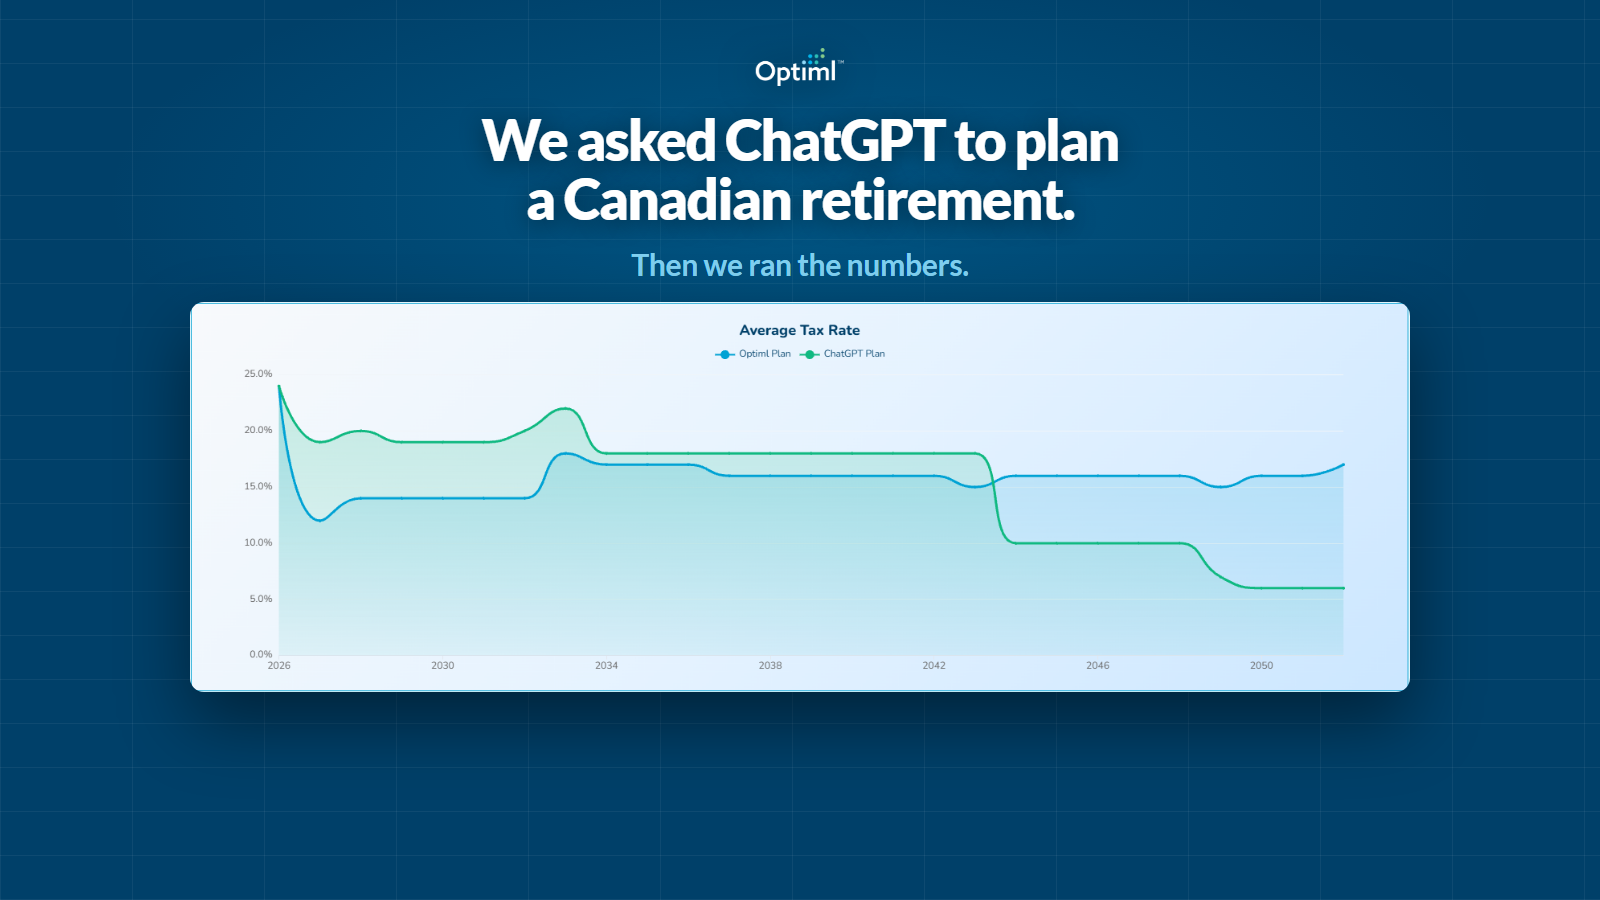
Demandez à un robot conversationnel d'IA de planifier votre retraite et vous obtiendrez une réponse. Une réponse assurée, en quelques secondes, avec un ordre de retrait, un âge de début des prestations et une succession projetée au bout du compte. C'est vraiment utile, et ça n'existait pas il y a trois ans.
En juillet 2026, nous avons donc fait un vrai test. Nous avons soumis à ChatGPT, avec GPT-5.5, un scénario de retraite canadien complet et lui avons demandé de bâtir un plan de décaissement. Puis nous avons pris son plan exact, l'avons saisi dans Optiml et l'avons modélisé correctement, année par année.
Le résultat a échoué à trois niveaux distincts, et chaque niveau est pire que le précédent. Il connaissait les bons termes. Il ne connaissait pas la stratégie. Et il n'a pas su calculer ce que son propre plan allait produire.
Le résultat le plus étonnant : son plan paie 43 816 $ d'impôt de moins que celui d'Optiml et finit quand même 86 736 $ plus pauvre. Ce résultat vaut la peine d'être compris, que vous ayez déjà utilisé un robot conversationnel d'IA ou non.
Le scénario que nous lui avons soumis
Nous l'avons voulu simple et réaliste, le genre de profil que nous voyons constamment :
- 62 ans, retraite l'an prochain à 63 ans
- Célibataire, résidant en Nouvelle-Écosse
- REER (régime enregistré d'épargne-retraite) : 780 000 $
- CELI (compte d'épargne libre d'impôt) : 95 000 $
- Non enregistré : 120 000 $
- Aucun régime de retraite d'employeur
- Dépenses visées : 65 000 $ après impôt par année
La question était simple. Quel ordre de retrait, et le RPC (Régime de pensions du Canada) devrait-il commencer à 65 ou à 70 ans?
Il a énoncé clairement ses propres hypothèses, ce que nous avons apprécié : rendement de 5 %, inflation de 2 %, dépenses indexées à 2 %, retraite à 63 ans, modélisation jusqu'à 90 ans, RPC à 65 ans estimé à 15 000 $ par année et SV (Sécurité de la vieillesse) d'environ 9 000 $ par année. Ces hypothèses sont raisonnables. Nous avons utilisé exactement les mêmes dans Optiml pour que la comparaison soit juste.
Premier niveau : il connaissait le vocabulaire
Rendons à César ce qui lui revient, puis passons à autre chose.
Il a rejeté le conseil habituel de dépenser d'abord l'argent non enregistré, la recommandation par défaut de la plupart des articles sur la retraite et souvent la mauvaise. Il a nommé la fonte du REER : décaisser délibérément le REER pendant la fenêtre à faible revenu, avant le début des retraits minimums obligatoires du FERR (fonds enregistré de revenu de retraite), plutôt que de laisser le solde grossir jusqu'à devenir un problème de retraits forcés plus important. Il a dit de préserver le CELI. Il a dit de reporter le RPC, faute de régime à prestations déterminées.
Ce sont les bons concepts. Nous écrivons nous-mêmes sur la plupart d'entre eux, dont la stratégie de la fonte du REER.
Sur les résultats globaux qu'il pouvait estimer, il s'en est aussi bien tiré. Les dépenses à vie correspondaient exactement à celles d'Optiml. Son estimation de l'impôt à vie, de 320 000 $ à 390 000 $, englobait la vraie réponse de 389 078 $. Et le moment des prestations était proche : il recommandait le RPC à 70 ans et la SV à 65 ans, alors que l'optimum d'Optiml était les deux à 69 ans, un écart qui ne représente que 4,6 % de la succession après impôt.
Mais voici le problème avec tout cela. Il connaissait le vocabulaire d'un bon décaissement. Connaître le vocabulaire, ce n'est pas la même chose que produire un bon plan.
Deuxième niveau : il ne connaissait pas la stratégie
C'est le cœur du problème.
Son plan et celui d'Optiml avaient des totaux de retraits annuels globalement semblables. La personne dépense le même argent dans les deux. Toute la différence tient à la provenance de l'argent chaque année, et cette différence a coûté environ 30 % de la succession.
Il pense par phases. La vraie optimisation se fait chaque année.
ChatGPT puisait dans un compte à la fois, par blocs. Le REER seulement de 63 à 69 ans. Puis le FERR, plus le RPC et la SV, à partir de 70 ans. Le CELI intact jusqu'à ce qu'il n'y ait plus le choix.
Optiml puise dans plusieurs comptes chaque année et ajuste le dosage pour garder le revenu imposable dans la bonne fourchette. Dans ce plan, cela voulait dire environ 60 % REER et 40 % non enregistré pendant les six premières années, puis, plus tard, environ 80 % FERR et 20 % CELI retirés en même temps.
Ce dosage n'est pas un raffinement ajouté à la stratégie. C'est la stratégie. Un plan par phases ne peut que choisir un compte. Un plan annuel choisit un montant de revenu imposable, puis détermine quelle combinaison de comptes permet de financer les dépenses tout en atteignant ce montant.
Garder le CELI pour la fin, c'est l'erreur
Celle-ci est presque universelle, et il vaut la peine de la désapprendre.
Le CELI n'est pas un trophée à protéger jusqu'à la fin. C'est l'outil à utiliser précisément les années où votre taux marginal grimperait autrement, parce que les retraits du CELI ne sont pas un revenu imposable. C'est donc le seul compte qui peut financer des dépenses sans faire bouger du tout votre tranche d'imposition.
Optiml l'a utilisé de façon tactique, en même temps que le FERR, les années où il était le plus utile. ChatGPT l'a protégé, puis n'a eu d'autre choix que d'y faire de gros retraits tard, exactement au moment où cette souplesse valait le moins.
En fait, il est allé plus loin que de protéger le CELI. Il l'a alimenté, délibérément, avec de l'argent retiré tôt du REER. Cette décision explique presque tout le résultat, et nous y revenons plus bas.
Il a décaissé les comptes enregistrés trop vite, et les a vidés à 80 ans
Bien des gens supposent que si une fonte est bonne, une fonte plus rapide est meilleure. Ici, ce n'était pas le cas.
Le calendrier de ChatGPT vidait complètement le REER et le FERR à 80 ans. Une fois le solde enregistré épuisé, vous avez perdu votre seul véritable levier pour gérer votre revenu imposable. Il ne reste plus rien à déplacer, à doser ou à synchroniser. Le plan cesse d'être un plan et devient une simple consommation de ce qui reste.
La courbe du taux d'imposition en est la preuve
Nous avons comparé le taux d'imposition moyen année par année pour les deux plans. Laissez de côté la première année, 2026, une année de travail salariée à environ 24 % pour les deux. Ensuite, les deux plans se séparent complètement.
Optiml a maintenu une fourchette serrée : environ 12 % à 18 %, chaque année, pendant toute la retraite.
ChatGPT a oscillé entre 6 % et 22 %. Il se situait entre 19 % et 22 % pendant les premières années et le milieu de la retraite, puis s'est effondré à environ 10 % vers 2044, et à environ 6 % pour les dernières années.
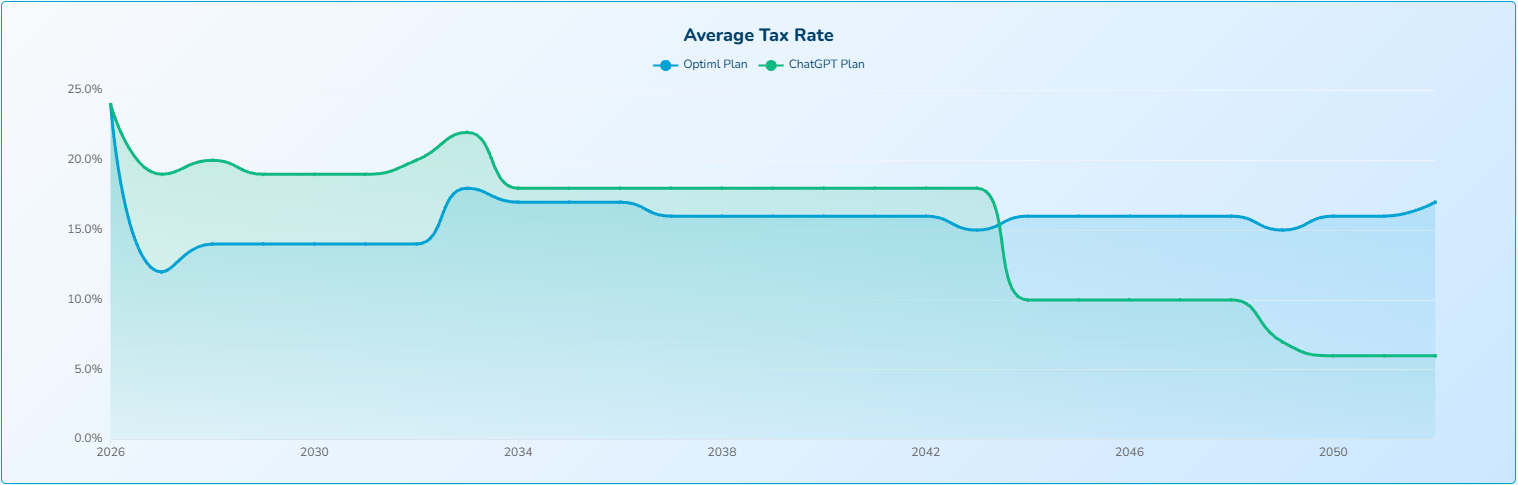
Taux d'imposition moyen par année : le plan d'Optiml comparé à celui de ChatGPT. L'effondrement de la ligne verte à 80 ans correspond au moment où ses comptes enregistrés sont à sec.
2044, c'est l'année de ses 80 ans. Cet effondrement n'est pas de l'efficacité. C'est la signature de l'épuisement.
Les comptes enregistrés sont vides, il ne reste donc presque aucun revenu imposable à déclarer. Ces années à très faible taux à la fin ne sont pas un avantage que le plan a mérité. Elles sont la preuve de l'échec.
Et voici le principe général, celui qui compte que votre plan vienne d'un robot conversationnel, d'un tableur ou d'une règle empirique lue un jour :
Les deux extrêmes de cette oscillation vous coûtent de l'argent.
Les années à 22 % paient trop, parce que cet argent aurait pu sortir des mêmes comptes une autre année, à un taux plus bas. Les années à 6 % gaspillent de la place dans les tranches basses qui ne revient jamais, parce que les tranches basses inutilisées ne se reportent pas. Vous ne pouvez pas mettre de côté une tranche vide pour l'utiliser plus tard. Chaque année passée sous votre fourchette efficace est une année de capacité de retrait à faible coût perdue pour de bon.
Lisser la fourchette n'est pas un petit plus ajouté à l'optimisation. Lisser la fourchette, c'est l'optimisation. C'est aussi pourquoi une conversion partielle du REER en FERR avant 71 ans mérite d'être modélisée, et pourquoi la récupération de la SV est un problème de fourchette plutôt qu'un problème de seuil : le seuil de récupération est de 95 323 $ pour l'année de revenu 2026, et un plan qui oscille fortement le franchira certaines années sans raison.
Troisième niveau : et puis les calculs étaient faux
C'est un échec distinct, et il vaut la peine de le garder distinct.
Le deuxième niveau, c'est son plan fait moins bien que celui d'Optiml. Le troisième niveau, c'est il n'a pas su prévoir ce que son propre plan allait produire. Ce sont deux problèmes différents, et le second a sans doute plus de conséquences, parce qu'il signifie que vous ne pouvez pas vérifier le premier simplement en posant la question.
ChatGPT prévoyait que son propre plan laisserait une succession après impôt de 800 000 $ à 900 000 $ à 90 ans.
Nous avons pris son calendrier de retraits exact, au dollar près, année par année, et l'avons saisi dans Optiml à l'aide des modifications du Plan personnalisé, qui permettent de fixer n'importe quel dépôt et n'importe quel retrait, dans n'importe quel compte, n'importe quelle année, et de modéliser le résultat. Mêmes soldes de départ. Même rendement de 5 %. Même inflation de 2 %. Mêmes dépenses.
La succession après impôt réelle de son plan : 231 092 $.
Une surestimation d'environ quatre fois, produite à partir de son propre plan et de ses propres hypothèses. Une personne qui se fierait à ce chiffre planifierait autour d'environ 600 000 $ qui n'existent pas.
Il s'est aussi trompé sur les chiffres intermédiaires. Il prévoyait que son propre REER atteindrait 600 000 $ à 650 000 $ à 70 ans. Le chiffre réel pour son propre plan est de 529 079 $. Même sens, même cause.
Le mécanisme : « faire croître puis soustraire » ou « retirer puis faire croître »
On peut reconstituer le raccourci. Le portefeuille de départ est de 995 000 $. Composez-le à 5 % pendant 27 ans et vous obtenez environ 3,7 millions de dollars. Soustrayez environ 2,3 millions de dollars de dépenses à vie et vous tombez dans sa fourchette prévue avant impôt de 950 000 $ à 1,15 M$.
C'est l'erreur. Il a fait croître tout le portefeuille de départ pendant 27 ans, puis soustrait les dépenses à vie à la fin, au lieu de retirer chaque année et de ne faire fructifier que ce qui restait.
Ces deux méthodes semblent devoir donner des résultats semblables. Ce n'est pas le cas. Chaque dollar retiré la première année est un dollar qui ne fructifie jamais pendant les 26 années restantes. Faites croître d'abord et soustrayez ensuite, et vous vous êtes discrètement attribué 27 ans de rendement sur de l'argent dépensé dans la soixantaine.
Modélisé correctement, le plan optimisé d'Optiml produit une succession avant impôt de 343 287 $. L'écart entre « faire croître puis soustraire » et « retirer puis faire croître » est d'environ 700 000 $ sur 27 ans.
Vérifiez tout tableur ou calculateur sur lequel vous vous fiez pour cela. S'il applique un taux de croissance à un solde de départ et déduit les dépenses à la fin, il commet la même erreur, et l'erreur grossit avec votre horizon de temps.
Trois autres erreurs que nous avons pu vérifier
Le calcul du report du RPC. Il a écrit qu'une prestation du RPC de 15 000 $ à 65 ans devient « environ 25 500 $ par année (environ 70 % de plus) » à 70 ans (traduction libre), et a répété le chiffre de 70 %. La vraie règle canadienne est de 0,7 % par mois pendant 60 mois, soit +42 % à 70 ans. Une prestation de 15 000 $ devient 21 300 $, et non 25 500 $. Cela surestime la valeur de l'attente de 4 200 $ par année, à vie, et c'était un pilier de la recommandation de reporter à 70 ans. L'argument en faveur du report du RPC est solide, mais il repose sur la fenêtre fiscale que le report ouvre, pas sur un chèque gonflé. Nous l'expliquons en détail dans notre étude de cas sur le RPC à 60 ans ou à 70 ans.
Il a qualifié 15 000 $ de « presque le maximum ». Le RPC maximal de 2026 est d'environ 18 092 $ par année (1 507,65 $ par mois). 15 000 $ représentent environ 83 % du maximum, un point de départ sensiblement différent pour tout ce qui est calculé ensuite.
L'impôt au décès. Il estimait l'impôt de la déclaration finale entre 180 000 $ et 250 000 $. Son plan en produit en réalité 0 $. Pas parce qu'il a réglé le problème, mais parce qu'il a vidé les comptes enregistrés et laissé toute la succession restante dans un CELI, où il n'y a rien à imposer. Le plan d'Optiml produit 25 459 $ d'impôt au décès sur une succession nettement plus importante.
Ce qui amène un point qu'il vaut la peine de nommer directement. Les deux indicateurs qui paraissent le mieux dans le plan de ChatGPT sont des symptômes du même échec. Le taux d'imposition moyen de 6 % des dernières années et l'impôt au décès de 0 $ ne sont pas des réussites. C'est à cela que ressemblent des comptes enregistrés vidés trop tôt. Dans ce test, les beaux chiffres sont l'indice qui trahit le problème.
Ce qui manquait complètement : la probabilité
Il n'y avait aucune probabilité de réussite nulle part dans la réponse.
Un seul rendement fixe de 5 %, chaque année, pendant 27 ans. Aucune modélisation du risque de séquence des rendements. Aucun test de résistance. Et c'est plus important qu'à l'habitude ici, parce que le plan retire plus de 10 % du REER la première année. Cinq premières années de mauvais rendements ne réduisent pas le résultat de ce plan proportionnellement. Elles le changent structurellement, parce que les retraits du début sortent d'une base plus petite et ne se rattrapent jamais.
Sa première réponse précisait aussi que l'inflation était « ignorée par souci de simplicité » (traduction libre). Sur une retraite de 27 ans, ce n'est pas une simplification. C'est la différence entre 65 000 $ de dépenses et environ 110 000 $ de dépenses la dernière année.
C'est précisément la question à laquelle répond le Score de réussite Monte-Carlo d'Optiml. Votre plan est soumis à 50 scénarios de marché tirés de plus de 50 000 trajectoires de rendement générées, et noté sur 100 selon le nombre de scénarios qui financent entièrement la vie que vous avez demandée. Une projection linéaire unique ne peut pas vous dire si un plan est résilient. Elle peut seulement vous dire ce qui arrive si rien ne tourne mal.
Prévu, réel et optimisé, côte à côte
Données identiques. Taux de croissance identiques. Mêmes dépenses à vie. La colonne du milieu montre ce que son propre plan produit réellement.
Il a payé moins d'impôt et a quand même perdu
Regardez de nouveau la ligne de l'impôt total, parce que c'est l'élément le plus contre-intuitif de tout ce test.
Le plan de ChatGPT a payé 370 721 $ d'impôt au total. Celui d'Optiml a payé 414 537 $. Le plan de ChatGPT a payé 43 816 $ d'impôt de moins.
Et il a quand même fini 86 736 $ plus pauvre.
Mêmes dépenses. Même rendement de 5 %. Mêmes actifs de départ. L'écart ne peut donc pas venir des taux d'imposition, puisque ChatGPT l'emportait sur ce plan. Il vient de la quantité de capital restée investie. À 70 ans, son plan détenait 529 079 $ dans les comptes enregistrés. Celui d'Optiml en détenait 673 455 $. C'est environ 144 000 $ de capital supplémentaire qui fructifie pendant le milieu de la retraite.
Le mécanisme est écrit noir sur blanc dans sa propre réponse. Il a explicitement recommandé de retirer davantage du REER pour transférer de l'argent dans le CELI :
« Supposons que vos dépenses ne nécessitent qu'un retrait de 76 000 $ du REER à 65 ans. Je pourrais plutôt retirer 85 000 $, payer l'impôt, dépenser ce dont vous avez besoin, puis verser le surplus dans votre CELI. » (traduction libre)
Cette seule instruction explique presque tout ce qui suit. C'est pour cela que les comptes enregistrés se vident à 80 ans. C'est pour cela que le taux d'imposition s'effondre à 6 %. C'est pour cela que toute la succession restante se retrouve dans un CELI, sans impôt au décès. Le plan a payé l'impôt d'avance dans la soixantaine pour déplacer de l'argent vers le CELI, alors que ces dollars d'impôt seraient autrement restés dans le REER à fructifier pendant encore 25 ans.
Ce paiement anticipé a coûté plus en rendement composé perdu que ce que la croissance libre d'impôt a rapporté. Pas qu'un peu. Environ 87 000 $.
Soyons précis sur la leçon, parce qu'il serait facile d'en tirer la mauvaise : le CELI est un excellent compte, et alimenter un CELI est généralement une bonne idée. L'erreur ici était plus étroite et plus précise. C'était de retirer davantage du REER dans le but de préalimenter le CELI, dans un scénario où cet argent était déjà à l'abri de l'impôt et croissait déjà.
Et le principe plus large est celui à retenir de cet article :
Payer moins d'impôt au total n'est pas l'objectif. Finir avec plus d'argent, si.
L'impôt reporté continue de travailler pour vous. Un dollar d'impôt payé à 63 ans coûte bien plus qu'un dollar d'impôt payé à 88 ans, parce que le premier renonce à 25 ans de rendement composé et le second à presque rien. Un plan peut donc réellement l'emporter sur la facture d'impôt et quand même perdre sur le résultat. Ce n'est pas une hypothèse. C'est le résultat ci-dessus.
Optiml optimise le résultat, pas la ligne de l'impôt. Parfois, les deux vont dans le même sens. Ici, ce n'était pas le cas.
Ce qu'il a répondu quand nous l'avons contredit
Nous sommes revenus lui dire ce que son plan produisait réellement. Sa réponse a été, il faut le reconnaître, directe :
« Je pense en fait que votre résultat est beaucoup plus crédible que le mien, et vous avez raison de le remettre en question. »
« L'erreur dans mon estimation approximative, c'est que je me suis mentalement ancré sur le portefeuille de départ et le rendement de 5 %, sans tenir pleinement compte de l'effet des retraits croissants sur 27 ans. » (traduction libre)
Il a aussi reconnu que son calendrier « n'est pas vraiment optimal » et qu'il avait « probablement trop retiré du REER pendant vos premières années » (traduction libre), puis a révisé sa fourchette de succession à 150 000 $ à 400 000 $. Cette fourchette révisée englobe les deux chiffres réels. Fait à noter, il a correctement relevé sa propre erreur de deuxième niveau une fois le résultat sous les yeux. Trop retirer du REER était exactement le problème.
Mais la phrase la plus intéressante se trouvait dans sa réponse initiale, avant que nous contestions quoi que ce soit :
« Avec 780 000 $ dans votre REER, j'utiliserais en fait un logiciel de planification de la retraite pour optimiser vos retraits chaque année plutôt que de m'en tenir à des montants fixes. Souvent, la stratégie optimale consiste à viser un revenu imposable précis... Cela peut ajouter des dizaines de milliers de dollars de valeur après impôt sur une longue retraite. » (traduction libre)
Relisez bien. Viser un revenu imposable précis. C'est la réponse. C'est aussi exactement ce que son propre plan n'a pas fait.
L'essentiel
La conclusion honnête de ce test n'est pas que l'IA est mauvaise en planification de la retraite. C'est que nommer une stratégie et l'exécuter sont deux compétences différentes. Il savait qu'il fallait rejeter l'idée de commencer par le non enregistré, faire fondre le REER et reporter le RPC. Puis il a puisé dans un compte à la fois, retiré de l'argent supplémentaire du REER pour préalimenter un CELI, vidé les comptes enregistrés à 80 ans et fait osciller son taux d'imposition de 22 % à 6 %.
Le résultat : un plan qui paie 43 816 $ d'impôt de moins et finit 86 736 $ derrière. Et il n'a pu nous dire rien de tout cela.
Utilisez-le donc pour ce qu'il fait bien. Demandez-lui d'expliquer un concept, de mettre votre raisonnement à l'épreuve ou de vous indiquer les questions que vous n'avez pas posées. Puis faites les calculs dans un outil conçu pour les faire. C'est ce que fait chaque plan Optiml : il modélise l'ordre de retrait optimal entre tous vos comptes, chaque année, en fonction de votre situation fiscale réelle. Comparer les plans met deux stratégies côte à côte, le Plan personnalisé vous permet de saisir le calendrier de quelqu'un d'autre et de voir exactement ce qu'il produit (c'est ce qui a rendu ce test possible), et le Score de réussite Monte-Carlo vous indique si le plan tient le coup quand les rendements ne collaborent pas.
Votre retraite n'est pas une suite de phases. C'est 27 décisions distinctes sur la provenance de l'argent.
Le vocabulaire, vous le trouverez n'importe où. Les années, il faut les réussir une fois.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit