

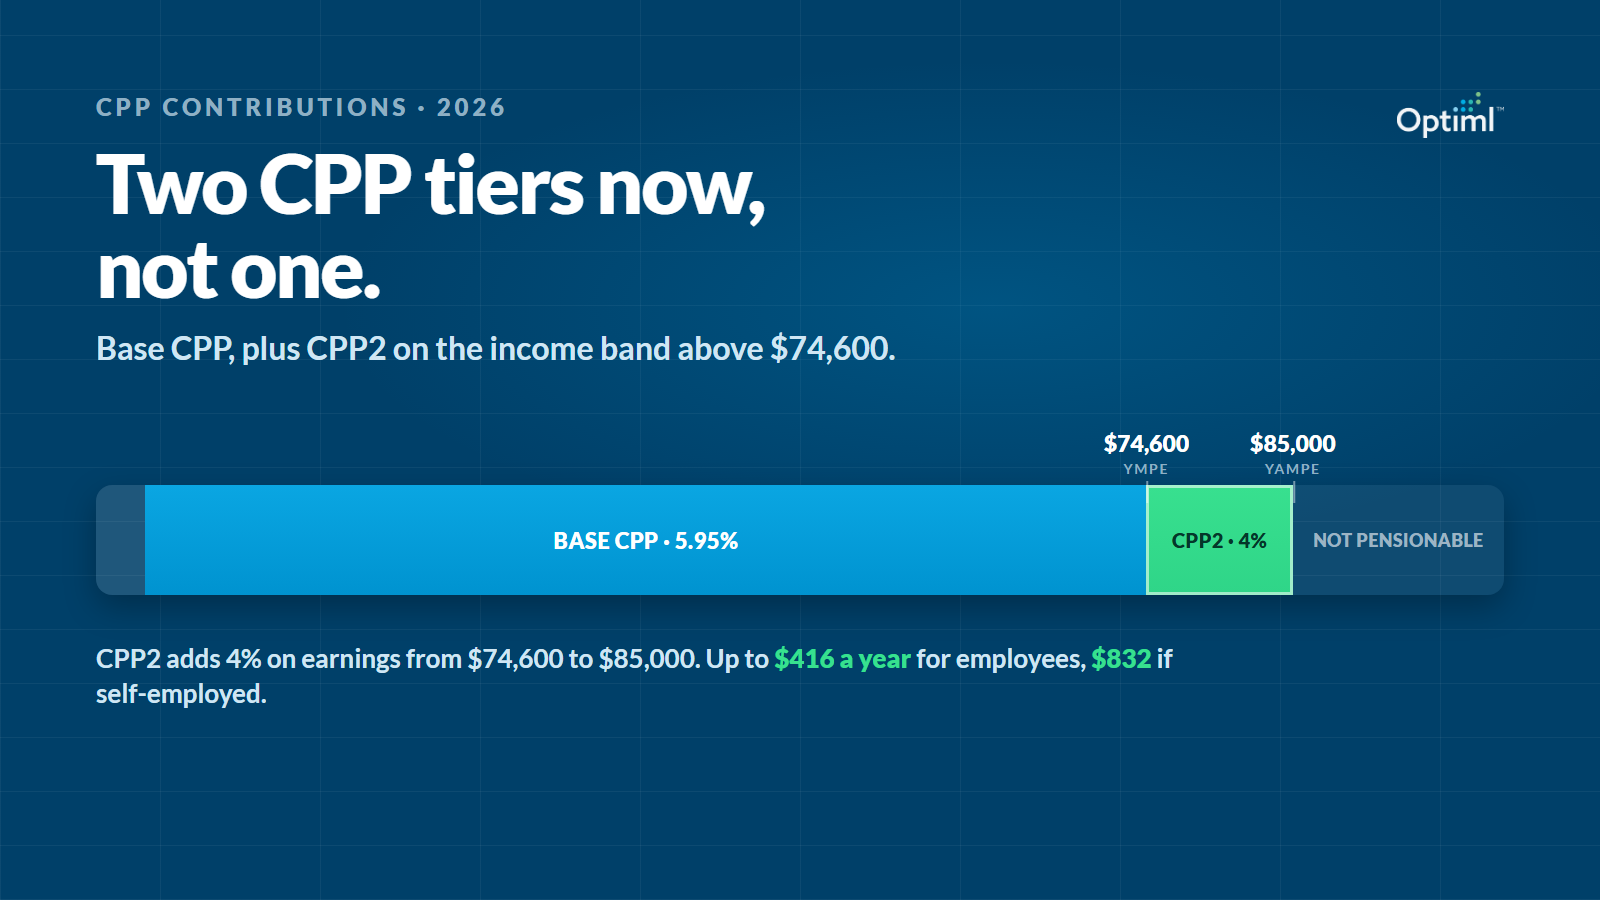
La plupart des Canadiens voient le Régime de pensions du Canada (RPC) comme une seule ligne sur leur talon de paie. Une retenue, un taux, c'est tout. Mais depuis 2024, une deuxième cotisation au RPC s'ajoute discrètement à la première. Elle s'appelle le RPC2, et en 2026, elle touche des revenus plus élevés que jamais.
Si vous gagnez plus de 74 600 $ en revenu d'emploi ou de travail autonome cette année, vous la payez. La plupart des gens n'ont aucune idée de ce que c'est, à qui elle s'applique ni de ce qu'elle leur rapportera dans quelques décennies.
Alors, mettons les choses au clair.
Ce qu'est réellement le RPC2
Le RPC2 n'est pas un nouvel impôt et il ne remplace pas vos cotisations habituelles au RPC. C'est un deuxième palier de cotisation, distinct, qui s'ajoute au RPC de base, et il ne s'applique qu'à une tranche précise de revenus plus élevés.
Pour le comprendre, il faut connaître trois chiffres :
- MGAP (maximum des gains annuels ouvrant droit à pension) : le premier plafond de gains. En 2026, il est de 74 600 $ (contre 71 300 $ en 2025). Vos cotisations de base au RPC s'appliquent aux gains situés entre l'exemption de base de 3 500 $ et ce plafond.
- MSGAP (maximum supplémentaire des gains annuels ouvrant droit à pension) : le deuxième plafond, plus élevé. En 2026, il est de 85 000 $ (contre 81 200 $ en 2025). C'est le haut de la tranche du RPC2.
- RPC2 : la cotisation que vous versez sur les gains situés entre le premier plafond (74 600 $) et le deuxième plafond (85 000 $).
La structure est donc en paliers. Le RPC de base couvre vos gains jusqu'à 74 600 $. Le RPC2 couvre la tranche de 74 600 $ à 85 000 $. Le revenu au-delà de 85 000 $ n'ouvre pas du tout droit à pension, ce qui signifie qu'aucune cotisation au RPC, de quelque type que ce soit, n'est prélevée dessus.
Tout cela découle de la bonification du RPC, une amélioration du régime en deux phases. La phase 1, de 2019 à 2023, a fait passer graduellement le taux de cotisation de base de 4,95 % à 5,95 %. La phase 2 a introduit le RPC2 en 2024, en ajoutant cette deuxième tranche de gains. En 2024, le deuxième plafond ne représentait que 107 % du premier. À partir de 2025, la formule permanente le fixe à 114 %, ce qui explique pourquoi la tranche du RPC2 a à peu près doublé de largeur entre 2024 et 2025.
Les chiffres de 2026 en un coup d'œil
Voici le portrait complet pour 2026, avec 2025 à titre de comparaison. Tous les chiffres proviennent du communiqué officiel de l'Agence du revenu du Canada sur le maximum des gains ouvrant droit à pension.
L'employé et l'employeur paient chacun leur part. Les employés paient 5,95 % sur les gains de base et 4 % sur la tranche du RPC2, et l'employeur verse le même montant dans les deux cas. Un travailleur autonome canadien paie les deux parts, de sorte que les taux doublent pour atteindre 11,9 % sur la base et 8 % sur la tranche du RPC2.
Qui paie vraiment le RPC2, et qui ne le paie pas
C'est la partie que la plupart des gens comprennent mal. Le RPC2 n'est pas une retenue universelle. Il ne s'applique qu'une fois que votre revenu individuel d'emploi ou de travail autonome dépasse le premier plafond de 74 600 $.
- Vous gagnez moins de 74 600 $? Vous ne payez que le RPC de base. Aucune cotisation au RPC2 n'est prélevée sur votre revenu.
- Vous gagnez entre 74 600 $ et 85 000 $? Vous payez le RPC2 sur la partie qui dépasse 74 600 $, jusqu'à un maximum de 416 $ comme employé.
- Vous gagnez plus de 85 000 $? Vous atteignez le maximum du RPC2, soit 416 $, et chaque dollar au-delà de 85 000 $ n'ouvre pas droit à pension. Aucune autre cotisation au RPC n'est retenue.
Le RPC2 touche donc directement les revenus plus élevés, soit à peu près ceux de plus de 70 000 $ à 75 000 $ de revenu individuel. Il vaut la peine d'insister sur le mot individuel. Ces plafonds s'appliquent par personne, et non par ménage. Dans un couple où chacun gagne 80 000 $, les deux paient le RPC2. Une personne seule qui gagne 150 000 $ le paie une fois et cesse complètement de cotiser au-delà de 85 000 $.
Pour les employés, tout est automatique. Votre système de paie gère à la fois le RPC de base et le RPC2, et les retenues apparaissent simplement sur votre talon de paie. Il n'y a rien à choisir et rien à produire. Les travailleurs autonomes canadiens s'en occupent eux-mêmes, en versant la part de l'employé et celle de l'employeur au moment de produire leur déclaration de revenus.
Ce que vous obtenez réellement en retour
Des cotisations plus élevées ne sont que la moitié de l'histoire. L'autre moitié, c'est ce que ces cotisations vous rapporteront dans quelques décennies.
La bonification du RPC vise à augmenter la part du revenu préretraite que le RPC remplace. L'ancien RPC était conçu pour remplacer environ 25 % de vos gains admissibles. La bonification fait passer cette cible à environ 33 %. Le RPC2 est l'élément qui étend ce taux de remplacement plus élevé à la tranche de gains supérieure, celle située entre les deux plafonds, qui ne donnait auparavant droit à aucun crédit du RPC.
En termes simples : cotiser aujourd'hui sur cette tranche de revenu plus élevée signifie une pension de retraite du RPC plus importante plus tard.
Mais voici la mise en garde honnête, et elle compte surtout pour les lecteurs proches de la retraite. C'est une accumulation graduelle, qui s'étend sur des décennies. L'effet complet de la bonification, et du RPC2 en particulier, exige une carrière presque complète de cotisations bonifiées. Comme le RPC2 n'a commencé qu'en 2024, une personne qui prend sa retraite dans les prochaines années n'en verra qu'un effet partiel. Une personne de 25 ans qui commence sa carrière aujourd'hui en profitera beaucoup plus qu'une personne de 60 ans qui n'a que deux ou trois années de RPC2 à son dossier.
Cela ne veut pas dire que c'est insignifiant pour les personnes près de la retraite. Cela veut seulement dire que la hausse de votre pension sera plus petite et plus précise que ne le laisse croire le chiffre de « 33 % », et qu'elle doit être modélisée en fonction de votre historique de cotisations réel plutôt que supposée.
Pourquoi c'est important pour la planification de la retraite, et pas seulement pour la paie
Il est facile de classer le RPC2 dans les « détails de la paie » et de passer à autre chose. Ce serait une erreur, parce que vos cotisations au RPC n'existent pas en vase clos.
Des cotisations à vie plus élevées, y compris vos années de RPC2, alimentent un droit au RPC modélisé plus important. Et un droit au RPC plus important change les calculs de presque toutes les autres décisions de votre plan de retraite. Un revenu garanti du RPC plus élevé doit être évalué par rapport aux seuils de récupération de la Sécurité de la vieillesse (SV), au calendrier de vos retraits du régime enregistré d'épargne-retraite (REER) et du fonds enregistré de revenu de retraite (FERR), et à la plus grande question de toutes au sujet du RPC : à quel âge commencer à le toucher.
Ces éléments interagissent. Une pension du RPC plus élevée prise à 70 ans peut vous faire entrer dans la zone de récupération de la SV si vos retraits du FERR ne sont pas ordonnés en conséquence. C'est exactement le genre d'interaction que l'Optimiseur RPC et SV d'Optiml est conçu pour modéliser, en évaluant votre RPC projeté par rapport à l'ensemble de vos revenus pour trouver l'âge de début qui convient à votre situation.
Nous ne réexpliquerons pas ici la décision du moment de la demande. Si vous voulez une analyse approfondie pour savoir s'il vaut mieux commencer le RPC à 60, 65 ou 70 ans, nous présentons tous les calculs dans un article distinct : Quand demander le RPC : à 60, 65 ou 70 ans.
L'essentiel
Le RPC2 n'est pas un impôt surprise et il n'y a pas lieu de le combattre. C'est un deuxième palier de cotisation sur les revenus plus élevés, entièrement confirmé pour 2026, qui échange un coût modeste aujourd'hui contre une pension du RPC plus importante plus tard. Si vous gagnez plus de 74 600 $, vous y cotisez déjà.
Le chiffre sur votre talon de paie, c'est la partie facile. Le vrai travail consiste à comprendre ce que votre RPC bonifié signifie pour le moment où vous le demanderez, pour la façon dont vous décaisserez tout le reste et pour votre capacité à éviter la récupération de la SV en cours de route.
Le RPC2 n'est pas qu'une ligne sur un talon de paie. C'est une donnée de votre plan.
Questions fréquentes
Qu'est-ce que le RPC2?
Le RPC2 est le deuxième volet de la bonification du Régime de pensions du Canada, introduit en 2024. C'est une cotisation distincte sur le revenu d'emploi ou de travail autonome situé entre le premier plafond de gains (MGAP, 74 600 $ en 2026) et le deuxième plafond (MSGAP, 85 000 $ en 2026). Il s'ajoute au RPC de base plutôt que de le remplacer.
Qui doit payer le RPC2?
Toute personne dont le revenu individuel d'emploi ou de travail autonome dépasse 74 600 $ en 2026. Si vous gagnez moins, vous ne payez que le RPC de base, sans RPC2. Les plafonds s'appliquent par personne, et non par ménage.
À combien s'élève le RPC2 en 2026?
Le taux du RPC2 est de 4 % pour l'employé et de 4 % pour l'employeur, sur les gains situés entre 74 600 $ et 85 000 $, jusqu'à un maximum de 416 $ chacun. Les travailleurs autonomes canadiens paient les deux parts, à 8 %, jusqu'à un maximum de 832 $. Un employé qui atteint le maximum paie jusqu'à 4 646,45 $ au total en cotisations au RPC pour 2026 (base et RPC2); un travailleur autonome qui atteint le maximum paie jusqu'à 9 292,90 $.
Le RPC2 augmente-t-il ma pension de retraite du RPC?
Oui. Le RPC2 étend le taux de remplacement du revenu bonifié, qui fait passer la cible du RPC d'environ 25 % des gains admissibles à environ 33 %, à la tranche de gains supérieure qui ne donnait auparavant droit à aucun crédit du RPC. L'effet complet s'accumule sur une carrière presque complète de cotisations, de sorte que les Canadiens proches de la retraite ne verront qu'une hausse partielle, puisque le RPC2 a commencé en 2024.
Le RPC2 est-il automatique ou dois-je y adhérer?
Pour les employés, il est entièrement automatique. La paie retient à la fois le RPC de base et le RPC2, et il n'y a rien à faire pour s'inscrire. Les travailleurs autonomes canadiens versent eux-mêmes la part de l'employé et celle de l'employeur au moment de produire leur déclaration de revenus.
Les travailleurs autonomes paient-ils le RPC2 différemment?
La tranche visée est la même (de 74 600 $ à 85 000 $), mais les travailleurs autonomes canadiens paient la part de l'employé et celle de l'employeur, de sorte que le taux du RPC2 est de 8 % au lieu de 4 %, jusqu'à un maximum de 832 $ en 2026. Ils le paient au moment de produire leur déclaration plutôt que par la paie.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit