

La plupart des Canadiens passent leur vie active à se faire dire de reporter l'impôt. Cotisez au REER (régime enregistré d'épargne-retraite), laissez vos placements fructifier et repoussez la facture fiscale le plus longtemps possible. C'est un bon conseil tant que vous gagnez un revenu.
Mais il existe une fenêtre au début de la retraite où ce réflexe joue contre vous.
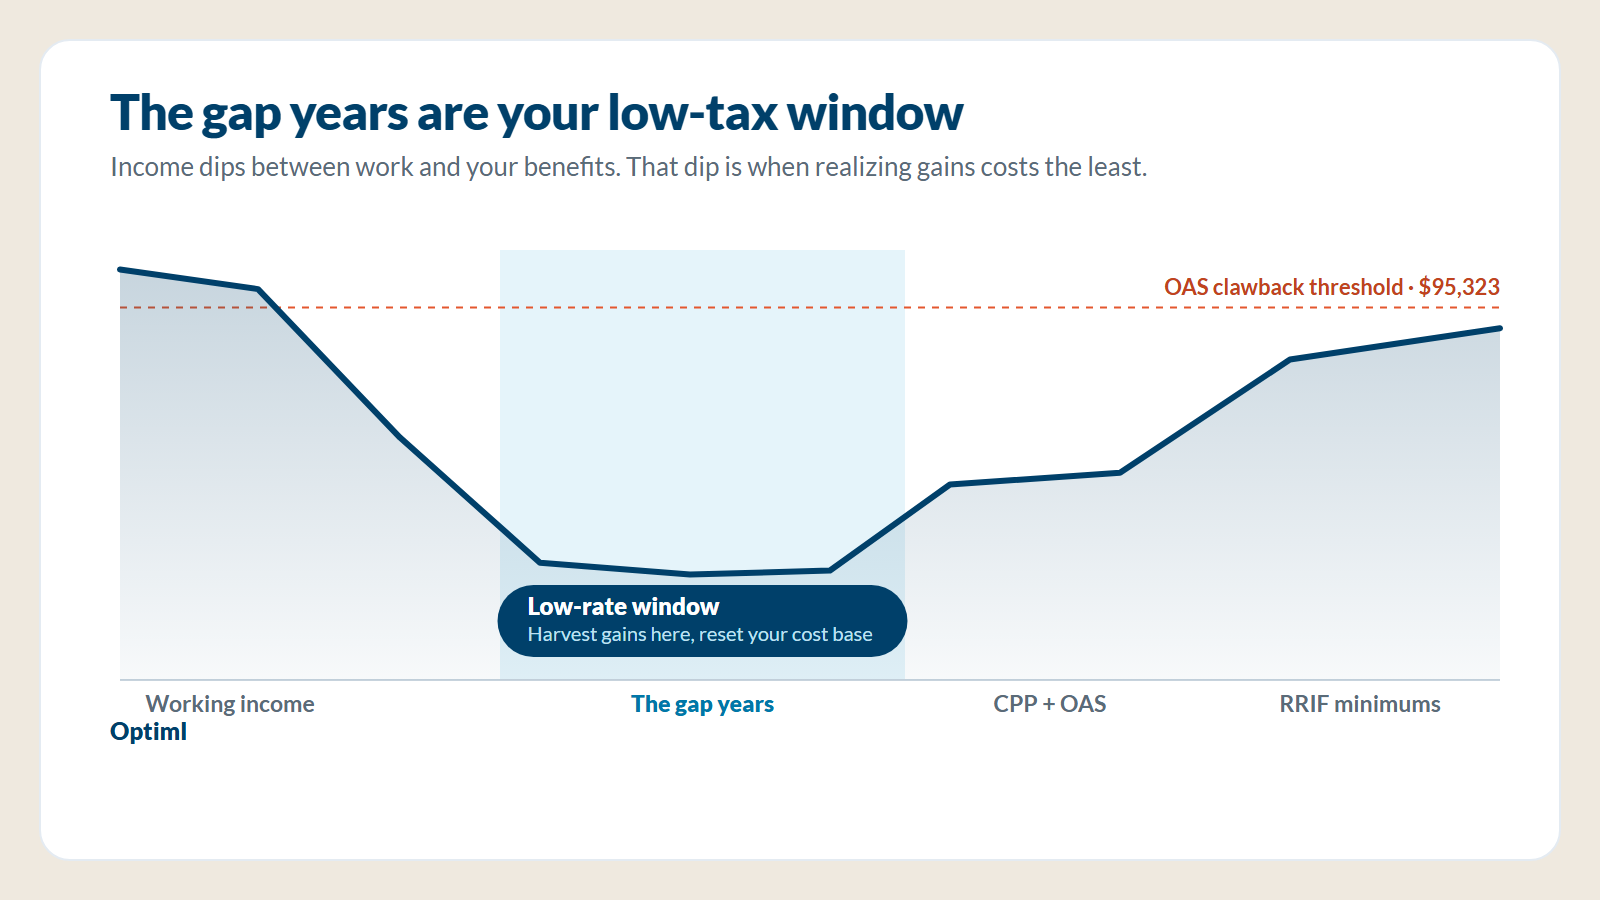
C'est la période entre le jour où vous cessez de travailler à temps plein et le jour où votre revenu remonte. Le Régime de pensions du Canada (RPC) et la Sécurité de la vieillesse (SV) n'ont pas encore commencé, ou vous les avez volontairement reportés. Votre REER n'a pas encore été converti en FERR (fonds enregistré de revenu de retraite), donc les retraits minimums obligatoires n'ajoutent pas de revenu à votre déclaration. Pour bien des gens, ces « années de transition » sont les années de leur vie adulte où le revenu et le taux marginal sont les plus bas.
Alors pourquoi laisser cet espace à faible taux inutilisé?
Le mécanisme : réaliser un gain volontairement
La réalisation stratégique de gains en capital est l'inverse délibéré du report. Vous vendez un placement qui a pris de la valeur dans un compte non enregistré pour déclencher un gain en capital (l'écart entre ce que vous avez payé et ce qu'il vaut maintenant), vous payez l'impôt pendant que votre taux est bas, et vous rehaussez votre prix de base.
Votre prix de base rajusté (PBR) est la valeur fiscale de ce que vous détenez, soit à peu près ce que vous avez payé plus les distributions réinvesties. Quand vous vendez, le gain au-dessus de votre PBR est imposable. Quand vous rachetez, votre nouveau PBR correspond au prix que vous venez de payer.
Voici pourquoi c'est important. Imaginez que vous détenez 200 000 $ d'un fonds indiciel dans un compte non enregistré, avec un PBR de 120 000 $. C'est un gain non réalisé de 80 000 $ qui attend. Si vous vendez tout dans plusieurs décennies, pendant une année à revenu élevé, ce gain sera imposé à un taux marginal élevé. Si vous en réalisez une tranche maintenant, pendant une année où vos autres revenus sont bas, ce même gain est imposé à un taux beaucoup plus faible, et votre PBR augmente, ce qui laisse moins de gain à imposer plus tard.
Vous n'évitez pas l'impôt. Vous choisissez de le payer pendant votre année la moins coûteuse plutôt que pendant la plus coûteuse.
Réaliser des gains ou réaliser des pertes
Si vous avez lu notre article précédent sur la vente à perte à des fins fiscales, voici l'image inverse. La vente à perte consiste à vendre des placements perdants pour compenser des gains. Elle s'accompagne de la règle sur les pertes apparentes : si vous vendez à perte et rachetez le même titre dans les 30 jours, la perte est refusée.
La réalisation de gains n'est soumise à aucune restriction équivalente. Il n'existe pas de règle sur les « gains apparents » au Canada. Vous pouvez vendre un placement qui a pris de la valeur pour cristalliser le gain et racheter le titre identique le jour même, sans période d'attente et sans interruption de votre exposition au marché. Votre position ne change pas; seul votre PBR bouge.
Un chiffre à bien retenir : le taux d'inclusion des gains en capital pour les particuliers en 2026 est de 50 %. La moitié de chaque gain réalisé s'ajoute à votre revenu imposable. La hausse proposée à 66,7 % a été annulée en mars 2025. Elle n'est pas reportée et n'est pas en suspens. Le chiffre à utiliser pour planifier est 50 %.
À qui ça s'adresse, et à qui ça ne s'adresse pas
La réalisation stratégique de gains ne fonctionne que dans les comptes non enregistrés. Dans un REER, un FERR ou un CELI (compte d'épargne libre d'impôt), les opérations ne donnent lieu à aucun traitement des gains en capital. Vous pouvez acheter et vendre librement dans ces comptes sans incidence fiscale, donc il n'y a aucun prix de base à rehausser et rien à réaliser.
Cette stratégie vous convient si deux conditions sont réunies en même temps :
- Vous détenez des gains non réalisés importants dans un compte non enregistré imposable.
- Vous avez devant vous une année à revenu vraiment faible, le plus souvent ces années de transition avant que le RPC, la SV et les retraits minimums du FERR commencent.
C'est le mauvais choix si vous êtes déjà dans une tranche d'imposition élevée, si votre portefeuille est presque entièrement enregistré, ou si réaliser le gain ferait franchir à votre revenu un seuil qui vous coûterait plus cher que ce que la stratégie vous fait économiser. Le but est la précision, pas l'enthousiasme.
Réaliser jusqu'à un plafond, pas jusqu'à zéro
La discipline est essentielle. C'est une stratégie qui consiste à « remplir l'espace à faible taux », pas à « tout vendre et payer l'impôt ».
Vous réalisez des gains jusqu'à un plafond choisi : le haut d'une tranche d'imposition avantageuse, ou le seuil de récupération de la SV. Pour l'année d'imposition 2026, la SV commence à être récupérée dès que le revenu net dépasse 95 323 $, à raison de 15 cents pour chaque dollar au-delà. Si vous recevez déjà la SV, ou si vous allez bientôt la recevoir, ajouter un gain réalisé important à vos autres revenus peut déclencher cette récupération et gruger l'avantage de la stratégie.
Deux autres points à surveiller :
- Sensibilité au SRG. Si le Supplément de revenu garanti entre en jeu, les gains réalisés comptent comme revenu et peuvent le réduire fortement. Pour les retraités à plus faible revenu, la stratégie peut se retourner contre eux.
- Cumul des tranches provinciales. Votre vrai taux marginal combine le fédéral et le provincial. Un gain qui semble peu coûteux au fédéral peut tomber dans une tranche provinciale plus élevée selon l'endroit où vous vivez.
Réalisez des gains jusqu'à la limite que vous avez choisie. Puis arrêtez.
Bien choisir le moment en fin d'année
Les gains en capital sont imposés l'année où l'opération est réglée, pas l'année où vous passez l'ordre. Les opérations sur actions canadiennes sont réglées selon le cycle T+1, soit un jour ouvrable après l'opération.
Ainsi, une opération passée le 31 décembre pourrait n'être réglée qu'en janvier, ce qui reporterait le gain à l'année suivante. Pour être certain qu'un gain compte dans l'année en cours, passez l'opération au plus tard vers le 30 décembre, et prévoyez une marge autour des jours fériés et des fins de semaine. N'attendez pas le dernier après-midi.
Comment la modéliser dans Optiml
La partie difficile de cette stratégie n'est pas l'opération. C'est de savoir quelles années sont vraiment vos années à faible taux, et quelle marge vous avez avant d'atteindre une tranche d'imposition ou le seuil de la SV. Pour ça, il faut voir toute votre retraite d'un coup, pas une seule déclaration de revenus.
Optiml modélise le revenu imposable de votre ménage sur tout votre horizon de retraite. Vous voyez exactement quelles années offrent de l'espace à faible taux et quelles années les retraits minimums du FERR, le RPC et la SV font monter votre revenu, le tout en tenant compte de la récupération de la SV dans la façon dont chaque plan ordonne vos retraits.
Et vous pouvez modéliser directement la réalisation de gains. Dans les Paramètres avancés, Optiml offre un taux de réalisation des gains en capital : vous fixez le pourcentage des gains non réalisés de vos comptes non enregistrés à réaliser chaque année, puis vous voyez l'effet fiscal sur plusieurs années se répercuter dans votre plan. Augmentez-le pendant vos années de transition, voyez ce qu'il fait à votre impôt à vie, et ajustez-le au niveau qui remplit l'espace à faible taux sans déclencher de récupération.
Ensuite, la vue Impôts détaillés montre le portrait fiscal année par année, et Comparer les plans vous permet de placer côte à côte un plan qui réalise des gains pendant les années de transition et un plan qui ne fait rien, pour voir la différence sur toute votre retraite.
En résumé
Les années de transition ne durent pas. Une fois que le RPC, la SV et les retraits minimums du FERR arrivent, votre revenu plancher augmente et l'espace à faible taux se referme pour de bon.
Utilisée avec discipline, la réalisation stratégique de gains transforme cette courte fenêtre en avantage durable : payer un peu d'impôt maintenant à votre taux le plus bas, rehausser votre prix de base et alléger votre facture fiscale pour le reste de la retraite.
Réaliser des gains ne consiste pas à payer de l'impôt plus tôt pour le simple plaisir de le faire. Il s'agit de le payer l'année où il vous coûte le moins.
Questions fréquentes
Qu'est-ce que la réalisation stratégique de gains en capital?
C'est le fait de vendre volontairement un placement qui a pris de la valeur dans un compte non enregistré pour déclencher un gain en capital pendant une année à faible revenu. Vous payez l'impôt maintenant, pendant que votre taux marginal est bas, et votre prix de base rajusté augmente, ce qui laisse moins de gain à imposer le jour où vous vendrez pour de bon.
Existe-t-il une règle sur les gains apparents au Canada?
Non. La règle sur les pertes apparentes (la règle des 30 jours) ne s'applique qu'aux pertes. Il n'existe aucune règle équivalente pour les gains, donc vous pouvez vendre un placement pour réaliser un gain et racheter le titre identique le jour même, sans période d'attente et sans interruption de votre exposition au marché.
Quel est le taux d'inclusion des gains en capital en 2026?
Pour les particuliers en 2026, le taux d'inclusion est de 50 %, ce qui signifie que la moitié de chaque gain réalisé s'ajoute au revenu imposable. La hausse proposée à 66,7 % sur les gains supérieurs à 250 000 $ a été annulée en mars 2025. Elle n'est pas reportée et n'est pas en suspens.
La réalisation de gains fonctionne-t-elle dans un REER ou un CELI?
Non. Elle ne fonctionne que dans les comptes non enregistrés (imposables). Dans un REER, un FERR ou un CELI, les opérations ne donnent lieu à aucun traitement des gains en capital, donc il n'y a aucun prix de base à rehausser et rien à réaliser.
Quand faut-il passer l'opération en fin d'année?
Les gains en capital sont imposés l'année où l'opération est réglée, pas l'année où vous passez l'ordre. Les opérations sur actions canadiennes sont réglées selon le cycle T+1. Pour être certain qu'un gain compte cette année, passez l'opération au plus tard vers le 30 décembre et prévoyez une marge autour des fins de semaine et des jours fériés.
Comment modéliser la réalisation de gains dans Optiml?
Dans les Paramètres avancés, Optiml offre un taux de réalisation des gains en capital. Vous fixez le pourcentage des gains non réalisés de vos comptes non enregistrés à réaliser chaque année et vous voyez l'effet fiscal sur plusieurs années se répercuter dans votre plan. La vue Impôts détaillés montre le portrait année par année, et Comparer les plans vous permet de placer un plan de réalisation de gains à côté d'un plan qui ne fait rien, sur toute votre retraite.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit