

La plupart des gens supposent que les Canadiens se divisent proprement en deux groupes : ceux qui bâtissent leur propre plan de retraite et ceux qui confient tout à un professionnel. Mais presque personne à qui nous parlons ne vit vraiment dans un seul camp.
Ils bâtissent. Puis, de temps en temps, ils veulent qu'une personne qualifiée regarde ce qu'ils ont bâti.
C'est l'écart que nous avons passé l'année à combler, et c'est pourquoi Optiml a maintenant une version conçue pour les conseillers. Avant d'expliquer quoi que ce soit, laissez-moi être direct sur ce qui compte le plus pour vous.
Le plan autogéré reste l'essentiel
Optiml a été conçu pour le Canadien qui veut faire ses propres calculs. Ça n'a pas changé, et ça ne changera pas.
Des milliers de Canadiens utilisent Optiml pour bâtir et gérer leurs propres plans, et plus de 200 000 plans de retraite ont été produits avec la plateforme. Tout ce que nous lançons pour les particuliers continue d'être lancé : l'ordre de décaissement, le Score de réussite Monte-Carlo, l'Optimiseur RPC et SV, Comparer les plans, les réglages du Plan personnalisé. La feuille de route du produit autogéré est aussi chargée qu'elle ne l'a jamais été.
La version pour les conseillers est un ajout. C'est une deuxième version d'Optiml qui s'ajoute à celle que vous utilisez déjà et qui fonctionne avec le même moteur. Rien dans votre plan, votre compte ou vos tarifs ne change parce qu'elle existe.
Ce qui change, c'est ce qui devient possible quand votre conseiller travaille dans le même outil que vous.
Ce que nous entendions sans cesse, des deux côtés
Tout n'a pas commencé par une réunion de stratégie. Tout a commencé par une tendance dans notre boîte de réception.
D'un côté, des conseillers s'inscrivaient à un produit destiné aux particuliers et s'en servaient pour bâtir les plans de leurs clients. Ils savaient très bien ce qu'était Optiml. Ils voulaient le moteur fiscal canadien, et ils contournaient le fait que l'outil était conçu pour un seul ménage à la fois.
De l'autre côté, des utilisateurs d'Optiml posaient une variante de la même question : est-ce que je peux faire regarder ça par un professionnel avec moi? Pas pour qu'il prenne le relais. Pour le confirmer, le remettre en question ou répondre à une question précise avant une grande décision.
Ce deuxième groupe est plus important que l'industrie ne tend à l'admettre. L'étude J.D. Power 2026 Canada Investor Satisfaction Study, menée de septembre 2025 à janvier 2026 auprès de 4 529 investisseurs conseillés et de 2 882 investisseurs autonomes, a constaté ceci :
Lisez-le attentivement, parce que ce n'est pas l'histoire de gens qui abandonnent l'idée de tout faire eux-mêmes. C'est l'histoire de gens qui sont bons là-dedans et qui veulent un professionnel dans la pièce à des moments précis.
Les Autorités canadiennes en valeurs mobilières ont publié des recherches qui vont dans le même sens et qui décrivent des investisseurs autonomes hybrides, qui gèrent eux-mêmes leurs placements la plupart du temps et font appel à des conseils professionnels de façon ponctuelle. C'est la forme du marché. Optiml doit s'y adapter.
Les mêmes quatre questions, résolues par le même moteur
Demandez à un conseiller avec quoi ses clients arrivent vraiment, et vous obtiendrez les mêmes quatre questions à longueur de journée. Ce sont, presque mot pour mot, les quatre questions que vous explorez déjà vous-même dans Optiml.
- Quand puis-je prendre ma retraite? Optiml modélise la date réaliste la plus hâtive en fonction de vos vrais comptes, de vos dépenses réelles et des objectifs dont vous lui avez parlé.
- Comment devrais-je retirer mon argent? Optiml optimise l'ordre de décaissement entre votre régime enregistré d'épargne-retraite (REER), votre compte d'épargne libre d'impôt (CELI), votre fonds enregistré de revenu de retraite (FERR), votre compte de retraite immobilisé (CRI), vos comptes non enregistrés et vos comptes de société.
- Quand devrais-je commencer le RPC et la SV? Chaque âge de début du Régime de pensions du Canada (RPC) et de la Sécurité de la vieillesse (SV), de 60 à 70 ans, est testé, en tenant compte de la récupération de la SV et du fractionnement du revenu de pension.
- Vais-je manquer d'argent? Le Score de réussite Monte-Carlo soumet votre plan à 50 scénarios de marché, pour que la réponse arrive sous forme de chiffre plutôt que de paroles rassurantes.
Voici pourquoi c'est important maintenant. La version pour les conseillers fonctionne avec ce même moteur, et ces quatre mêmes questions en sont au centre.
Alors quand un professionnel ouvre votre plan, il n'entame pas une conversation différente, avec des hypothèses différentes et une réponse différente. Il regarde votre travail, dans votre modèle, et y ajoute son jugement.
Ce que nous avons bâti, en termes simples
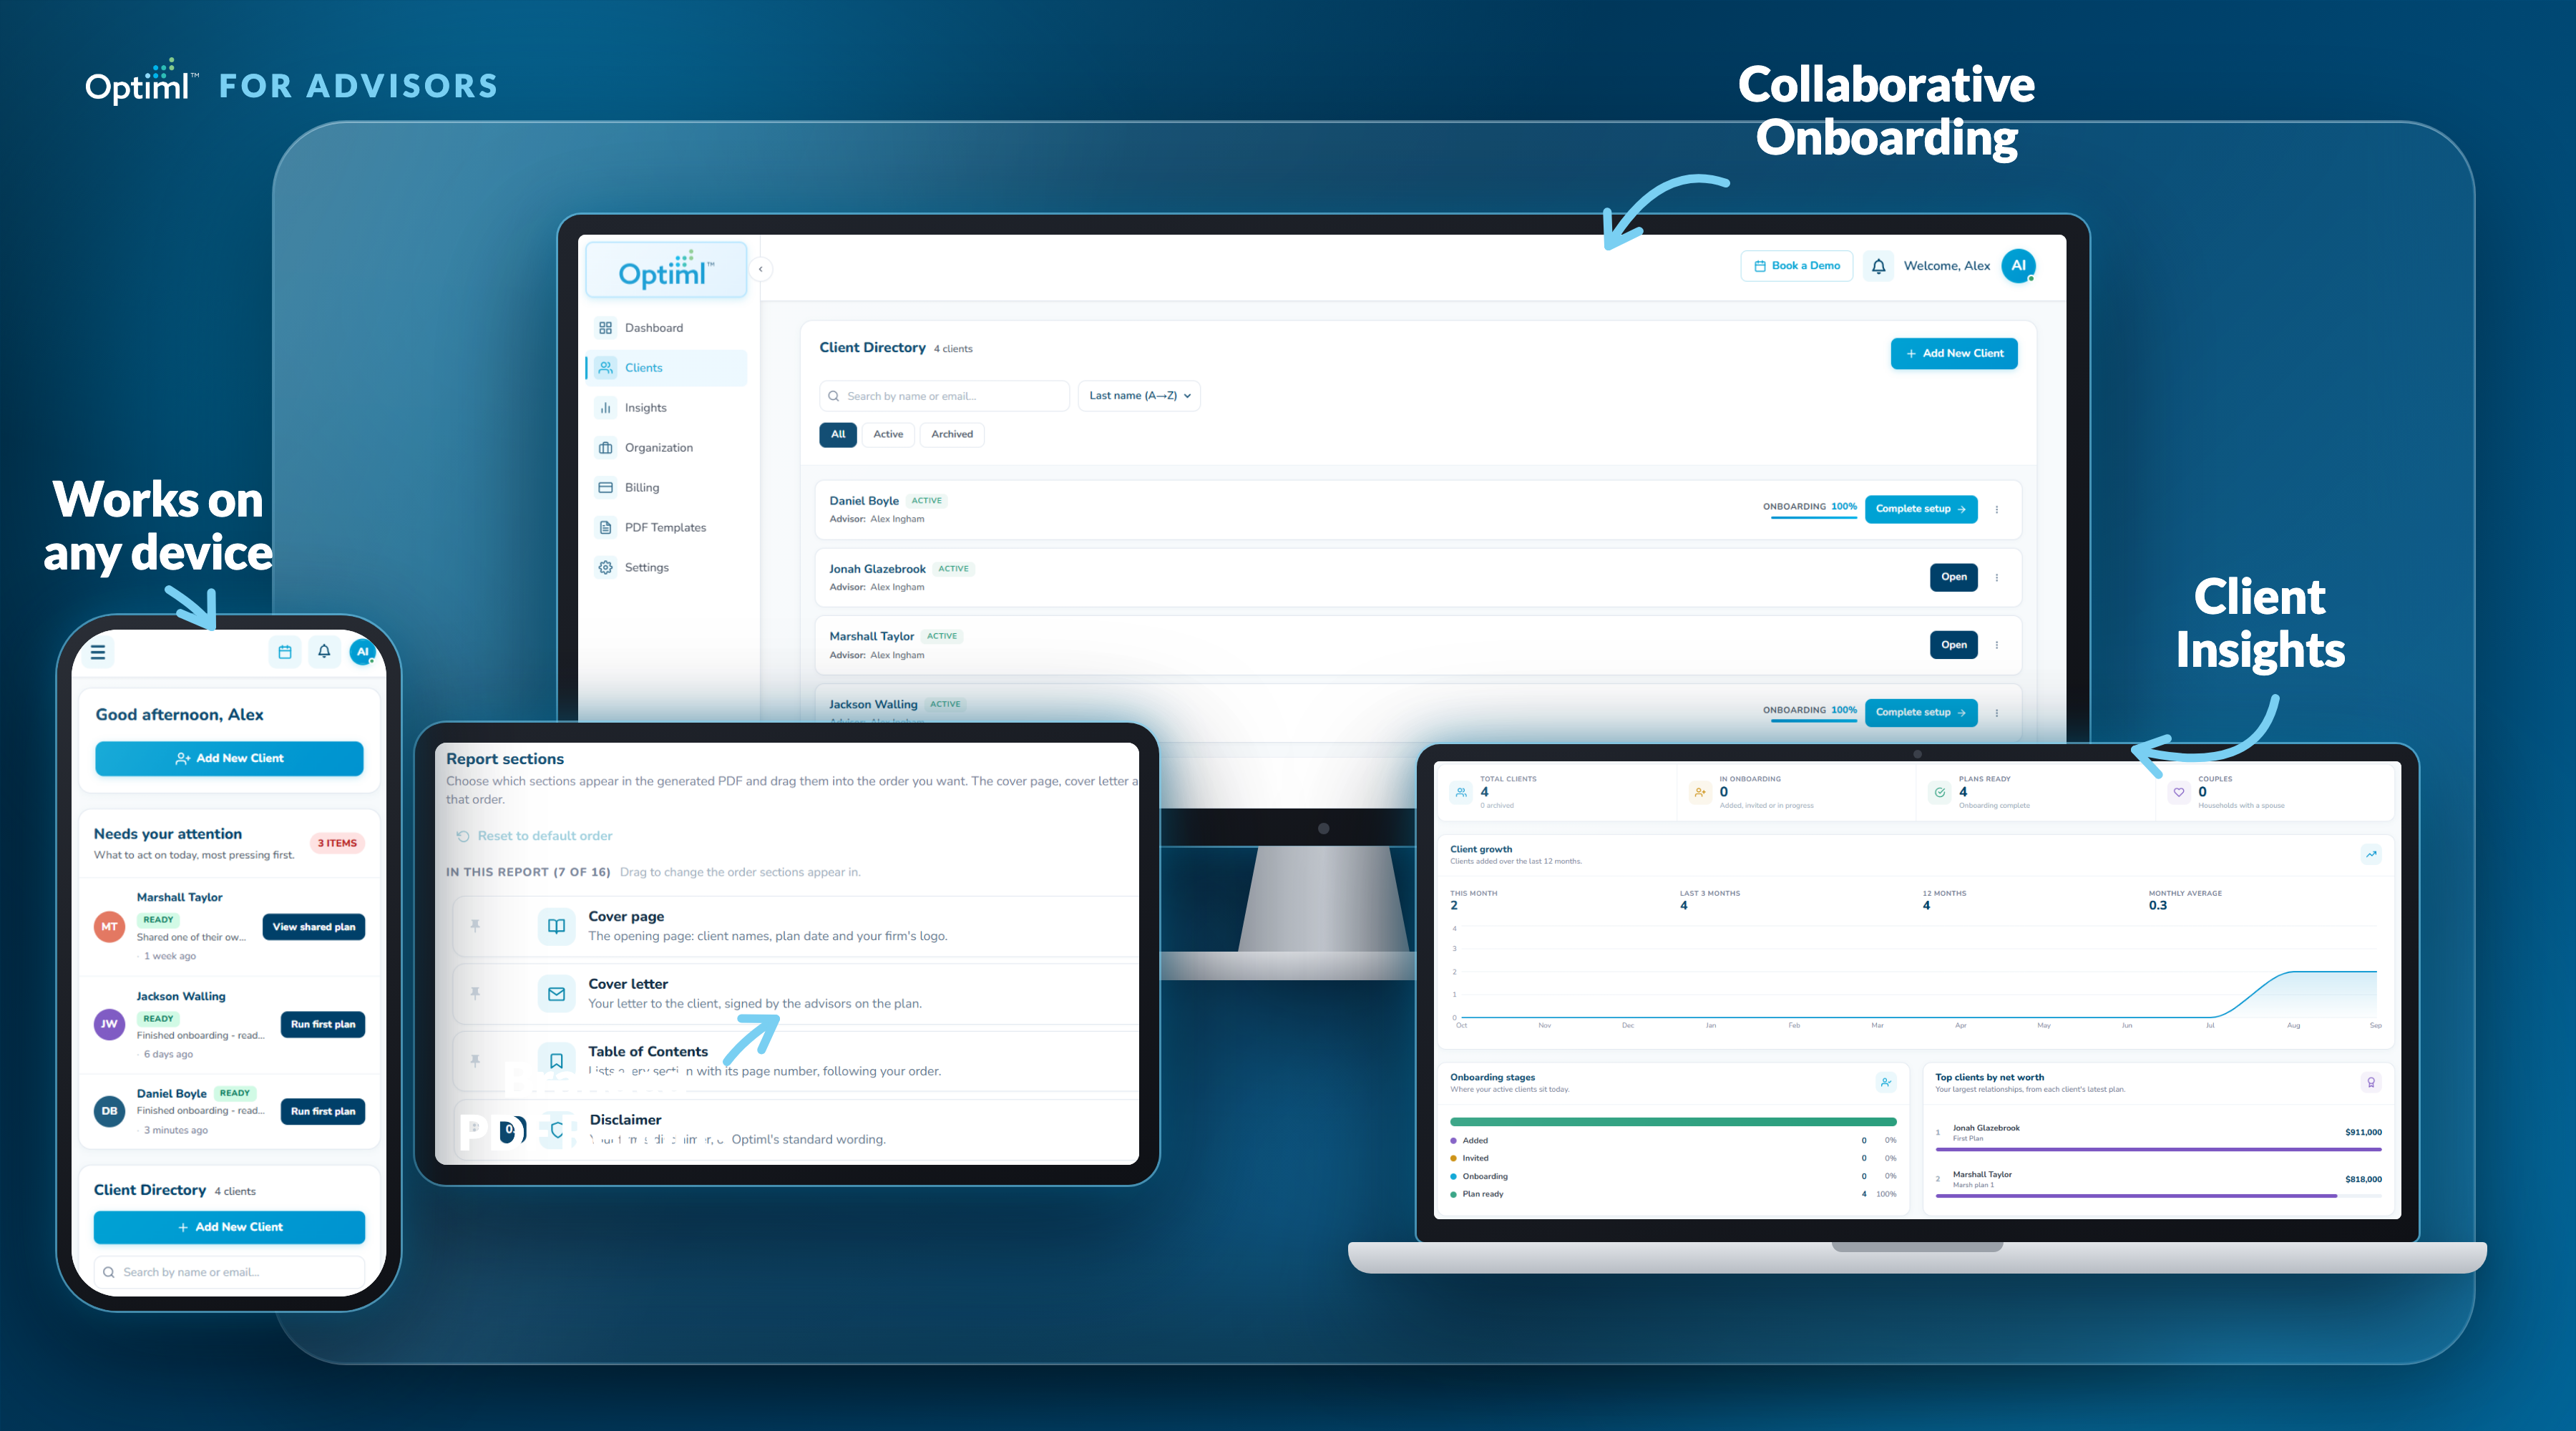
La version d'Optiml pour les conseillers est un espace de travail pour les professionnels, dont le lancement complet aura lieu plus tard cette année. La majeure partie est conçue pour eux, mais plusieurs éléments arrivent directement de votre côté de la table :
- Vous saisissez vos propres renseignements une seule fois. Au moyen d'une invitation sécurisée, à votre rythme, plutôt que pendant des semaines d'allers-retours à lire vos soldes de comptes à voix haute au téléphone.
- Votre conseiller modélise votre situation année par année avec le même moteur canadien de retraite et de fiscalité que vous utilisez déjà.
- Vous recevez un plan numérique interactif, pas un document imprimé figé. Vous pouvez l'ouvrir et l'explorer, en plus d'un rapport PDF à l'image du cabinet de votre conseiller, avec ses propres sections et ses propres mentions.
- Vous créez vos propres versions du plan et testez des changements vous-même.
- EVA est là des deux côtés. L'assistante de planification IA d'Optiml peut répondre à des questions sur le plan et en résumer les points clés, que ce soit vous qui le lisiez ou votre conseiller qui prépare votre rencontre.
- Un accès en lecture seule, pour que vous puissiez consulter un plan partagé sans que personne ne craigne une modification accidentelle.
- Le partage de plans dans les deux sens.
Il y a aussi une couche pour le cabinet sous tout ça : la gestion des ménages de toute une clientèle, une structure à plusieurs bureaux et plusieurs conseillers, des analyses sur l'ensemble de leur clientèle. Utile pour eux, invisible pour vous, et l'effet concret, c'est que votre conseiller consacre son temps aux conseils plutôt qu'à l'administration.
Mais j'aimerais m'attarder un instant sur le quatrième élément, parce que je pense que c'est celui qui intéressera le plus nos lecteurs.
Dans une relation-conseil traditionnelle, chaque scénario hypothétique vous coûte un courriel et une attente. Et si je prenais ma retraite à 62 ans plutôt qu'à 65? Et si nous vendions le chalet cinq ans plus tôt? Et si les rendements étaient de 5 % plutôt que de 7 %? Vous posez la question, vous attendez des jours, vous recevez une réponse, et entre-temps vous avez pensé à trois autres questions.
Ce n'est pas votre façon de travailler. Vous préférez simplement essayer.
Maintenant, c'est possible. Vous bâtissez vos propres versions du plan et faites rouler les scénarios vous-même, puis vous apportez les plus intéressants à votre conseiller. L'instinct qui a fait de vous un planificateur autonome au départ n'a pas à rester à la porte.
Votre plan peut maintenant circuler dans les deux sens
Pensez à ce qui se passe habituellement quand un Canadien autonome apporte son plan à un professionnel.
Vous exportez un PDF et vous l'imprimez. Vous passez les quarante premières minutes à expliquer vos hypothèses : votre taux d'inflation, votre âge de retraite, pourquoi vous avez modélisé la vente du chalet à 74 ans, ce que vous avez supposé pour l'âge de début du RPC de votre conjoint. Puis le conseiller ressaisit vos chiffres dans son propre logiciel, qui produit une réponse différente pour des raisons qu'aucun de vous deux ne peut entièrement retracer.
Deux outils qui ne se parlent jamais. C'est la plus grande source de friction dans une relation entre un investisseur autonome et un conseiller, et ça n'a rien à voir avec la qualité de l'un ou de l'autre.
Depuis le 15 septembre, vous pouvez partager un plan bâti dans Optiml, en lecture seule, directement dans l'espace de travail Optiml de votre conseiller. Pas d'impression. Pas de réexplication. Pas de ressaisie.
Et ça fonctionne aussi dans l'autre sens. Un conseiller peut transmettre un plan qu'il a bâti dans votre propre compte Optiml, à l'image de son cabinet, où vous pouvez l'ouvrir et l'explorer vous-même.
Même moteur, mêmes chiffres, dans les deux sens. Vous cessez de débattre pour savoir quel logiciel a raison et vous commencez à parler de la vraie décision.
Quand un deuxième avis vaut le plus
Vous n'avez pas besoin d'un professionnel pour refaire le décaissement de votre REER pour la onzième fois. Vous êtes meilleur là-dedans qu'on ne le croit généralement.
Mais il y a des décisions où un deuxième regard qualifié vaut son pesant d'or, habituellement parce que la décision est importante, irréversible, ou les deux :
- Choisir l'âge de début du RPC ou de la SV. Les facteurs d'ajustement sont fixes, mais la bonne réponse dépend de vos autres revenus, de votre conjoint et de votre tranche d'imposition pour les trente prochaines années.
- Convertir un REER en FERR. Bien choisir le moment change votre revenu imposable pour le reste de votre vie, et ça interagit avec le seuil de récupération de la SV.
- Choisir entre une rente de retraite à prestations déterminées et sa valeur de rachat. Cette décision est permanente. L'organisme de réglementation de l'Ontario le dit sans détour : une fois la valeur de rachat touchée, vous ne pouvez plus revenir à la rente mensuelle. La bonne réponse dépend de votre santé, de votre espérance de vie et de la protection au survivant dont votre conjoint bénéficierait autrement.
- Vendre une entreprise. La structure de société, l'exonération cumulative des gains en capital et la façon dont le produit de la vente arrive dans votre plan personnel bougent tous en même temps.
- Recevoir un héritage. Une somme forfaitaire importante peut transformer d'un coup votre stratégie de droits de cotisation au CELI, votre ordre de retrait et le résultat de votre succession.
Dans chacun de ces cas, la valeur ne vient pas d'un professionnel qui bâtit quelque chose de nouveau à partir de zéro. Elle vient d'un professionnel qui regarde le modèle que vous avez déjà bâti, avec vos vrais chiffres, et qui vous dit ce qu'il changerait.
En résumé
Une chose doit être claire : Optiml ne vous jumelle pas avec un conseiller, ne vous en trouve pas et ne vous dirige vers personne. Nous n'avons aucun mécanisme pour le faire et aucun projet d'en bâtir un. Si votre conseiller travaille dans Optiml, le partage de plans vous est offert. S'il n'y travaille pas, rien ne change dans votre expérience.
Nous continuons de bâtir le produit autogéré pour la personne qui veut être maître de son propre plan, parce que c'est pour elle qu'Optiml a toujours été conçu et que ça ne changera pas. La version pour les conseillers signifie simplement que lorsque vous vous assoyez avec un professionnel, vous pouvez arriver avec votre vrai modèle plutôt qu'avec une pile de papier.
Si vous travaillez avec un conseiller qui pourrait être intéressé, Optiml pour les conseillers est maintenant offert à optiml.ca/advisors. Faites passer le mot.
Faire les choses soi-même n'a jamais voulu dire les faire seul.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit