

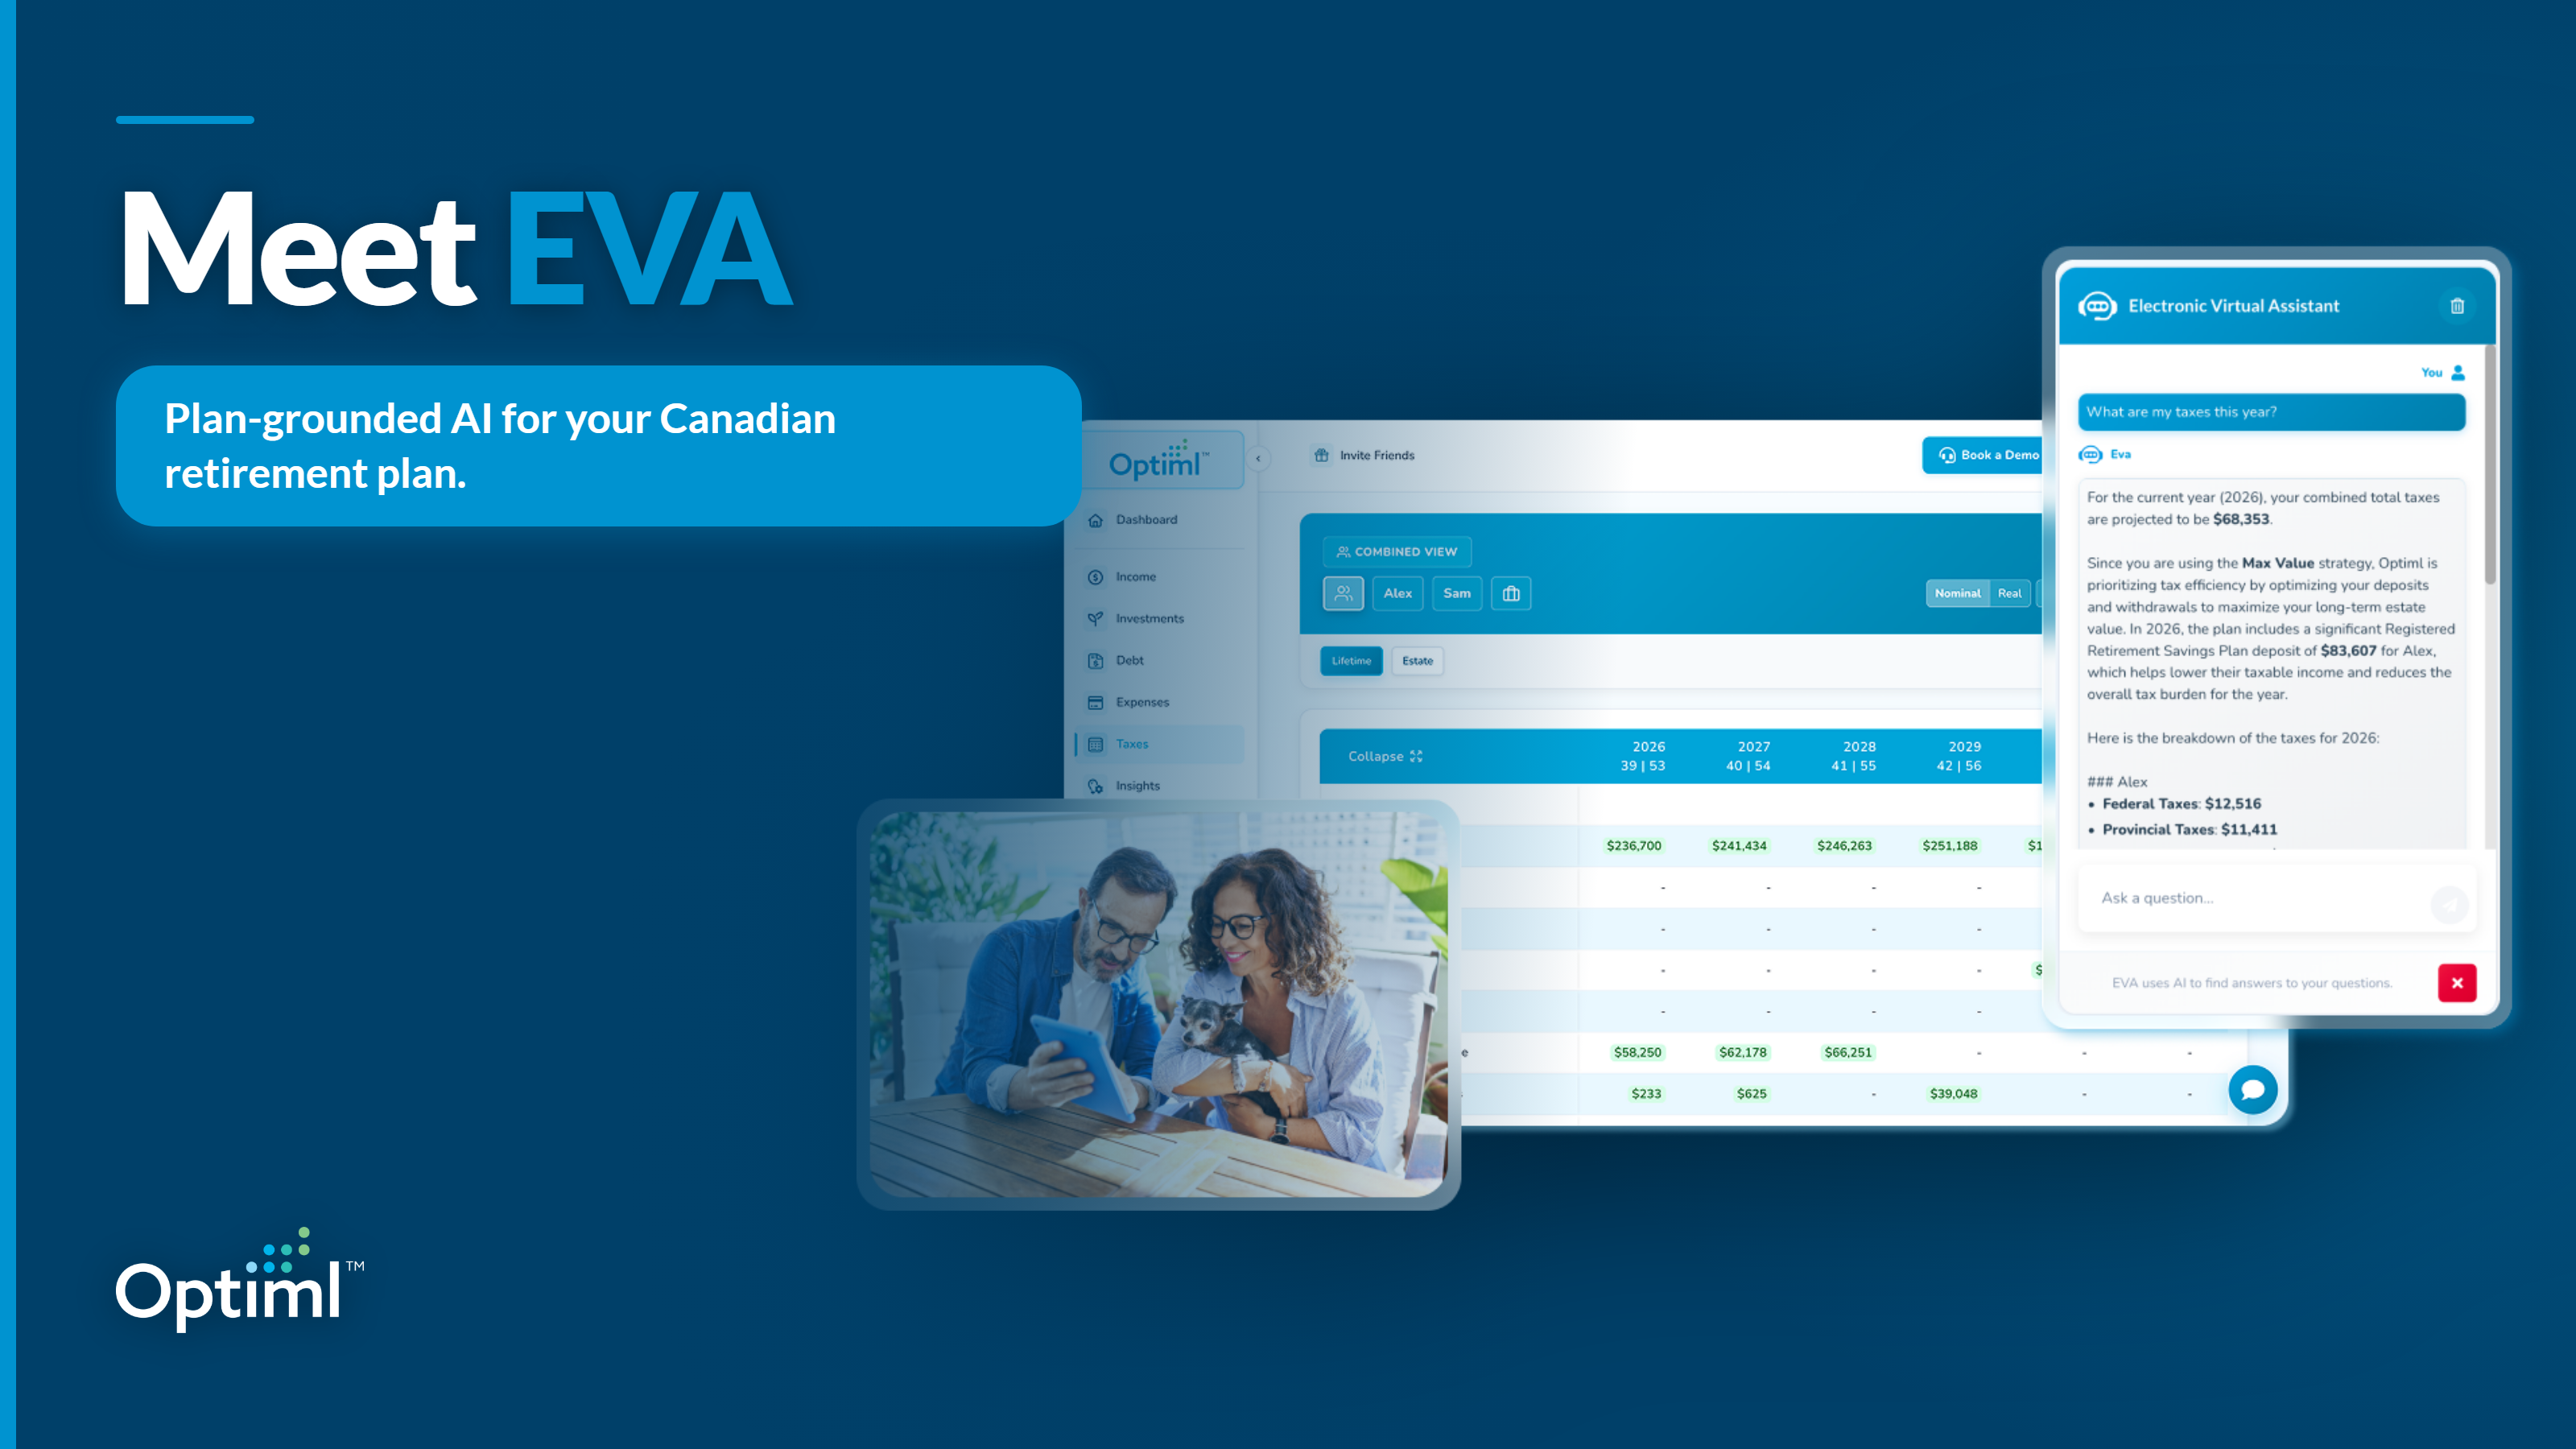
EVA a maintenant répondu à plus de 30 000 questions d'utilisateurs d'Optiml. Quand nous l'avons créée, j'étais terrifié chaque fois que quelqu'un cliquait sur l'icône de clavardage. La première version d'EVA n'était pas bonne, et nous l'avons abandonnée au complet.
Voici l'histoire de ce nouveau départ. C'est aussi un texte sur les raisons pour lesquelles les agents conversationnels IA génériques échouent en planification de la retraite, et sur ce qui a dû changer pour qu'une assistante financière IA au Canada soit vraiment utile.
Pourquoi nous avons abandonné la première version d'EVA
Honnêtement, quand nous avons créé EVA, l'objectif était beaucoup plus modeste. Nous voulions remplacer le soutien à la clientèle générique et aider les utilisateurs à naviguer dans la plateforme. Où est-ce que je modifie mes hypothèses? Comment comparer deux plans? Ce genre de choses.
Presque personne ne l'utilisait. Et chaque fois que quelqu'un lui posait une vraie question, j'étais terrifié de ce qu'EVA allait répondre. Alors, nous l'avons abandonnée.
Le problème n'était pas la technologie. Le problème, c'était le modèle mental. En 2024 et 2025, presque toutes les entreprises SaaS ont greffé un agent conversationnel générique à leur produit. La nôtre n'a pas fait exception. Cette recette fonctionne très bien pour une application de calendrier ou un outil de gestion de projet. Elle échoue pour un logiciel qui touche des décisions de retraite à six chiffres.
Un Canadien qui ouvre son plan de retraite ne se demande pas où se trouve la page des paramètres fiscaux. Il se demande s'il est logique de reporter son RPC (Régime de pensions du Canada) à 70 ans compte tenu de ses autres revenus. Il se demande si son conjoint devrait commencer sa Sécurité de la vieillesse (SV) à 65 ans ou attendre. Il veut comprendre son plan. Pas l'application. Le plan.
Une fois que j'ai vu cela clairement, l'idée d'un agent de soutien m'a semblé ridicule. Nous devions tout recommencer.
Pourquoi les agents conversationnels IA génériques échouent en planification de la retraite
C'est la partie que la plupart des gens sautent. Avant d'expliquer ce qu'est une IA ancrée dans le plan, il vaut la peine d'être honnête sur les raisons pour lesquelles l'approche par défaut (brancher ChatGPT dans une barre latérale et l'appeler assistant) ne peut pas résoudre une question de retraite canadienne.
Ils n'ont aucun contexte sur vous. Un grand modèle de langage générique ne connaît pas le solde de votre REER (régime enregistré d'épargne-retraite), l'âge prévu du début de la SV de votre conjoint, si votre pension est indexée, la province où vous vivez ni le montant de votre capital non enregistré. Il peut expliquer une règle. Il ne peut pas l'appliquer à vos chiffres.
Ils ont un biais américain. La plupart des grands modèles de langage sont entraînés en très grande majorité sur du contenu américain. La retraite au Canada est une tout autre mécanique. Les FERR (fonds enregistrés de revenu de retraite), les CELI (comptes d'épargne libre d'impôt), le fractionnement du revenu de pension, les seuils de récupération de la SV, le SRG (Supplément de revenu garanti), les tranches provinciales, les ajustements actuariels du RPC : rien de tout cela ne correspond clairement à un 401(k) ou à un Roth IRA. Interrogez un assistant générique sur les retraits minimums du FERR et vous obtiendrez souvent une réponse assurée, américanisée et subtilement erronée.
Leur taux d'hallucination est un vrai problème. Des tests indépendants sur des questions propres à la finance ont montré que des assistants génériques donnaient de mauvaises réponses près de quatre fois sur dix, une part importante de ces réponses paraissant assez assurées pour induire en erreur. Pour des questions anodines, c'est agaçant. Pour décider quand commencer son RPC, c'est dangereux.
Ils n'ont aucune mémoire du plan. C'est le plus important. Même lorsqu'un assistant générique donne une bonne réponse abstraite sur le report du RPC, il ne peut pas vous dire ce que votre plan recommande déjà, ni pourquoi. Il ne peut pas raisonner sur les compromis précis que crée votre situation. La réponse reste toujours un niveau trop générale.
Ce que signifie vraiment une IA ancrée dans le plan
C'est la pièce maîtresse de la refonte, et la raison pour laquelle EVA fonctionne aujourd'hui.
EVA utilise la RAG (génération augmentée par récupération). Mais pas comme la plupart des assistants IA. La plupart des assistants dirigent la RAG vers une pile de contenu générique : documentation, articles, FAQ, aide sur le produit. Le modèle cherche dans cette pile les passages pertinents, puis répond. C'est un bibliothécaire très cultivé qui ne vous a jamais rencontré.
La RAG d'EVA est dirigée vers une seule chose : votre plan, vos données et vos hypothèses. Vos soldes projetés, votre ordre de retrait, l'âge où vous commencez votre RPC, votre taux marginal d'imposition en 2031, votre exposition à la récupération de la SV en 2036, votre Score de réussite Monte-Carlo, les décisions qu'Optiml recommande et celles qu'il a rejetées. C'est toute la fenêtre de contexte. Aucun contenu financier générique, aucun remplissage d'entraînement à saveur américaine, aucun article. Seulement vos chiffres et les décisions que votre plan a déjà modélisées.
L'analogie que j'utilise : un agent conversationnel générique à base de RAG est un bibliothécaire très cultivé qui ne vous a jamais rencontré. Une assistante ancrée dans le plan est un planificateur financier qui a passé une heure à étudier votre dossier avant que vous entriez dans son bureau. Même technologie de base. Données très différentes.
Ça semble simple. Il nous a fallu beaucoup de temps pour y arriver.
Pourquoi EVA ne fait pas les calculs (et pourquoi c'est important)
Voici une phrase que je répète à chaque nouvel utilisateur, à chaque investisseur et à chaque journaliste qui me demande comment fonctionne EVA : EVA ne fait aucun calcul. Pas un seul chiffre. Ni ajustement du RPC, ni calcul de tranche d'imposition, ni projection Monte-Carlo, ni estimation de la récupération de la SV. Aucun.
Chaque chiffre qu'EVA cite provient du moteur de calcul déterministe d'Optiml. Ce moteur, nous le bâtissons et le renforçons depuis des années. Il connaît chaque tranche d'imposition fédérale et provinciale, chaque règle de l'ARC, chaque mécanisme de pension, chaque formule de retrait minimum du FERR, chaque ajustement actuariel du RPC et de la SV. Il exécute des milliers de scénarios pour trouver l'ordre de retrait optimal et produit chaque montant projeté de votre plan. Ça, ce sont les calculs.
EVA est l'interprète.
Cette séparation est voulue, et c'est la décision de conception la plus importante du produit. Les grands modèles de langage sont brillants avec les mots. Ils ne sont pas fiables en arithmétique, surtout quand elle dépend de règles qui évoluent, comme l'indexation de l'ARC, les changements aux tranches provinciales ou les formules d'indexation des pensions. Demandez à une IA générique de calculer une récupération de la SV pour 2029 avec le bon seuil, le bon facteur d'indexation et le bon taux de récupération, et vous pourriez obtenir des chiffres assurés qui sont parfois erronés, sans le moindre signal d'alerte. C'est inacceptable pour un produit que les gens utilisent pour prendre des décisions à six chiffres.
Alors, nous avons divisé le travail. Le moteur calcule. EVA explique.
Ce en quoi EVA excelle vraiment :
- Interpréter les chiffres que le moteur a déjà produits. Pourquoi la recommandation pour votre RPC est-elle de 67 ans et non de 65 ans? EVA lit les résultats du moteur et vous explique le raisonnement.
- Passer en revue des scénarios de façon globale. Et si vous preniez votre retraite deux ans plus tôt? Et si votre conjoint reportait sa SV? EVA décrit les compromis en langage clair, à partir des résultats que le moteur a déjà modélisés.
- Comparer l'allure générale des compromis. RPC tôt ou RPC tard. Fonte du REER ou CELI d'abord. Rembourser l'hypothèque ou investir. EVA décrit comment les leviers interagissent et dans quelle direction ils poussent votre résultat.
- Vous aider à configurer le modèle. Si une conversation fait ressortir un scénario qui vaut la peine d'être testé, EVA vous indique exactement quelles données modifier dans Optiml pour que le moteur puisse le modéliser correctement. La conversation se termine par un plan à exécuter, pas par un chiffre à croire sur parole parce qu'un agent conversationnel l'a donné.
Voilà pourquoi j'ai cessé d'être terrifié chaque fois que quelqu'un ouvrait la fenêtre de clavardage. Le pire scénario, c'était qu'EVA invente une réponse fiscale. Cela ne peut plus arriver, parce qu'EVA n'a pas le droit d'inventer des chiffres. Si le moteur n'a pas modélisé un scénario, EVA le dit et vous montre comment le modéliser. Si le moteur l'a modélisé, le rôle d'EVA est de traduire le résultat en quelque chose sur quoi une personne peut réellement agir.
Une IA qui prend des décisions financières devrait faire peur. Une IA qui vous aide à comprendre un plan déterministe et à agir en conséquence, bâtie sur un moteur de calcul vérifié, c'est tout le contraire. C'est la première fois que la plupart des Canadiens ont un véritable expert financier de leur côté.
À quoi ressemble une vraie réponse d'EVA
La façon la plus claire de montrer ce que signifie « ancrée dans le plan » est de passer en revue le genre de questions qu'EVA reçoit chaque jour. Voici trois cas réels typiques.
« Pourquoi mon plan recommande-t-il de reporter le RPC à 67 ans plutôt qu'à 65 ans? »
EVA récupère les autres sources de revenus de l'utilisateur entre 65 et 67 ans : une pension de transition qui prend fin à 67 ans, le décaissement prévu du REER, des revenus locatifs. Elle récupère l'ajustement actuariel du RPC pour chaque mois de report. Elle récupère le taux marginal de l'utilisateur à 65 ans par rapport à 67 ans, l'hypothèse d'espérance de vie du plan et le résultat fiscal à vie selon chaque scénario.
Puis, elle explique. Commencer le RPC à 65 ans s'ajouterait à la pension de transition et ferait passer l'utilisateur dans la tranche suivante, si bien qu'une part importante de ces dollars du RPC serait imposée à un taux plus élevé et augmenterait plus tard l'exposition à la récupération de la SV. Reporter à 67 ans lisse le revenu sur ces deux années, réduit le taux effectif sur chaque dollar de RPC reçu et donne droit à une prestation indexée plus élevée à vie. Elle donne l'écart d'impôt à vie modélisé entre les deux voies pour cet utilisateur en particulier, et non une règle empirique générique.
« Quel est l'effet fiscal si je retire de mon REER trois ans plus tôt? »
EVA récupère l'ordre de retrait actuel de l'utilisateur, le solde projeté du REER à 71 ans, le taux marginal des premières années par rapport aux années suivantes, l'exposition à la récupération de la SV après 77 ans et l'effet de l'autre séquence sur le score de réussite.
Elle explique que devancer le revenu tiré du REER peut vider le solde plus rapidement, réduire le retrait minimum obligatoire du FERR à partir de 72 ans et éviter un pic de récupération à 77 ans, au moment où la conversion d'un ancien CRI (compte de retraite immobilisé) doit avoir lieu selon les projections. Le coût : un impôt un peu plus élevé à court terme. L'avantage : une facture fiscale à vie plus basse et un meilleur score de réussite. Elle quantifie le compromis pour ce plan. Pas comme un principe général. Comme un chiffre modélisé.
« Comment éviter le pic d'impôt en 2028, quand ma pension commencera? »
EVA récupère la date de début de la pension, son montant, les autres sources de revenus de l'utilisateur et de son conjoint en 2028, les possibilités de fractionnement du revenu de pension et l'espace restant dans le CELI et les comptes non enregistrés.
Elle passe en revue les leviers. Le fractionnement du revenu de pension avec le conjoint abaisse la tranche combinée. Devancer une partie de la fonte du REER dans les années précédant le début de la pension aplatit la courbe. Détourner les retraits non enregistrés de cette année-là réduit la couche d'intérêts et de dividendes qui s'empile par-dessus. Elle indique quelle option le plan modélise déjà et ce que l'autre option changerait aux chiffres.
Et ce n'est pas tout. EVA répond aussi à des questions comme « Devrais-je rembourser mon hypothèque ou investir? » (oui, vraiment), parce que la réponse n'est jamais abstraite. Elle dépend de vos droits de cotisation au CELI, de votre taux marginal, du taux de votre hypothèque et de la simulation Monte-Carlo pour votre date de retraite.
Ce que cela change à ce qu'Optiml peut accomplir à grande échelle
Voici la partie que j'ai encore du mal à saisir pleinement.
Des milliers de Canadiens utilisent Optiml aujourd'hui. Seulement environ 6 % des Canadiens entretiennent une relation suivie avec un conseiller financier, et la plupart de ceux qui en ont un paient de 2 500 $ à 4 000 $ pour un plan ponctuel qui finit dans un tiroir sous forme de PDF. Pendant ce temps, les questions qui comptent vraiment, soit pourquoi mon plan dit-il ceci, et si je changeais cela, quand devrais-je actionner tel levier, sont des questions auxquelles un PDF ne peut pas répondre.
Comprendre le pourquoi de votre plan, évaluer de vrais compromis et aller de l'avant avec confiance, cela ne se règle pas avec un document d'aide, une file d'attente du soutien ou un système de billets. Cela se règle en donnant à chaque utilisateur son propre expert financier, disponible sur demande et ancré dans ses vrais chiffres.
C'est ce qu'est EVA. Et c'est pourquoi le chiffre qui me surprend encore n'est pas celui des 30 000 questions. C'est le fait que chacune de ces questions a reçu une réponse personnalisée, pour le prix d'un abonnement de diffusion en continu, de la part de quelqu'un qui avait vraiment lu le plan d'abord.
La suite pour EVA
EVA est en service et elle s'améliore chaque mois. La prochaine vague de travail porte sur les suggestions proactives (EVA qui soulève la question que vous devriez poser, au lieu de seulement répondre à celle que vous avez tapée), une intégration plus poussée avec Comparer les plans et le Score de réussite Monte-Carlo pour qu'elle puisse expliquer pourquoi un scénario l'emporte sur un autre, et l'élargissement continu des données du plan sur lesquelles elle peut raisonner.
Elle n'est pas terminée. Aucune IA ancrée dans un plan ne l'est jamais.
La mission plus large
Chaque Canadien mérite la clarté et la confiance nécessaires pour prendre sa retraite en main. L'obstacle a toujours été l'accès à l'expertise. La planification financière a été coûteuse, opaque et rationnée. Par défaut, on improvisait en espérant que tout aille bien.
EVA est l'étape qui fait tomber cet obstacle. L'IA ancrée dans le plan est la technologie qui le rend possible. Et c'est pourquoi j'ai cessé d'être terrifié chaque fois que quelqu'un cliquait sur l'icône de clavardage : parce que la réponse qu'EVA donne aujourd'hui est celle que je voudrais qu'on donne à mes parents.
Il ne s'agit pas de remplacer les conseillers. Il s'agit de donner enfin à chaque Canadien un expert dans son camp.
EVA est incluse dans les forfaits Pro+ et Legacy d'Optiml. Commencez votre essai gratuit de 14 jours sur optiml.ca et posez-lui votre première question dès aujourd'hui.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit