

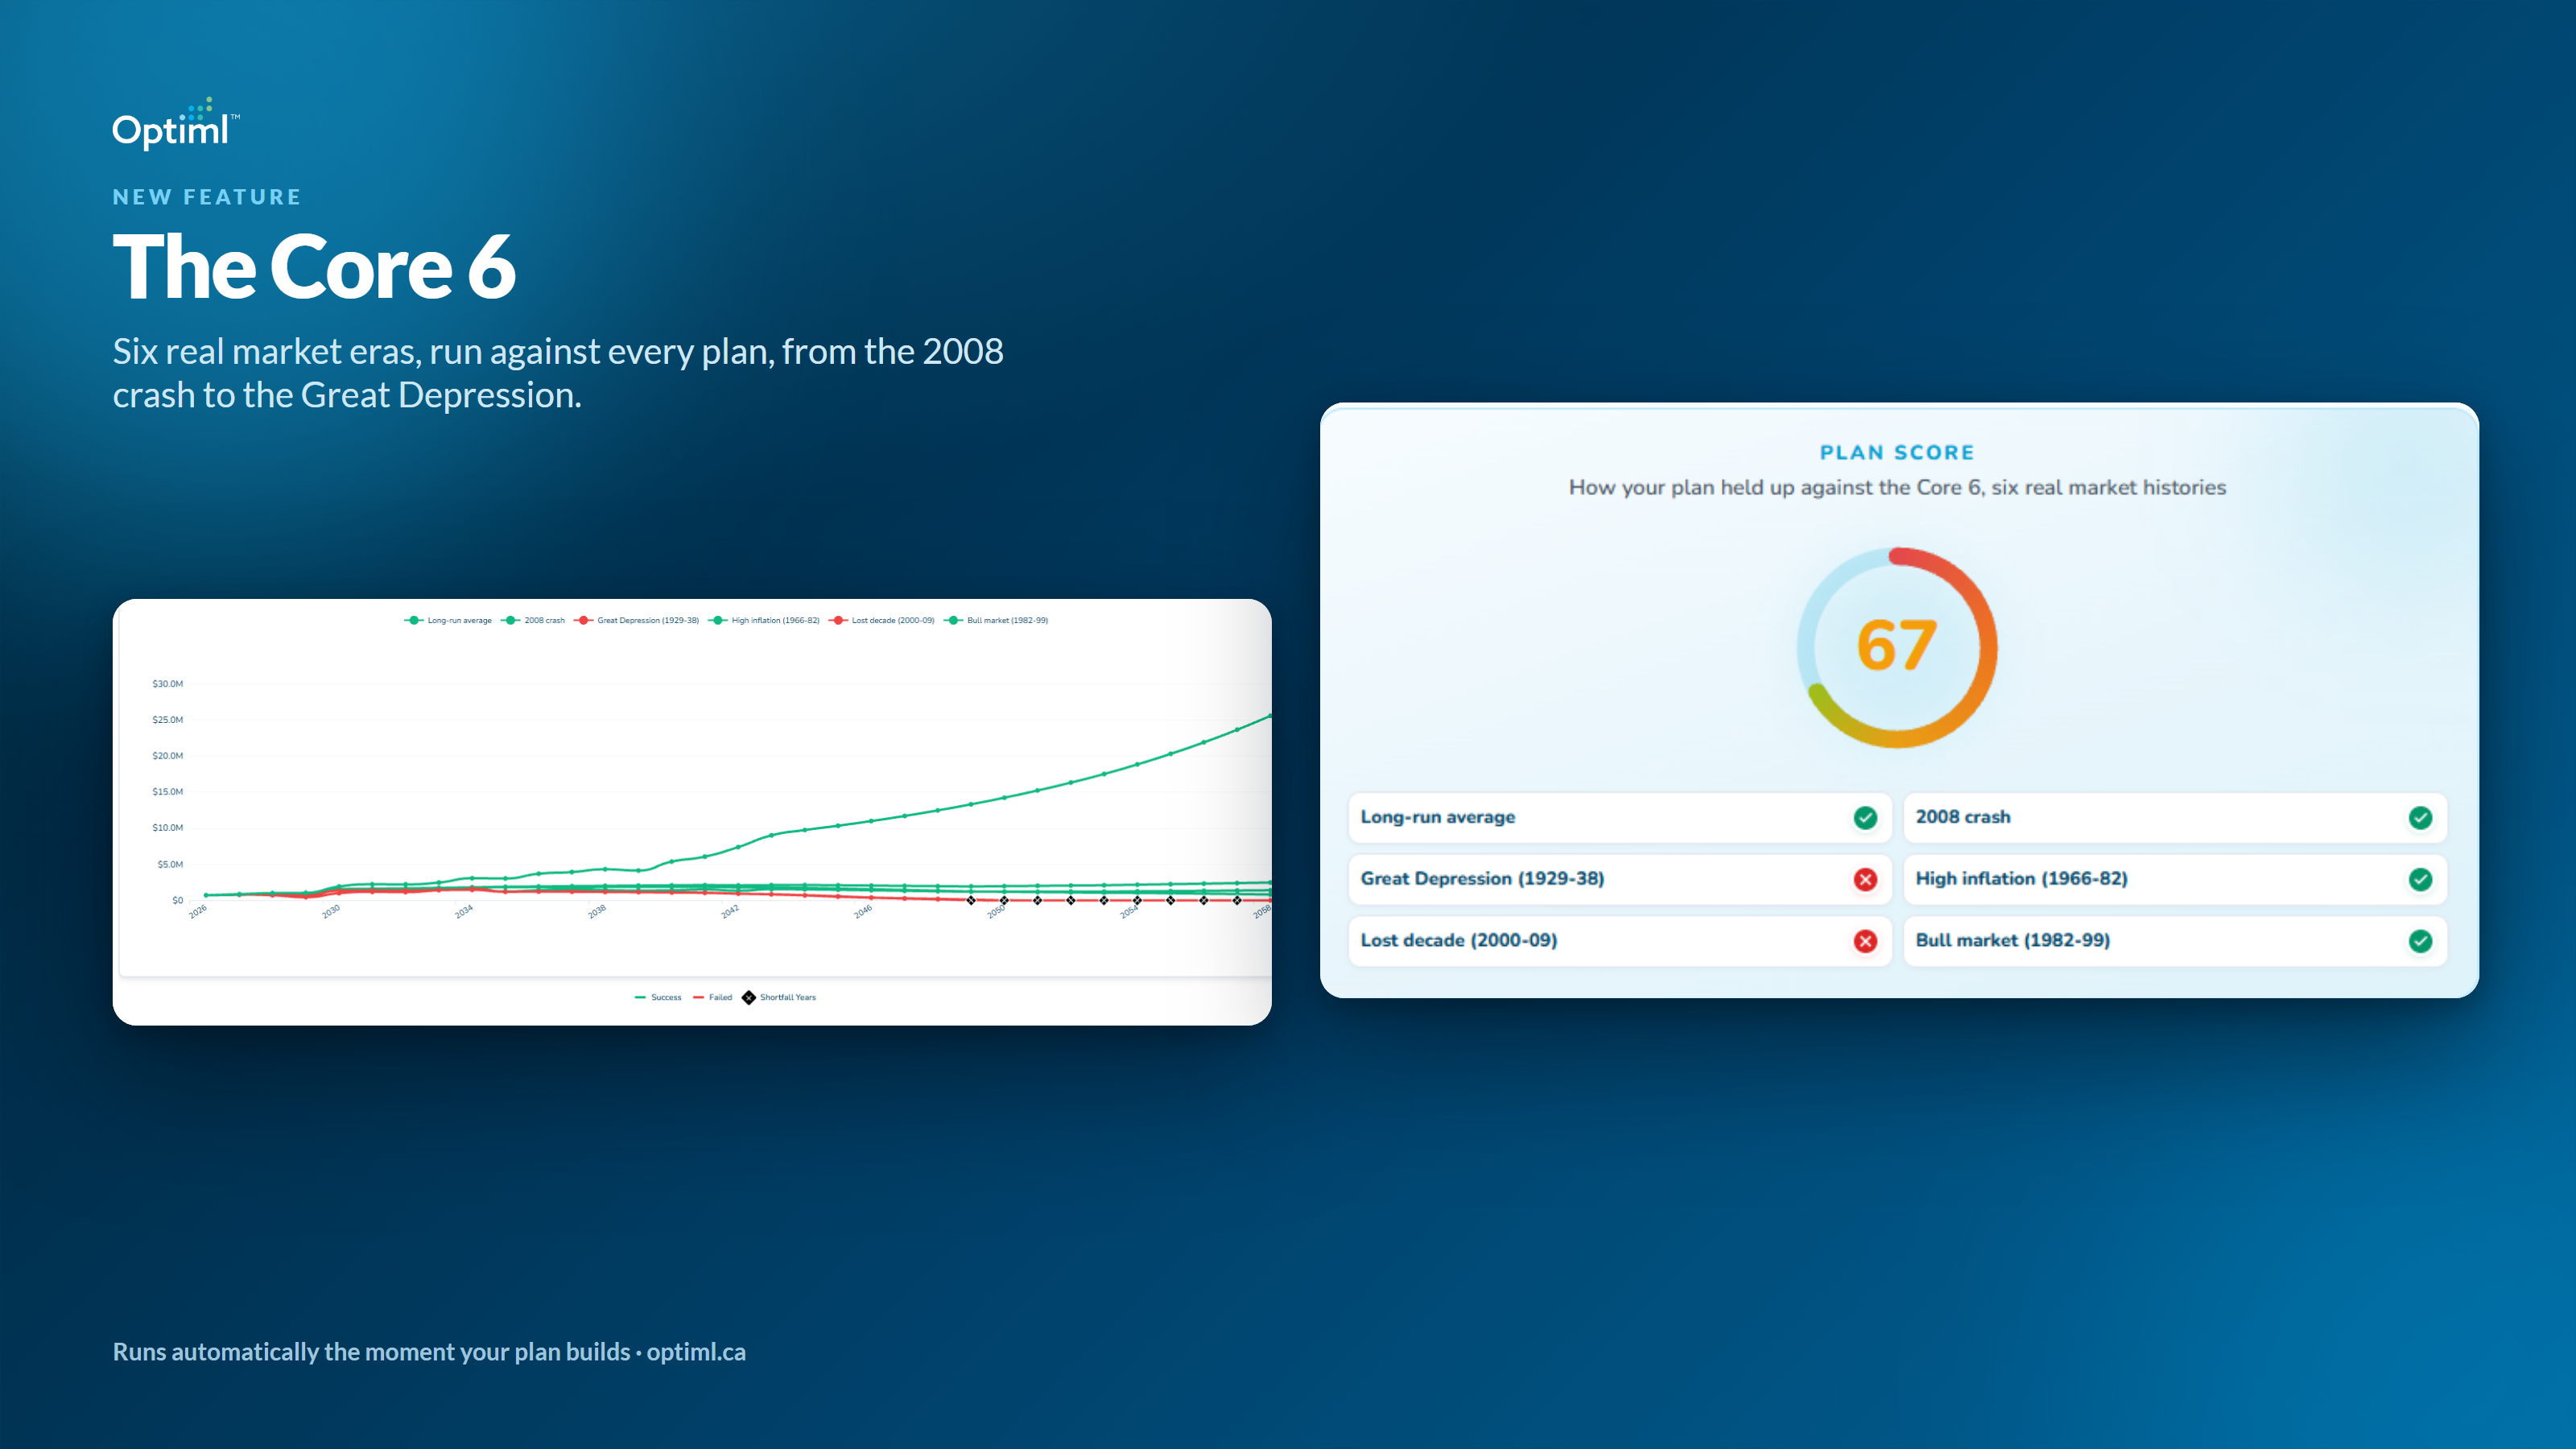
Chaque préretraité à qui je parle finit par poser une variante de la même question. Que ferait vraiment mon plan dans un autre 2008? Et dans une décennie comme les années 2000, où le marché n'a fait aucun progrès pendant dix ans? La plupart des outils de planification répondent par un haussement d'épaules et une seule ligne de projection bien lisse qui suppose que les bonnes années vont simplement continuer.
Ce n'est pas une réponse. C'est un espoir.
Le Core 6 change ça. Il prend votre plan et le fait passer par six époques de marché qui ont vraiment eu lieu, puis vous dit exactement où il tient et où il manque d'argent. Vous cessez de deviner l'histoire et vous commencez à la lire.
Ce qu'est vraiment le Core 6
Le Core 6 est un ensemble de six scénarios de crise historiques par défaut qui s'exécutent automatiquement sur chaque plan que vous bâtissez à partir de maintenant. Vous n'avez rien à configurer. Ils sont enregistrés dans votre profil et s'exécutent en arrière-plan chaque fois que vous créez un nouveau plan.
Une précision importante : le Core 6 n'est pas rétroactif. Il ne revient pas en arrière pour retraiter les plans que vous avez enregistrés avant l'arrivée de cette fonctionnalité. Il s'applique aux nouveaux plans à partir de maintenant. Bâtissez un nouveau plan et les six scénarios viennent avec.
Chaque scénario est une combinaison précise de croissance moyenne, d'une fourchette de rendements d'une année à l'autre et d'inflation moyenne, tirée d'une période réelle de l'histoire des marchés. Votre plan au complet, vos comptes, votre séquence de retraits, le moment où vous commencez le RPC (Régime de pensions du Canada) et la SV (Sécurité de la vieillesse), passe par les six.
Les six scénarios, un par un
Voici ce qu'a été chaque époque, et les paramètres exacts avec lesquels Optiml la modélise. L'histoire sert de contexte. Les chiffres modélisés sont ce qui est réellement appliqué à votre plan.
Moyenne à long terme
C'est la base de référence stable, la version de l'avenir où rien de spectaculaire ne se produit et où les rendements se situent près de leur norme à long terme. C'est le scénario médian raisonnable, pas un test de résistance.
Optiml le modélise avec une croissance moyenne de 8,3 % et une inflation de 3,0 %.
Le krach de 2008
En 2008, le S&P 500 a chuté d'environ 37 % sur l'année civile, et d'environ 42 % du sommet au creux. Des gens près de la retraite qui détenaient des fonds à date cible censés les protéger ont quand même perdu 20 % ou plus. C'est le krach dont la plupart des gens dans la cinquantaine et la soixantaine se souviennent encore viscéralement.
Optiml le modélise avec une croissance moyenne de 6,8 %, une fourchette annuelle de -13,9 % à +12,3 % et une inflation de 2,0 %.
La Grande Dépression (1929-1938)
Le Dow a chuté de quelque part entre 79 % et 89 % de son sommet de 1929 jusqu'à son creux de 1932, et il n'a retrouvé ce sommet que des années plus tard. C'est l'extrême du pire scénario, celui qui vérifie si un plan peut survivre à un véritable effondrement et à une longue remontée.
Optiml le modélise avec une croissance moyenne de 6,0 %, une fourchette annuelle de -27,3 % à +30,7 % et une inflation de 0,9 %.
Forte inflation (1966-1982)
C'est l'époque que la plupart des Canadiens sous-estiment. Il n'y a pas eu un seul krach spectaculaire. L'inflation est plutôt passée d'environ 1 % à environ 14,5 %, et le Dow a discrètement perdu environ 73 % de sa valeur réelle, même si le chiffre nominal faisait du surplace. La menace n'était pas un krach. C'était l'inflation qui grugeait votre pouvoir d'achat année après année.
Optiml le modélise avec une croissance moyenne de 7,1 %, une fourchette annuelle de -14,7 % à +25,4 % et une inflation de 4,8 %.
La décennie perdue (2000-2009)
De 2000 à 2009, le S&P 500 a affiché un rendement annualisé d'environ -0,9 %. Un dollar investi au début valait environ 91 cents à la fin. Deux effondrements, celui des point-com et celui de 2008, ont encadré une décennie qui n'a mené nulle part. Ce scénario compte parce qu'il montre comment une « moyenne » plate peut quand même faire échouer un plan qui retire de l'argent tout au long du parcours. C'est la séquence, et pas seulement la moyenne, qui fait les dégâts.
Optiml le modélise avec une croissance moyenne de 5,9 %, une fourchette annuelle de -13,9 % à +17,2 % et une inflation de 2,0 %.
Le marché haussier (1982-1999)
De 1982 à 1999, le S&P 500 a progressé d'environ 20 % par année. C'est le meilleur scénario qui s'est réellement produit, l'autre extrême. Il fait partie de l'ensemble pour une raison simple : un plan qui n'a jamais été testé que contre de bonnes années n'a jamais vraiment été testé. Voir votre plan traverser le marché haussier confirme votre potentiel de hausse, et voir où il se situe à côté des scénarios difficiles vous montre l'éventail complet.
Optiml le modélise avec une croissance moyenne de 11,9 %, une fourchette annuelle de -2,4 % à +31,7 % et une inflation de 2,9 %.
Réussi, Échec et le score du plan
Chacun des six scénarios donne un résultat clair : Réussi ou Échec. Réussi signifie que votre plan finance entièrement le style de vie souhaité sur tout l'horizon dans les conditions de cette époque. Échec signifie qu'il manque d'argent à un moment donné en cours de route.
Les six résultats se combinent en un seul score du plan sur 100, affiché directement dans le sommaire du plan. C'est la lecture rapide de la façon dont votre plan tient le coup sur tout l'éventail de l'histoire, de la Grande Dépression au marché haussier.
Pour rendre ça concret, voici un exemple de plan que nous avons bâti pour montrer la fonctionnalité en action. Il a obtenu 67, avec 4 des 6 scénarios réussis. C'est une seule illustration, pas un résultat typique, une cible ou un chiffre auquel vous devriez vous attendre. Chaque plan est différent, et les deux scénarios qui échouent pour une personne ne seront pas les mêmes que pour une autre. L'exemple sert uniquement à montrer à quoi ressemble le résultat, jamais à suggérer un montant en dollars ou une valeur de succession en particulier.
Graphiques des scénarios et détail des scénarios en échec
Un score vous dit si un scénario réussit. Les Graphiques des scénarios vous disent comment. Optiml trace le solde de votre portefeuille dans les six scénarios sur tout votre horizon, par exemple de 2026 à 2058, dans un seul graphique linéaire. Vous voyez le marché haussier grimper en flèche, la Grande Dépression se traîner au bas du graphique et tout ce qu'il y a entre les deux, sur la même ligne du temps.
Les années de manque à gagner sont indiquées directement sur le graphique. Si un scénario manque d'argent, vous voyez l'année exacte où la ligne entre en zone de difficulté.
Il y a ensuite l'onglet Détail des scénarios en échec. C'est là qu'un Échec cesse d'être un signal d'alarme et devient une tâche à faire. Il vous montre précisément quand et pourquoi un scénario manque d'argent : l'année où les dépenses cessent d'être couvertes, et ce qui se passait dans le plan à ce moment-là. C'est la différence entre « votre plan pourrait être risqué » et « votre plan manque d'argent en 2041 avec la séquence de la décennie perdue, voici l'écart ». Avec la deuxième, vous pouvez agir.
Core 6 et Score de réussite : deux angles, une même question
Si vous utilisez déjà Optiml, vous connaissez le Score de réussite Monte-Carlo. Ça vaut la peine de bien préciser le lien entre les deux, parce qu'ils répondent à la même question de fond sous des angles différents.
Le Score de réussite est une mesure de la résilience statistique globale. Il est bâti à partir de 50 scénarios de marché tirés de plus de 50 000 trajectoires de rendement générées, une approche Monte-Carlo qui demande : parmi un très large éventail d'avenirs possibles, dans quelle proportion votre plan tient-il le coup? C'est l'objectif grand angle. Des milliers de lendemains possibles.
Le Core 6 est l'angle opposé. Six époques précises et nommées qui ont vraiment eu lieu. Pas « les 15 % des avenirs qui tournent mal », mais « 1929 », « 2008 », « les années 1970 ». Des périodes que vous pouvez imaginer, montrer du doigt et analyser.
Ils sont complémentaires, pas concurrents. Le Score de réussite vous donne l'ampleur. Le Core 6 vous donne les noms. Utilisez les deux et vous voyez votre plan sous tous les angles qui comptent.
Adaptez les six à vos besoins
Les six scénarios par défaut forment un solide point de départ, mais ils ne sont pas figés. Vous pouvez les remplacer et configurer vos propres scénarios personnalisés, les nommer et fixer leurs paramètres de croissance et d'inflation pour qu'ils s'exécutent sur chaque plan à partir de maintenant.
Vous craignez un choc inflationniste prolongé qui irait au-delà des années 1970? Créez-le. Vous voulez voir un marché plat qui ne s'effondre pas et ne grimpe pas, mais qui dérive simplement? Configurez-le. Le Core 6 est votre angle par défaut sur l'histoire, et vous pouvez l'ajuster à vos propres préoccupations.
Cohérent avec le portefeuille que vous détenez vraiment
Une autre amélioration se trouve sous tout ça. Optiml enregistre maintenant la répartition de portefeuille par défaut au moment où le Score de réussite génère ses scénarios. Ainsi, les résultats de vos tests de résistance restent cohérents avec la combinaison d'actifs que vous détenez vraiment, plutôt que de dériver vers une répartition générique. Les scénarios testent votre portefeuille, pas un substitut.
Comment l'utiliser
Si vous avez déjà Optiml
Bâtissez un nouveau plan et vous trouverez votre score du plan et les résultats des six scénarios dans le sommaire du plan. N'oubliez pas que ça s'applique aux nouveaux plans, pas aux anciens plans enregistrés. Si vous voulez le Core 6 sur une stratégie bâtie il y a quelques mois, rebâtissez-la à neuf.
Quand vous voyez un Échec, ouvrez l'onglet Détail des scénarios en échec et repérez l'année du manque à gagner. Puis traitez-le comme un levier, pas comme un verdict. Ajuster le moment de vos retraits, changer le moment où vous commencez le RPC ou la SV, réduire les dépenses des premières années ou augmenter vos cotisations avant la retraite peuvent tous faire passer un scénario d'Échec à Réussi. Modifiez la donnée, relancez le plan, regardez le score réagir. C'est tout l'intérêt d'un modèle vivant.
Si vous vous demandez si vous devriez essayer Optiml
Voici l'argument simple en faveur de ce niveau de profondeur. Un plan qui vous montre une seule ligne de projection bien lisse vous montre un seul avenir, celui où tout se passe bien. Il ne peut pas vous dire ce qui arrive si vous prenez votre retraite au début d'une décennie perdue ou d'un autre 2008. Le Core 6 répond directement à cette question, en nommant chaque époque, et indique l'année exacte où votre plan manquerait d'argent si c'était le cas. C'est la différence entre un plan dont vous espérez qu'il tienne et un plan que vous avez mis à l'épreuve.
Pourquoi c'est particulièrement important pour les Canadiens
Tout ça est directement lié au risque de séquence des rendements, la raison pour laquelle l'ordre de vos rendements compte plus que leur moyenne une fois que vous retirez de l'argent. Le scénario de la décennie perdue le rend visible : une même moyenne plate sur dix ans peut financer un plan ou le faire échouer selon le moment où les mauvaises années arrivent.
Pour les Canadiens, l'enjeu est encore plus aigu. Une fois que votre REER (régime enregistré d'épargne-retraite) est converti en FERR (fonds enregistré de revenu de retraite), votre retrait minimum de chaque année est calculé à partir du solde à la fin de l'année précédente, peu importe ce que le marché vient de faire. Une mauvaise année ne réduit pas votre retrait obligatoire. Vous pouvez être forcé de vendre en plein repli, exactement au mauvais moment. Soumettre le moment de la conversion de votre FERR au test du Core 6 vous montre si votre plan absorbe ce choc ou s'il plie sous la pression. Pour en savoir plus sur les mécanismes, nous en avons parlé ici : le risque caché à la retraite, ou pourquoi la séquence des rendements compte plus que la moyenne.
En résumé
Vous ne pouvez pas savoir dans quel avenir vous prendrez votre retraite. Mais vous pouvez savoir comment votre plan se comporte dans ceux que l'histoire nous a déjà montrés. Le Core 6 confronte votre plan à six époques réelles, indique chaque endroit où il manque d'argent et vous donne les leviers pour corriger le tir.
Un plan que vous avez mis à l'épreuve face à l'histoire réelle n'est pas un plan qui doit vous inquiéter. C'est un plan auquel vous pouvez vous fier.
Questions fréquentes
Qu'est-ce que le Core 6 dans Optiml?
Le Core 6 est un ensemble de six scénarios de crise historiques par défaut qui s'exécutent automatiquement sur chaque nouveau plan que vous bâtissez dans Optiml. Chaque scénario modélise une époque de marché réelle, de la moyenne à long terme au krach de 2008, à la Grande Dépression, aux années de forte inflation de 1966-1982, à la décennie perdue de 2000-2009 et au marché haussier de 1982-1999, à l'aide d'une combinaison précise de croissance moyenne, d'une fourchette de rendements d'une année à l'autre et d'inflation moyenne. Chacun donne un résultat Réussi ou Échec, et les six se combinent en un score du plan sur 100 dans votre sommaire du plan.
En quoi le Core 6 diffère-t-il du Score de réussite?
Le Score de réussite mesure la résilience statistique globale, à partir de 50 scénarios de marché tirés de plus de 50 000 trajectoires de rendement générées selon une approche Monte-Carlo. Il indique à quelle fréquence votre plan tient le coup parmi des milliers d'avenirs possibles. Le Core 6 est l'angle opposé : six époques historiques précises et nommées que vous pouvez montrer du doigt et analyser, et qui indiquent si votre plan survit à chacune. Les deux sont complémentaires, l'un ne remplace pas l'autre.
Le Core 6 s'applique-t-il à mes plans déjà enregistrés?
Non. Le Core 6 n'est pas rétroactif. Il s'exécute sur les nouveaux plans que vous bâtissez à partir de maintenant et ne revient pas en arrière pour retraiter les plans enregistrés avant l'arrivée de la fonctionnalité. Pour voir le Core 6 sur une ancienne stratégie, rebâtissez le plan à neuf.
Qu'est-ce qu'un bon score du plan?
Il n'y a pas de cible universelle. Le bon score du plan dépend de votre plan, de vos objectifs et de votre tolérance au risque. Ce qui compte plus que le chiffre, c'est ce qu'un Échec vous apprend : il indique exactement l'époque dans laquelle votre plan a de la difficulté et, grâce à l'onglet Détail des scénarios en échec, l'année précise où il manque d'argent. C'est là qu'il faut concentrer vos efforts, plutôt que de courir après un seul chiffre vedette.
Puis-je modifier les six scénarios?
Oui. Les six scénarios par défaut peuvent tous être remplacés. Vous pouvez nommer et configurer vos propres scénarios personnalisés, comme un choc inflationniste prolongé ou un marché plat, et fixer leurs paramètres de croissance et d'inflation pour qu'ils s'exécutent sur chaque plan à partir de maintenant.
Qu'est-ce que le score du plan?
Le score du plan est un chiffre unique sur 100, affiché dans votre sommaire du plan, qui résume le comportement de votre plan dans les six scénarios du Core 6. Chaque scénario donne un résultat Réussi ou Échec, et ces résultats se combinent dans le score du plan, ce qui vous donne une lecture rapide de la façon dont votre plan tient le coup sur tout l'éventail de l'histoire des marchés.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit