

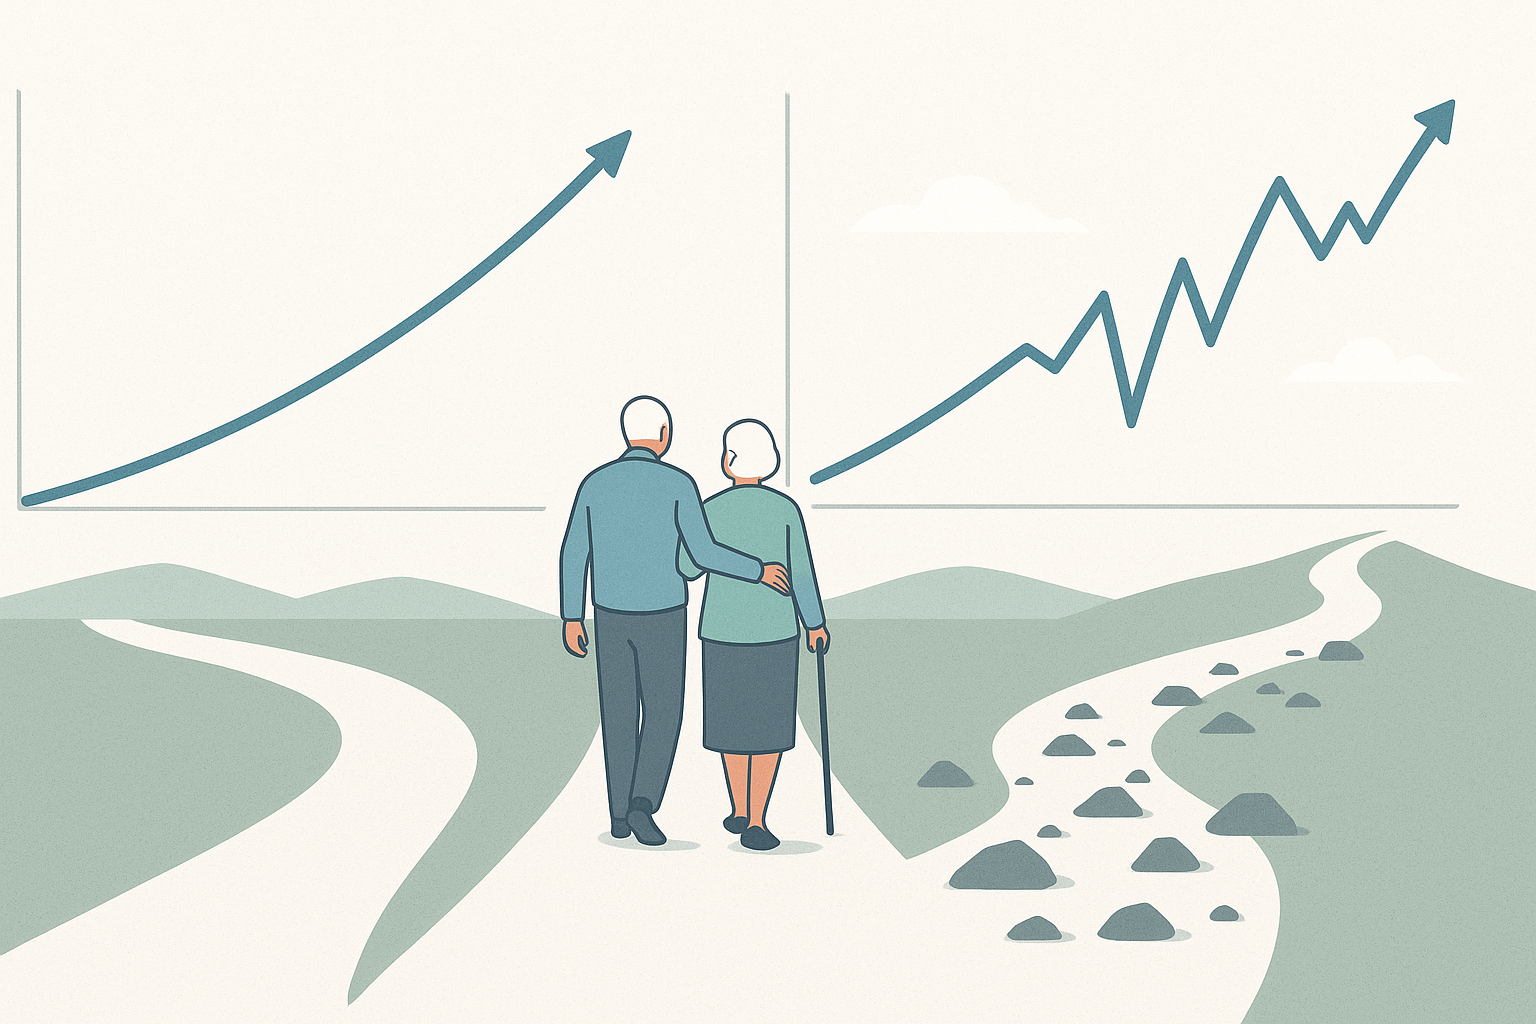
Le risque caché de la retraite : pourquoi la séquence des rendements compte plus que la moyenne
Quand ils pensent à leurs placements de retraite, la plupart des gens se concentrent sur le rendement moyen. Par exemple, si votre portefeuille rapporte en moyenne 6 % par année, cela semble assez sûr pour bâtir un plan.
Mais voici le piège : l'ordre de ces rendements peut compter tout autant, et une fois que vous commencez à retirer de l'argent de votre portefeuille à la retraite, il peut compter encore plus que la moyenne elle-même. C'est ce qu'on appelle le risque de séquence des rendements, et il peut faire la différence entre une retraite confortable et un manque d'argent trop tôt.
Étude de cas : portefeuille de 500 000 $, sans retraits
Commençons simplement. Imaginez que vous avez un portefeuille de 500 000 $ investi pendant 6 ans. Au cours de cette période, vous connaissez des gains et des pertes, mais votre rendement annuel moyen s'établit à 6 %.
Scénario A : de solides rendements positifs pendant 4 ans, puis 2 ans de pertes.
Scénario B : les mêmes rendements, mais dans l'ordre inverse (les pertes d'abord, les gains ensuite).
Que se passe-t-il? Les deux portefeuilles terminent à la même valeur. Même si le parcours est très différent, l'un subissant ses pertes tard et l'autre tôt, le résultat final est identique. C'est que, lorsque vous ne retirez pas d'argent, la séquence n'a pas d'importance. Seul le rendement composé total compte.
Étude de cas : portefeuille de 500 000 $, retraits de 50 000 $ par année
Ajoutons maintenant la réalité au portrait : les retraits à la retraite.
Cette fois, on retire 50 000 $ chaque année du même portefeuille de 500 000 $ pour financer les dépenses courantes. Les rendements sont exactement les mêmes qu'avant; la seule différence, c'est que vous retirez de l'argent en cours de route.
Les résultats? Très différents :
- Dans le scénario A (pertes tardives), le portefeuille termine à environ 224 000 $.
- Dans le scénario B (pertes hâtives), le portefeuille termine à seulement 158 000 $.
C'est un écart de plus de 65 000 $ en seulement 6 ans. Étirez cela sur une retraite de 25 à 30 ans, et l'écart devient énorme. Voilà le risque de séquence des rendements en action.
Pourquoi cela se produit
Quand vous retirez de l'argent dans un marché baissier, vous devez vendre plus de parts pour obtenir la même somme. Ces parts sont perdues pour toujours, alors quand le marché se redresse, il vous reste moins de capital pour fructifier.
Cela crée un problème qui s'aggrave avec le temps :
- Pertes hâtives + retraits = dommages permanents
- Pertes tardives (après des années de croissance) = plus de coussin pour les absorber
Pourquoi un plan à « 6 % fixe » ne suffit pas
La plupart des calculateurs de retraite supposent un rendement bien net de 6 % chaque année. C'est commode, mais irréaliste. Les marchés n'évoluent pas en ligne droite : ils rebondissent, parfois violemment. Deux plans ayant le même « rendement moyen » peuvent donner des résultats complètement différents selon le moment où les replis surviennent.
Comment Optiml vous aide
C'est exactement pourquoi Optiml comprend le testeur de résistance (Stress Tester) et le Score de réussite Monte-Carlo :
- Le testeur de résistance montre ce qui arrive si de mauvais marchés frappent tôt, tard ou à répétition pendant votre retraite.
- Le Score de réussite montre à quel point votre plan est résilient sur des milliers de trajectoires de marché possibles.
- Vous pouvez combiner ces outils avec notre optimisation des retraits qui tient compte de l'impôt : vous gérez ainsi le risque de séquence tout en réduisant au minimum le frein de l'impôt et des récupérations.
Le but n'est pas de bâtir un plan qui fonctionne si tout va bien, mais un plan qui fonctionne encore si les choses tournent mal.
Points clés à retenir
- Pendant que vous épargnez, l'ordre des rendements n'a pas d'importance.
- Une fois que vous commencez vos retraits, le risque de séquence peut changer radicalement l'issue de votre retraite.
- Les moyennes peuvent masquer ce risque : ce qui compte, c'est la façon dont votre plan tient le coup selon différents ordres de rendements.
- Les tests de résistance ne sont pas facultatifs, ils sont essentiels.
👉 Vous voulez voir comment votre plan tient le coup selon différentes trajectoires de marché? Testez-le dès aujourd'hui avec Optiml et bâtissez une retraite qui fonctionne dans les bons marchés, les mauvais marchés et tout ce qui se trouve entre les deux.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit