

Toutes les quelques semaines, quelqu'un nous écrit, convaincu d'avoir trouvé un bogue dans Optiml. L'histoire est presque toujours la même. Son plan recommandait de retirer de l'argent de son CELI (compte d'épargne libre d'impôt) pour financer un gros projet, souvent l'achat d'une maison. La personne suit le plan. Puis, en janvier suivant, elle se connecte et voit un montant énorme de droits de cotisation réapparaître. Bien plus que le plafond annuel. Parfois des dizaines de milliers de dollars de plus.
« Ça ne peut pas être ça », nous dit-elle.
Et pourtant, c'est bien ça. Ce n'est pas un bogue. C'est exactement ainsi que le CELI est conçu, et c'est l'une des règles les plus mal comprises de tout le compte. Une fois le mécanisme bien compris, vous cessez de douter du chiffre et vous commencez à l'utiliser de façon délibérée.
La règle que beaucoup de Canadiens comprennent mal
Beaucoup de Canadiens croient que leurs droits de cotisation au CELI montent et descendent avec leurs placements. Ce n'est pas le cas. Vos droits sont complètement distincts de ce que fait votre argent à l'intérieur du compte.
Vos droits au CELI ne changent que lorsque vous cotisez ou retirez
Il y a exactement deux gestes qui font bouger vos droits de cotisation :
- Vous cotisez. Vos droits disponibles diminuent du montant versé.
- Vous retirez. Vos droits disponibles augmentent, mais seulement l'année suivante (on revient sur le moment plus bas).
C'est tout. Chaque 1er janvier, le gouvernement ajoute aussi le nouveau plafond annuel de l'année. Pour 2026, le plafond annuel est de 7 000 $. Si vous êtes admissible chaque année depuis le lancement du CELI en 2009 (18 ans ou plus et résident du Canada) et que vous n'avez jamais cotisé, vos droits cumulés sont d'environ 109 000 $.
Les gains et les pertes de placement ne changent pas vos droits
C'est la partie qui échappe aux gens. Si vous cotisez 7 000 $ et que ce montant passe à 9 000 $ dans le compte, vos droits n'ont pas diminué de 9 000 $. Ils ont diminué des 7 000 $ que vous avez versés. Les 2 000 $ de croissance sont à vous, libres d'impôt, et n'ont jamais été déduits de vos droits.
L'inverse est aussi vrai. Si ces 7 000 $ tombent à 5 000 $, vous avez quand même utilisé 7 000 $ de droits. Les mouvements du marché sur votre solde ne changent rien, à eux seuls, au montant de vos droits. Les droits réagissent à vos gestes (cotisations et retraits), pas à ceux du marché.
Pourquoi les droits retirés reviennent plus gros que prévu
Voici le mécanisme qui fait croire aux gens que quelque chose s'est brisé.
Vous récupérez le montant total retiré, croissance comprise
Quand vous retirez de votre CELI, le montant rajouté à vos droits est le montant total en dollars que vous avez retiré, et non le montant versé au départ. Croissance comprise.
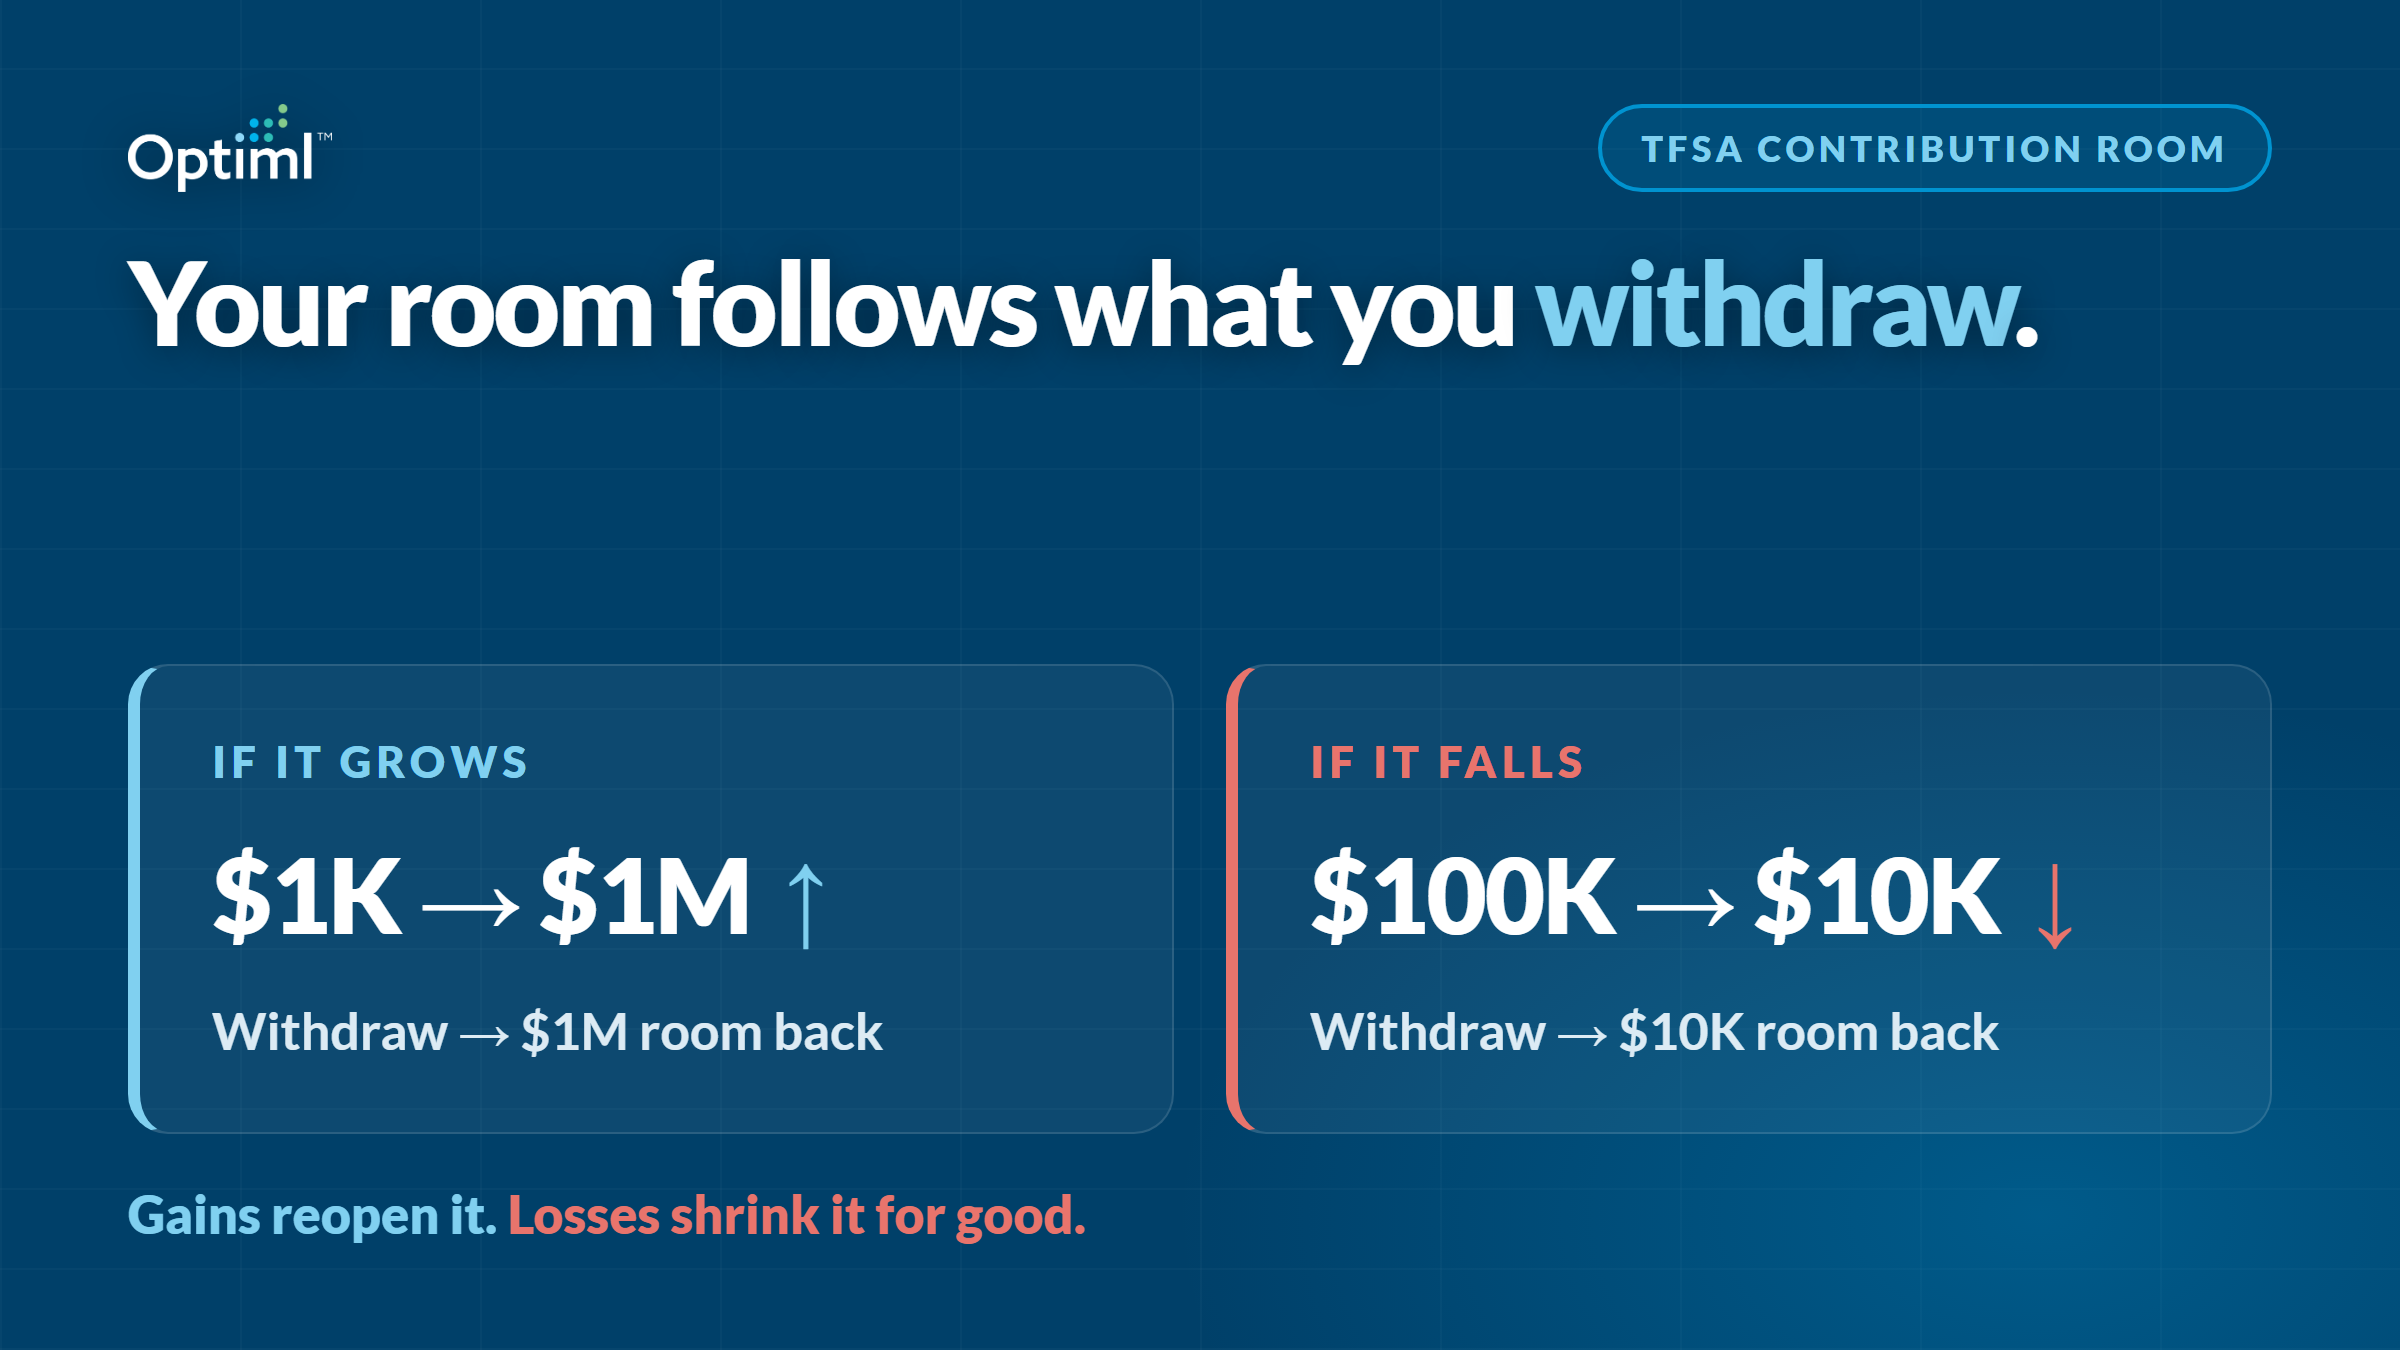
Poussons l'exemple à l'extrême pour que ce soit évident. Disons que vous versez 1 000 $ dans votre CELI et que, au fil des années, ce montant atteint 1 000 000 $. Si vous retirez la totalité du 1 000 000 $ pour acheter une maison, vos droits de cotisation augmentent de 1 000 000 $. Pas de 1 000 $. Les droits que vous récupérez dépendent de ce que vous retirez, pas de ce que vous avez versé.
C'est pourquoi un retrait planifié peut faire réapparaître un montant qui semble impossible. La croissance qui était à l'abri dans le compte vous permet, en pratique, de « verrouiller » ces droits en la retirant.
Les droits reviennent le 1er janvier de l'année suivante
Ici, le moment compte plus que tout. Les droits retirés ne sont pas rétablis au moment où vous sortez l'argent. Ils reviennent le 1er janvier de l'année civile suivante.
Si vous retirez en juillet, ces droits restent donc inutilisables jusqu'à la fin de l'année et réapparaissent au jour de l'An suivant, en plus du nouveau plafond annuel. C'est justement ce détail qui cause les vrais ennuis, comme on le verra plus bas.
L'asymétrie qui échappe à la plupart des gens
Si les gains font réapparaître des droits, il est tentant de croire que les pertes font l'inverse, de façon nette et symétrique. Ce n'est pas le cas. Le système est déséquilibré, et pas en votre faveur quand les choses tournent mal.
Les pertes réduisent vos droits pour de bon
Comme les droits récupérés correspondent à ce que vous retirez, une perte dans le compte vous coûte des droits que vous ne récupérerez jamais.
Disons que vous cotisez 100 000 $ et que vos placements tombent à 10 000 $. Si vous retirez ces 10 000 $, les droits rétablis en janvier suivant ne sont que de 10 000 $, et non des 100 000 $ versés au départ. Les 90 000 $ de droits restants sont perdus pour de bon. Aucun mécanisme ne permet de les récupérer.
Mettez les deux cas côte à côte et l'asymétrie saute aux yeux.
Les gains vous aident, les pertes vous nuisent, et pas dans la même mesure. La croissance peut multiplier vos droits. Une perte les efface sans bruit.
Les règles qui vous évitent des ennuis
Deux règles pratiques découlent directement de ce mécanisme de calendrier, et il est facile de se faire prendre avec l'une comme avec l'autre.
Ne recotisez pas la même année que votre retrait
Comme les droits retirés ne reviennent que le 1er janvier suivant, remettre cet argent dans le compte la même année civile (au-delà des droits dont vous disposiez déjà) constitue une cotisation excédentaire. L'Agence du revenu du Canada impose 1 % par mois sur le montant excédentaire pour chaque mois où il reste dans le compte.
Ce piège attrape des gens constamment. Ils retirent 20 000 $ en mars, changent d'idée en septembre et remettent l'argent en pensant simplement récupérer leur propre argent. Ce n'est pas le cas. Ils font une cotisation excédentaire, et la pénalité court jusqu'à ce qu'ils retirent l'excédent ou que la nouvelle année rétablisse les droits. La solution est simple : si vous voulez remettre un retrait dans votre CELI, attendez la nouvelle année.
Suivez vos propres droits, car Mon dossier de l'ARC peut accuser du retard
Vos droits au CELI apparaissent dans Mon dossier de l'Agence du revenu du Canada, mais ce chiffre n'est pas toujours à jour. Il est mis à jour une fois que les institutions financières ont déclaré vos opérations, ce qui veut souvent dire qu'il ne tient pas compte tout de suite des cotisations et des retraits de l'année en cours, surtout en milieu d'année.
Voyez le chiffre de l'ARC comme un point de départ, pas comme une vérité absolue. Si vous avez été actif cette année, faites le calcul vous-même plutôt que de vous fier à un chiffre qui peut avoir des mois de retard.
Ce que cela signifie pour ce que vous détenez dans votre CELI
Cette asymétrie a une conséquence discrète sur la façon de voir le compte. Puisqu'une perte dans un CELI vous coûte des droits de cotisation pour de bon alors qu'un gain ne les réduit jamais, le compte récompense une croissance de qualité à long terme et pénalise les fortes fluctuations qui se terminent par un retrait à perte.
Cela ne veut pas dire qu'il existe un seul bon placement à y détenir. C'est une décision personnelle qui dépend de l'ensemble de votre situation. Mais comme principe général de planification, le CELI est un mauvais endroit pour de l'argent que vous risquez de jouer ou de faire entrer et sortir à perte, et un excellent endroit pour des actifs que vous comptez conserver et laisser fructifier. Le choix du compte qui porte votre croissance mérite d'être fait délibérément, pas par défaut.
Comment Optiml modélise tout cela pour vous
C'est exactement le genre de détail facile à rater à la main et facile à réussir quand un plan tient la comptabilité pour vous. Optiml modélise vos droits au CELI année par année sur tout votre horizon de retraite, en suivant chaque cotisation, chaque retrait et les droits qui réapparaissent en janvier suivant, pour que le chiffre affiché soit celui que les règles produisent réellement.
Quand Optiml recommande de financer un objectif comme l'achat d'une maison à partir de votre CELI, c'est parce qu'il a modélisé le compte optimal et le plus avantageux sur le plan fiscal d'où puiser, compte tenu de l'ensemble de vos revenus, en comparant votre CELI à votre REER (régime enregistré d'épargne-retraite), à votre FERR (fonds enregistré de revenu de retraite) et à vos comptes non enregistrés. C'est à ce moment que les utilisateurs voient leurs droits réapparaître et croient que quelque chose s'est brisé. Rien ne s'est brisé. Le plan applique simplement la règle correctement.
Avec Comparer les plans, vous pouvez mettre deux approches côte à côte et voir comment chacune fait bouger différemment vos droits, vos impôts et votre résultat à long terme. « Ça ne peut pas être ça » devient un plan sur lequel vous pouvez compter.
L'essentiel
Vos droits au CELI ne sont pas un tableau de pointage de vos rendements. Ils bougent quand vous cotisez et quand vous retirez, et le montant qui réapparaît correspond à ce que vous avez retiré, rétabli en janvier suivant. Faites croître votre argent dans le compte et vous pouvez multiplier vos droits. Perdez de l'argent dans le compte et vous perdez ces droits pour de bon.
Le compte n'est pas compliqué une fois qu'on connaît la règle. C'est simplement que la plupart des gens ne l'ont jamais apprise.
Maintenant, vous la connaissez.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit