

Le mouvement FIRE a mûri
Pendant des années, le FIRE (Financial Independence, Retire Early, soit l'indépendance financière et la retraite anticipée) voulait dire une seule chose. Épargner de façon agressive, atteindre un chiffre et quitter le marché du travail dans la quarantaine. Mais les Canadiens qui le poursuivent vraiment ont dépassé cette définition.
Un article récent de Yahoo Finance Canada a bien saisi ce virage. L'objectif est passé d'une sortie hâtive à ce que le mouvement appelle maintenant le travail optionnel.
Laura Sondy, professeure de comportement organisationnel à l'Université de la Caroline du Nord, voit dans l'expression « work optional » (travail optionnel) de l'autrice FIRE Tanja Hester un meilleur cadre. Selon elle, le point commun des adeptes actuels du FIRE est « un désir d'avoir plus d'autonomie sur les conditions de leur travail et de leur vie » (traduction libre). Moins d'heures. Un poste moins stressant. La possibilité de prendre du recul si l'emploi n'en vaut plus la peine.
Le moment est logique. Robert Half Canada a constaté que 47 % des professionnels canadiens disaient souffrir d'épuisement professionnel en 2025, contre 42 % en 2024 et 33 % en 2023. Quand près de la moitié de la main-d'œuvre fonctionne sur la réserve, « je veux pouvoir ralentir » cesse d'être un objectif de luxe et devient un objectif courant.
Nous sommes d'accord avec ce recadrage. Nous irions même plus loin.
Une impression de souplesse n'est pas une souplesse modélisée
C'est ici que nous insistons. Convenir que le FIRE devrait porter sur les options, c'est la partie facile. La partie difficile, c'est que la plupart des gens qui disent « j'ai probablement des options » n'ont jamais confronté cette croyance à leurs propres chiffres.
« Je pense que je pourrais passer à temps partiel à 55 ans » est une impression. C'est une lecture raisonnable, pleine d'espoir et instinctive de vos finances. Mais des options que vous ne pouvez pas mesurer ne sont pas des options. C'est un espoir.
Une option que vous pouvez réellement exercer se formule autrement. Elle ressemble à ceci : « Je peux passer à trois jours par semaine à 55 ans, ça me coûte à peu près tant en dépenses à vie, et mon plan finance quand même la retraite que je veux. » C'est une option modélisée. L'écart entre les deux, c'est l'écart entre deviner et savoir.
Vos options sont des postes chiffrés, pas des impressions
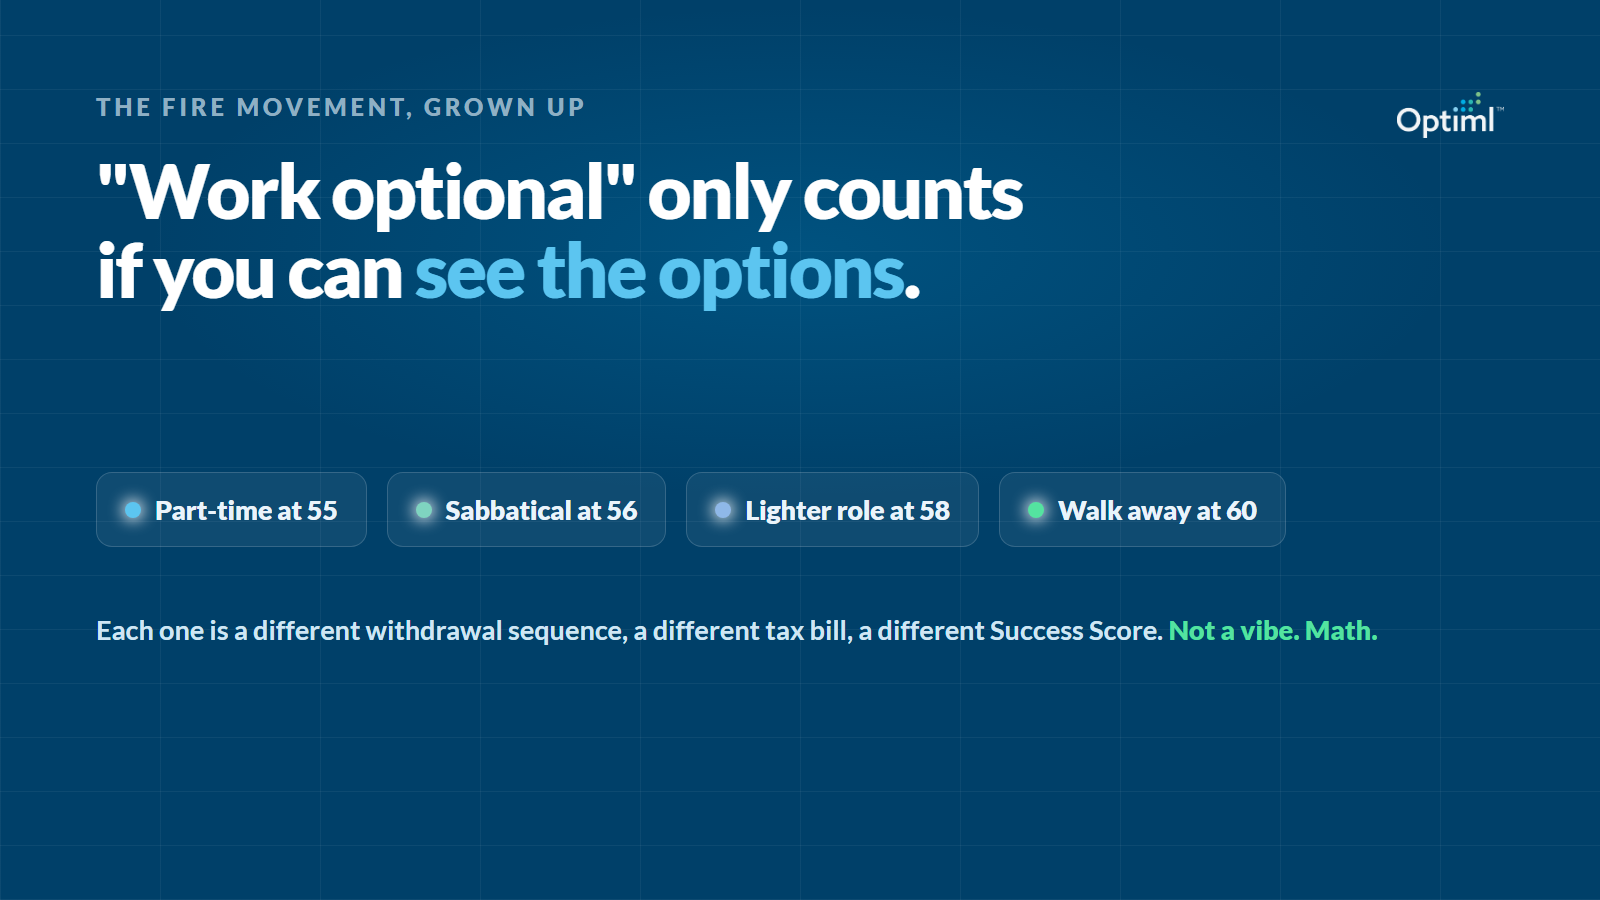
Chaque version du « travail optionnel » est un changement précis dans un plan précis. Prenez une personne et regardez les embranchements devant elle :
- Passer à temps partiel à 55 ans. Un revenu d'emploi plus faible pendant une décennie, ce qui change le moment où vous commencez à puiser dans votre REER (régime enregistré d'épargne-retraite) et votre CELI (compte d'épargne libre d'impôt), et la tranche d'imposition où vous vous trouvez pendant ce temps.
- Prendre un congé sabbatique d'un an à 56 ans. Une seule année de pause qui doit être financée quelque part. Le compte dans lequel vous puisez change votre facture d'impôt de cette année-là et les droits que vous reportez.
- Passer à un poste moins payant et moins stressant à 58 ans. Moins de revenu maintenant, peut-être une plus longue période de travail, et un portrait différent de vos cotisations au RPC (Régime de pensions du Canada).
- Arrêter complètement à 60 ans. Le décaissement complet commence tôt, ce qui transforme votre ordre de retrait pour les 30 années suivantes et plus.
Chacune de ces options correspond à un ordre de retrait différent, à une facture d'impôt à vie différente et à un niveau de résilience différent. Aucune n'est une impression. Ce sont toutes des calculs, et ces calculs peuvent être connus avant de vous engager.
C'est exactement ce qu'Optiml a été conçu pour montrer. Le Score de réussite Monte-Carlo transforme « je pense être libre » en une note sur 100, en soumettant votre plan à des centaines de scénarios de marché (une simulation Monte-Carlo). Comparer les plans met deux ou trois de ces options côte à côte, pour que « temps partiel à 55 ans » et « départ à 60 ans » cessent d'être des intuitions concurrentes et deviennent une comparaison que vous pouvez réellement lire.
Soyons honnêtes sur le seuil de revenu
Il y a une raison pour laquelle l'approche des options compte plus qu'un chiffre FIRE strict pour la plupart des Canadiens : les calculs FIRE classiques sont hors de portée pour beaucoup de gens.
Saijal Patel, fondatrice de Saij Elle, qualifie l'objectif traditionnel d'épargner de 50 à 70 % de son revenu de « difficile à atteindre pour la plupart des Canadiens » (traduction libre). Selon son estimation, un ménage a besoin d'environ 80 000 $ à 84 000 $ après impôt (environ 110 000 $ à 120 000 $ avant impôt) pour assumer un coût de la vie mensuel de 3 200 $ à 3 500 $ tout en visant le FIRE.
Le planificateur rémunéré à l'acte Ed Rempel est encore plus catégorique pour une personne seule. Une personne seule à Toronto qui gagne 75 000 $, soit environ 4 700 $ net par mois, aurait plutôt besoin d'environ 140 000 $ par année pour qu'une trajectoire FIRE traditionnelle fonctionne.
Pour la plupart des Canadiens, ce seuil n'est pas réaliste. Et c'est justement le but. Si le FIRE complet, avec retraite à 45 ans, est exclu, c'est dans le spectre que se trouve la vraie valeur. Le Coast FIRE, le Barista FIRE et la retraite partielle sont toutes des versions du « travail optionnel » qui n'exigent pas un taux d'épargne à six chiffres. Elles exigent seulement de savoir quel levier vous pouvez réellement actionner, et à quel moment.
Nous avons déjà fait valoir une version de cet argument : la retraite n'est pas un interrupteur qu'on actionne une fois, c'est un gradateur qu'on baisse au fil des années. Temps partiel à 60 ans, un poste plus léger à 62 ans, retraite complète à 65 ans. L'état d'esprit des options, c'est la même idée appliquée plus tôt, et il ne fonctionne que si vous pouvez voir le coût de chaque réglage.
N'adoptez pas seulement l'état d'esprit des options. Mettez-le à l'épreuve.
L'article de Yahoo va dans la bonne direction, et les Canadiens qu'il présente abordent la question de façon saine. Notre seul ajout est celui-ci : ne vous arrêtez pas à l'état d'esprit. Un état d'esprit qui n'est pas mesuré reste une supposition.
Si vous voulez connaître tous les rouages du FIRE dans le système canadien, des piliers que sont le CELI et le REER jusqu'aux calculs du fonds d'urgence, nous avons tout expliqué dans le guide ultime du FIRE pour les Canadiens 2026. Commencez par là pour le « comment ».
Revenez ensuite à la partie qui vous concerne vraiment. Optiml vous permet de modéliser chaque option avec vos vrais chiffres et de voir son effet sur votre plan, vos impôts et votre Score de réussite Monte-Carlo. Pas l'estimer. Le voir.
Des options que vous pouvez mesurer sont réelles. Des options que vous ne pouvez que ressentir ne sont qu'un espoir avec un meilleur emballage.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit