

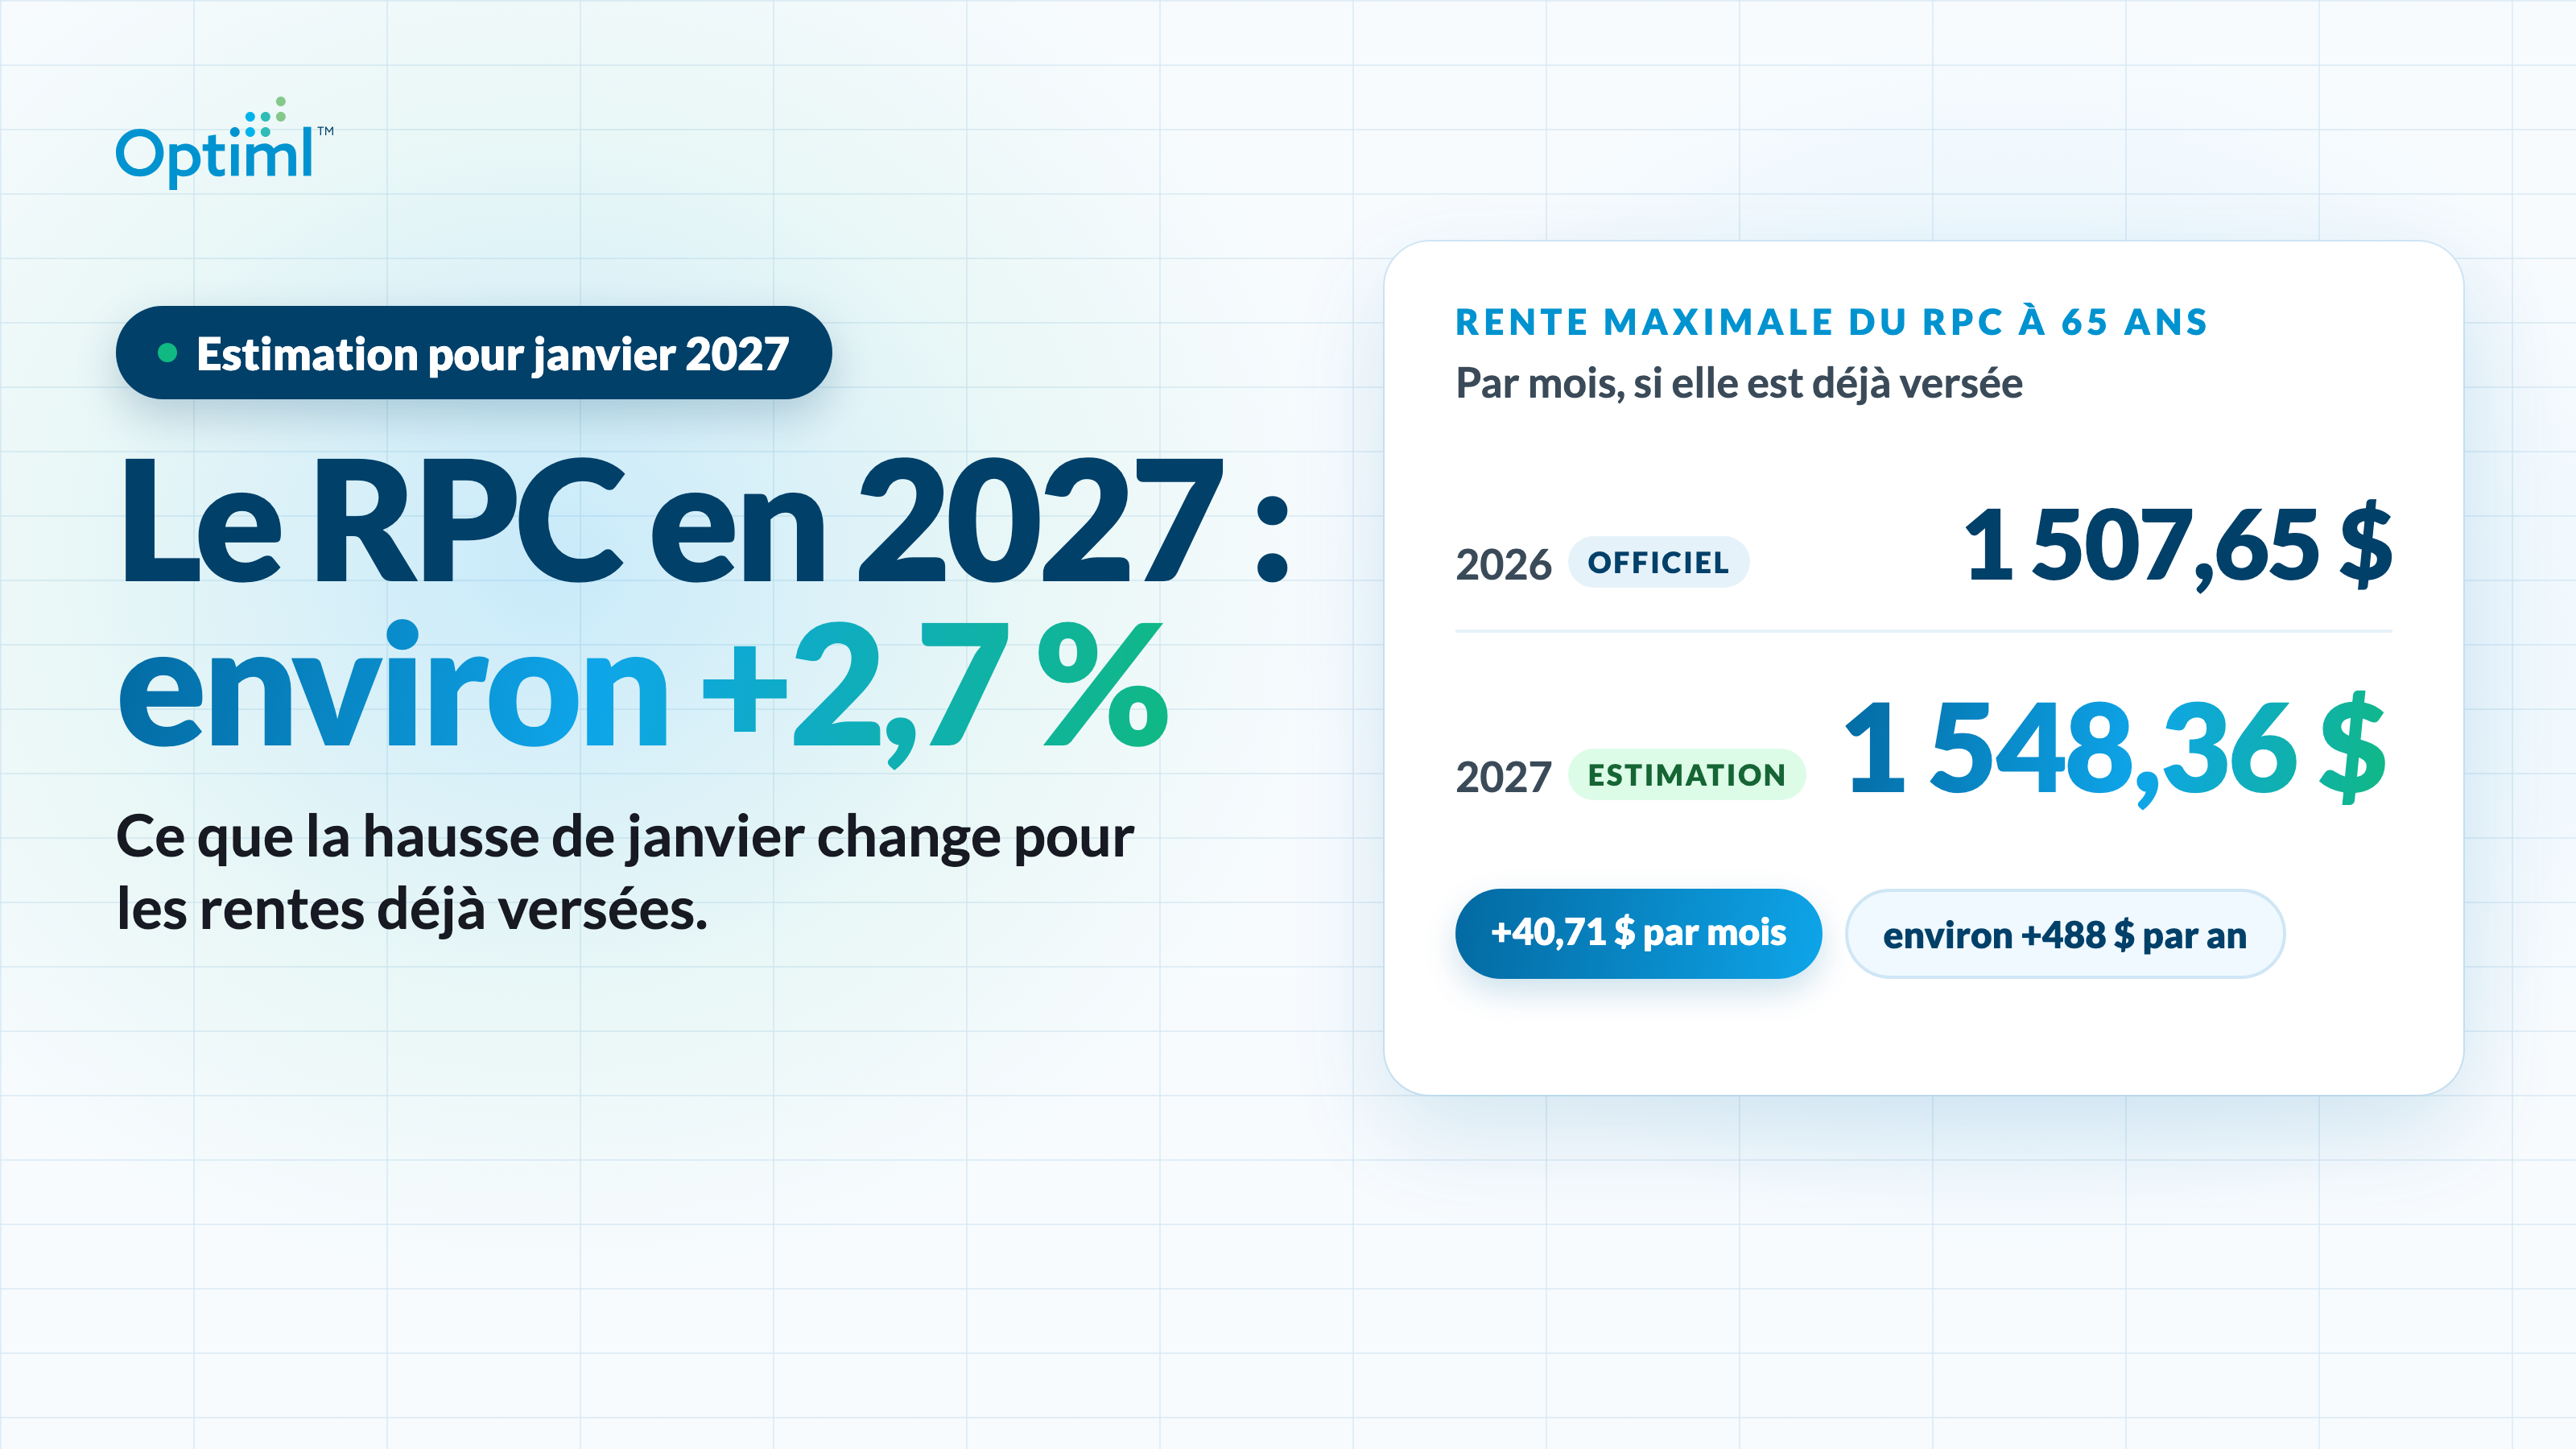
Les paiements du Régime de pensions du Canada (RPC) devraient augmenter d'environ 2,7 % en janvier 2027 pour les personnes qui les reçoivent déjà. À ce taux, la rente de retraite maximale à 65 ans passerait de 1 507,65 $ par mois à environ 1 548,36 $, une hausse de 40,71 $ par mois.
L'estimation provient de Jason Yee, analyste financier principal chez Finepoint Solutions Inc. à Saskatoon, selon ce qu'a rapporté The Globe and Mail le 23 octobre 2026. Il prévoyait jusque-là une hausse de 2,6 % et a relevé sa prévision à 2,7 % après que Statistique Canada a fait état d'une inflation de 3,1 % sur un an en septembre. À titre de comparaison, le RPC a augmenté de 2,0 % en janvier 2026.
Le chiffre officiel arrivera plus tard cette année, alors considérez chaque chiffre de 2027 dans cet article comme une estimation.
Vous cherchez ce que vous versez au RPC plutôt que ce que vous recevez? Le taux de cotisation de base baisse aussi en 2027, et nous en avons parlé dans Le taux de cotisation au RPC baisse en 2027. Ce changement laisse la formule des prestations intacte. La hausse de janvier est autre chose : le rajustement annuel à l'inflation des prestations déjà versées.
Montants du RPC en 2026 et hausse estimée pour 2027
Voici ce que donnerait une hausse de 2,7 % sur les montants officiels de 2026.
Les maximums de 2026 visent les prestations qui commencent en janvier 2026, et la moyenne, les nouveaux bénéficiaires en date de juillet 2026. Les deux proviennent de canada.ca. La colonne 2027 est notre propre calcul à 2,7 %, arrondi au cent près. La prestation après-retraite s'acquiert quand vous continuez de travailler et de cotiser après le début de votre RPC. La prestation de décès est un paiement unique et n'est pas indexée.
Sur une année complète, le maximum à 65 ans augmenterait d'environ 488 $. La rente du nouveau retraité moyen augmenterait d'environ 278 $.
Pris isolément, ces montants sont modestes. Mais l'indexation se cumule : chaque hausse de janvier s'applique au montant déjà majoré par la précédente, aussi longtemps que vous recevez le RPC.
Comment la hausse de janvier du RPC est calculée
Le taux d'inflation de septembre était de 3,1 %. Alors pourquoi l'estimation est-elle de 2,7 % et non de 3,1 %?
Parce que le RPC ne suit aucun mois en particulier. Une fois par année, en janvier, les montants du RPC sont rajustés selon la variation de la moyenne de l'Indice des prix à la consommation (IPC) sur les 12 mois de novembre à octobre, par rapport aux mêmes 12 mois un an plus tôt.
Voici comment cette formule a produit la hausse de 2026 :
- De novembre 2023 à octobre 2024 : IPC moyen de 160,4
- De novembre 2024 à octobre 2025 : IPC moyen de 163,6
- Variation : 2,0 %, appliquée aux paiements du RPC en janvier 2026
Pour une hausse de 2,7 % en janvier 2027, la moyenne de novembre 2025 à octobre 2026 doit s'établir à environ 168,0. C'est notre propre calcul : 163,6 × 1,027.
C'est à cause de cette moyenne qu'un seul mois de forte inflation ne fait bouger l'estimation que légèrement. Septembre est un mois sur douze, alors un résultat de 3,1 % a fait glisser la prévision de 2,6 % à 2,7 %. Une bonne partie de ce bond venait de l'essence, en forte hausse sur un an; sans l'essence, l'IPC a augmenté d'environ 2,2 %.
La formule ne fonctionne que dans un sens. Si la moyenne baisse, les montants du RPC restent où ils sont. Ils ne diminuent jamais.
Quand la hausse de 2027 deviendra officielle
L'IPC d'octobre, publié par Statistique Canada à la mi-novembre, est la dernière donnée du calcul. Ensuite, Emploi et Développement social Canada (EDSC) confirme le taux officiel et les nouveaux montants, habituellement à la fin de novembre ou en décembre. La hausse s'applique alors à partir de votre paiement de janvier 2027.
Qui reçoit la hausse de janvier
La hausse de janvier s'applique aux rentes déjà versées. Si vous recevez le RPC en ce moment, elle est automatique. Vous n'avez rien à demander.
Si vous commencez à recevoir le RPC en 2027, le fonctionnement est différent. Votre montant de départ est calculé à partir de vos propres cotisations et des plafonds des gains en vigueur à ce moment-là. Ainsi, 1 548,36 $ n'est pas le maximum de 2027 pour les nouveaux demandeurs. C'est ce que recevrait une personne qui touche déjà le maximum de 2026. Le maximum pour une rente qui commence en 2027 n'a pas encore été publié.
Ce montant de départ comprend aussi toute la bonification du RPC que vous avez accumulée depuis 2019, y compris le RPC2 sur les gains situés entre le premier et le deuxième plafond. Voici le RPC2 expliqué. Une fois que votre rente a commencé, la totalité du montant est indexée chaque année en janvier.
Il y a ensuite votre âge de début, qui fait bouger votre montant bien plus qu'une seule année d'indexation :
- Avant 65 ans : 0,6 % de moins par mois d'avance, jusqu'à 36 % de moins à 60 ans
- Après 65 ans : 0,7 % de plus par mois d'attente, jusqu'à 42 % de plus à 70 ans
L'indexation s'applique au montant que vous obtenez au départ, quel qu'il soit. Une rente de départ plus élevée obtient une hausse plus grande en dollars chaque année en janvier, aussi longtemps qu'elle est versée. Nous avons fait la comparaison complète dans Quand demander le RPC : à 60, 65 ou 70 ans.
Le volet fiscal : le RPC et la récupération de la SV
Une hausse vaut ce que vous en gardez. Le RPC est un revenu imposable, et il compte dans le revenu net utilisé pour l'impôt de récupération de la Sécurité de la vieillesse (SV), qu'on appelle souvent la récupération.
Sur le revenu de 2026, la récupération commence à 95 323 $, et l'impôt de récupération correspond à 15 % de chaque dollar de revenu net au-delà de ce seuil. C'est le seuil de l'année de revenu 2026, et il est lui aussi indexé, donc il augmente avec le temps.
Pour la plupart des retraités, la hausse de janvier ne changera rien à leur position par rapport à ce seuil. Mais si votre revenu se situe juste en dessous, un chèque du RPC plus gros, ajouté aux retraits du fonds enregistré de revenu de retraite (FERR), à la SV elle-même et à un éventuel régime de retraite d'employeur, peut vous faire passer au-dessus. C'est pourquoi le moment de commencer le RPC, celui de commencer la SV et l'ordre dans lequel vous puisez dans vos comptes font partie de la même décision.
La SV suit aussi un autre rythme. Elle est indexée à l'IPC chaque trimestre, donc elle est rajustée par petites étapes au fil de l'année. Le RPC, lui, est rajusté une seule fois, chaque année en janvier.
Ce qu'une année à 2,7 % signifie pour votre plan
Une seule année à 2,7 % ne transformera pas votre retraite. Mais l'hypothèse d'inflation qui la sous-tend touche chaque année de votre plan, et elle fait bouger plus que le RPC.
Chaque plan Optiml indexe le RPC et la SV, ainsi que les tranches d'imposition, les crédits et les plafonds de cotisation, selon l'hypothèse d'inflation de votre plan. Elle est de 2 % par défaut, et vous pouvez la modifier. Augmentez-la et vous voyez ce qu'une indexation plus forte fait à l'ensemble du plan : vos revenus du RPC et de la SV, les tranches d'imposition où ces revenus se retrouvent, à quel point vous vous approchez de la récupération de la SV, et l'ordre dans lequel Optiml puise dans votre régime enregistré d'épargne-retraite (REER) ou votre FERR, votre compte d'épargne libre d'impôt (CELI) et vos comptes non enregistrés.
L'Optimiseur RPC et SV d'Optiml modélise vos âges de début pour les deux prestations en fonction de ce même portrait, de sorte que le moment de commencer et l'indexation sont testés ensemble. Et EVA, l'assistante IA d'Optiml, répond à vos questions hypothétiques à ce sujet dans votre propre plan, par exemple l'effet qu'aurait une hypothèse d'inflation de 3 % sur votre revenu et votre facture d'impôt.
En résumé
Les paiements du RPC devraient augmenter d'environ 2,7 % en janvier 2027, ce qui ferait passer le maximum à 65 ans de 1 507,65 $ à environ 1 548,36 $ par mois pour les personnes qui le reçoivent déjà. L'IPC d'octobre fixera le chiffre final, et EDSC le confirmera en fin d'année.
La hausse est automatique. Ce qu'elle vaut pour vous, non. Ça dépend du moment où vous commencez le RPC, de la façon dont il s'additionne à la SV et à vos autres revenus, et des comptes dans lesquels vous puisez en premier.
Optiml les modélise ensemble, pour chaque année de votre plan.
Janvier fixe la hausse. Votre plan détermine combien vous en gardez.
Questions fréquentes
Les paiements du RPC augmenteront-ils en janvier 2027?
C'est ce qui est prévu. L'estimation actuelle est d'environ 2,7 % en janvier 2027 pour les personnes qui reçoivent déjà le RPC. Elle provient de Jason Yee, analyste financier principal chez Finepoint Solutions Inc., selon ce qu'a rapporté The Globe and Mail le 23 octobre 2026. Le taux officiel est confirmé après la publication des données sur l'inflation d'octobre, à la mi-novembre. À titre de comparaison, le RPC a augmenté de 2,0 % en janvier 2026.
Quel est le paiement maximal du RPC en 2027?
Pour une personne qui reçoit déjà le maximum de 2026 à 65 ans, soit 1 507,65 $ par mois, une hausse de 2,7 % donnerait environ 1 548,36 $ par mois en 2027, ou à peu près 488 $ de plus par année. Le maximum pour une rente qui commence en 2027 n'a pas encore été publié. Il est calculé à partir des cotisations et des plafonds des gains en vigueur à ce moment-là, et Emploi et Développement social Canada publie habituellement les nouveaux montants à la fin de novembre ou en décembre.
Comment la hausse du RPC est-elle calculée?
Le RPC est rajusté une fois par année, en janvier, selon la variation de la moyenne de l'Indice des prix à la consommation sur les 12 mois de novembre à octobre, par rapport aux 12 mois précédents. Pour 2026, la moyenne est passée de 160,4 à 163,6, une hausse de 2,0 %. Si la moyenne baisse, les montants du RPC restent les mêmes. Ils ne diminuent jamais.
Quand la hausse officielle du RPC pour 2027 sera-t-elle annoncée?
L'IPC d'octobre, publié par Statistique Canada à la mi-novembre, est le dernier mois du calcul. Emploi et Développement social Canada confirme ensuite le taux officiel et les nouveaux montants, habituellement à la fin de novembre ou en décembre. La hausse s'applique à partir du paiement de janvier 2027.
Un paiement du RPC plus élevé a-t-il un effet sur la récupération de la SV?
Il peut en avoir un. Le RPC est un revenu imposable et il compte dans le revenu net utilisé pour l'impôt de récupération de la SV. Sur le revenu de 2026, la récupération commence à 95 323 $, et l'impôt de récupération correspond à 15 % de chaque dollar de revenu net au-delà de ce seuil. Le seuil est lui aussi indexé. Pour la plupart des retraités, la hausse de janvier ne change rien ici, mais si votre revenu se situe juste sous le seuil, un chèque du RPC plus gros peut vous faire passer au-dessus.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit