

Vers 57 ou 58 ans, beaucoup de Canadiens commencent à se poser la même question. Est-ce que je prends ma retraite dès que je le peux, ou est-ce que je ralentis graduellement avec quelques années de travail à temps partiel? C'est l'une des plus grandes décisions financières de votre vie, et presque tout le monde la prend à l'instinct. Vous n'êtes pas obligé de faire pareil.
Nous avons modélisé ce compromis précis dans Optiml. Voici à quoi il ressemble quand vous pouvez voir les deux côtés en chiffres réels.
La situation de départ
Notre épargnant a 57 ans et prévoit prendre sa retraite à 60 ans. Il gagne 100 000 $, un salaire qui augmente modestement chaque année. Il possède une maison payée d'une valeur d'environ 600 000 $ qu'il vendra vers la retraite, et il détient 620 000 $ dans un REER, 90 000 $ dans un CELI et 100 000 $ dans un compte non enregistré. Une position confortable et réaliste pour un Canadien à la fin de la cinquantaine.
Nous avons bâti deux versions de son plan. La seule chose qui change entre les deux est le tableau des salaires. Le style de vie à la retraite, les dépenses et les objectifs sont identiques.
- Plan A, retraite complète à 60 ans. Le salaire continue jusqu'à 60 ans, puis s'arrête.
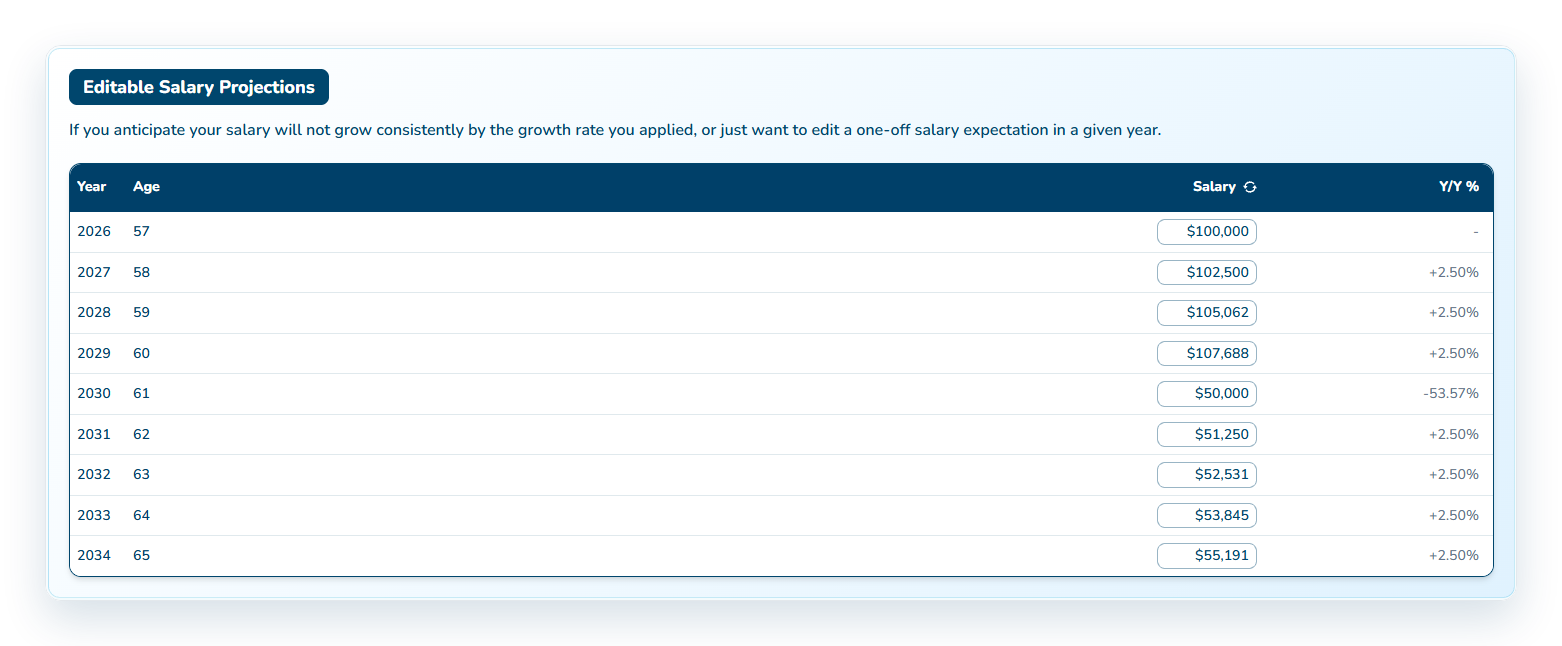
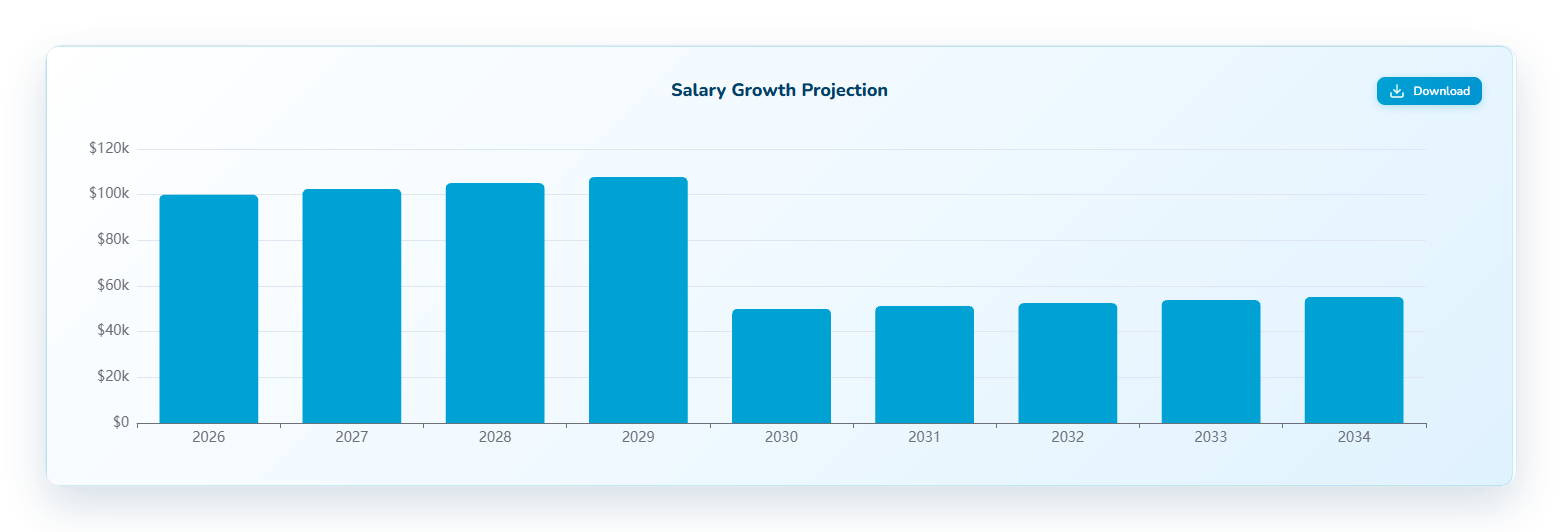
- Plan B, travail à temps partiel de 61 à 65 ans. Le salaire baisse à 50 000 $ et remonte graduellement à environ 55 000 $ à 65 ans, puis s'arrête.
La fonctionnalité que presque personne n'utilise
Voici la partie que la plupart des membres ne découvrent jamais. Votre page des revenus comprend un tableau de salaire modifiable. Vous n'êtes pas limité à un seul chiffre et à un seul taux de croissance. Vous pouvez cliquer sur n'importe quelle année et la modifier. Réduire votre salaire graduellement. Le ramener à zéro pour un congé sabbatique de deux ans, puis le rétablir. Modéliser la vie professionnelle que vous prévoyez réellement, année par année.
C'est toute la différence entre le plan A et le plan B. Quelques modifications dans ce tableau.
Le graphique se met à jour pendant que vous tapez, ce qui vous permet de voir le profil de votre revenu de travail avant même de lancer le plan.
Ce que cinq ans de travail à temps partiel ont changé
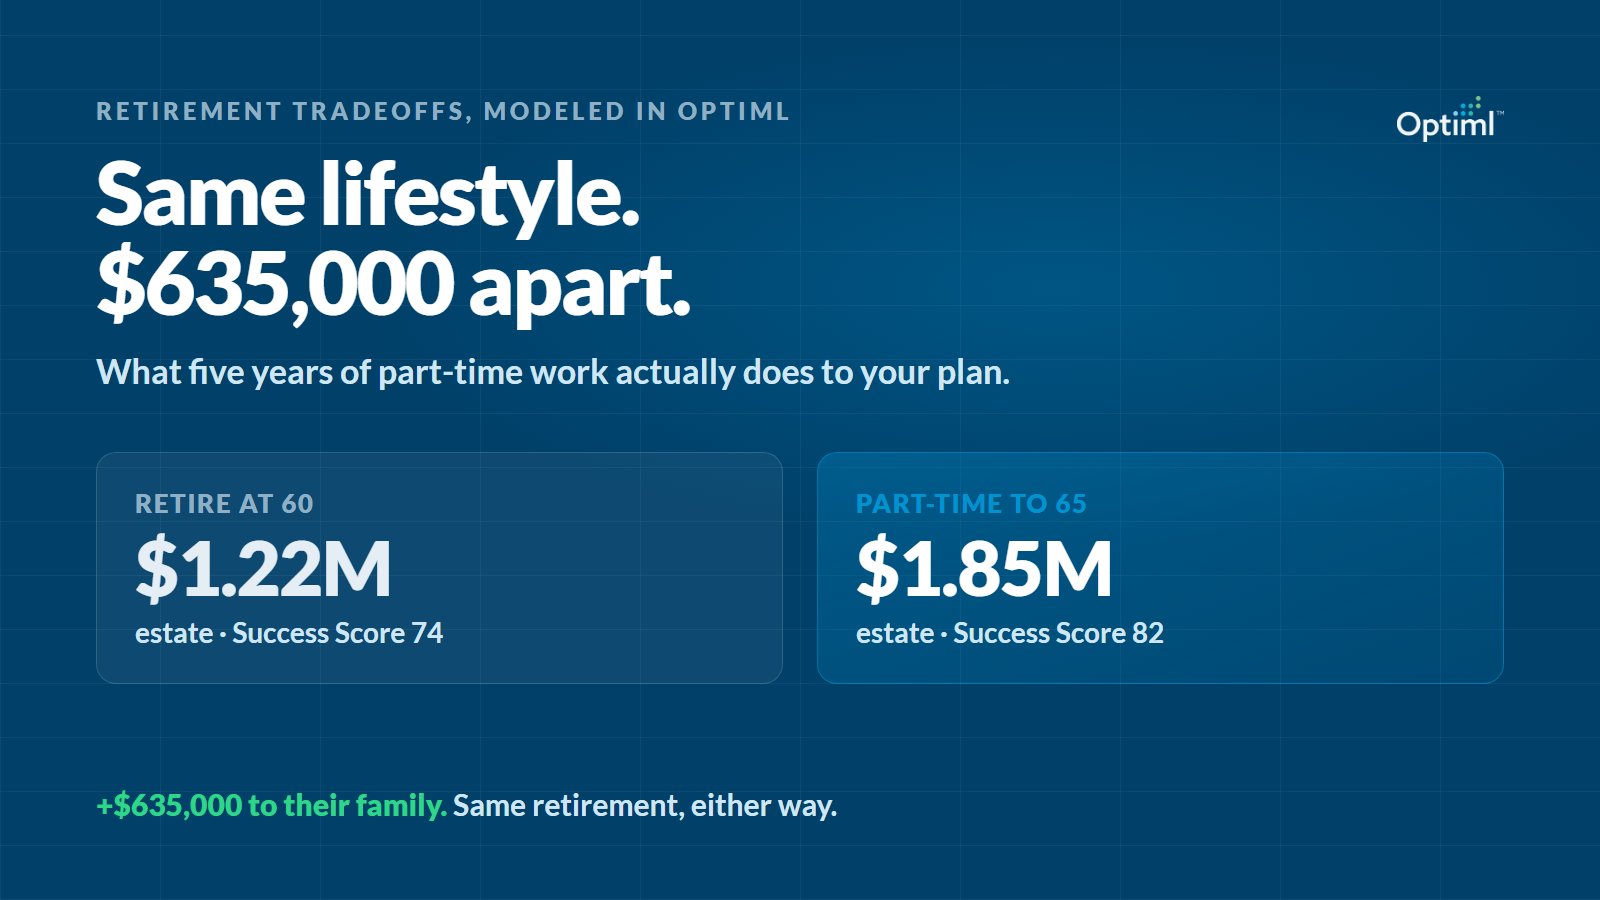
Même style de vie, et les deux plans financent entièrement la retraite jusqu'au bout. Mais la version à temps partiel laisse 634 952 $ de plus et fait passer le score de réussite de 74 à 82.
Voici la partie étonnante. Il a gagné environ 263 000 $ en travaillant à temps partiel. Cela s'est traduit par environ 635 000 $ de succession supplémentaire, plus du double. La raison n'est pas le chèque de paie lui-même. Chaque dollar gagné pendant ces cinq années est un dollar qu'il n'a pas eu à retirer de son portefeuille, de sorte que son épargne est restée investie et a fructifié pendant 25 ans de plus. Le travail à temps partiel ne porte pas vraiment sur le revenu. Il porte sur ce que fait votre portefeuille quand vous le laissez tranquille un peu plus longtemps.
L'autre côté de la médaille
C'est là que s'arrêtent la plupart des conseils sur la retraite, et là qu'Optiml continue. Travailler à temps partiel n'est pas gratuit.
Il a payé 178 992 $ de plus en impôt à vie. Ça ressemble au piège, mais il vaut la peine de comprendre pourquoi. Vous payez plus d'impôt parce que vous finissez avec plus, pas parce que le travail à temps partiel est inefficace. Les revenus sont imposables les années où vous les recevez, et un portefeuille plus important génère plus de revenu imposable pendant des décennies. Pendant les années à temps partiel, son taux d'imposition moyen tournait autour de 21 %, contre 10 % à 14 % dans la version de retraite complète. Optiml signale aussi une certaine récupération de la SV dans le plan à temps partiel, que le plan de retraite hâtive évite, une conséquence directe du revenu plus élevé.
Et le vrai coût, celui qu'aucun tableur ne vous montre, c'est cinq années de travail de plus, même à temps partiel, alors que vous pourriez être complètement à la retraite.
Alors, est-ce que ça vaut la peine?
Ce n'est pas à nous de trancher. C'est à vous.
Pour le même style de vie à la retraite, cinq ans de travail à temps partiel ont procuré à cette personne environ 635 000 $ de plus pour sa famille et un plan plus solide et plus résilient. Pour certains, c'est un oui facile. Pour d'autres, cinq ans de liberté valent plus que n'importe quelle succession, et c'est une réponse tout aussi valable. C'est votre vie et votre compromis.
Ce qui compte, c'est de répondre à cette question avec de vrais chiffres sous les yeux, pas avec une intuition. Optiml ne vous dit pas de continuer à travailler, et il ne vous dit pas d'arrêter. Il vous montre ce que chaque option coûte et ce que chaque option vous apporte, sur toute votre retraite, pour que la décision soit éclairée plutôt que devinée.
Un seul tableau, n'importe quelle vie professionnelle
Le scénario présenté ici est une simple réduction graduelle, mais le tableau des salaires modélise ce que vous envisagez réellement. Une pause de trois ans pour voyager au début de la soixantaine. Du travail de consultation deux jours par semaine jusqu'à 67 ans. Une sortie par étapes où vous passez à 80 %, puis à 50 %, puis arrêtez. Changez les chiffres des années concernées, et Optiml recalcule tout le plan en conséquence, y compris les droits de cotisation au REER que votre revenu gagné crée en cours de route.
Ouvrez votre tableau des salaires et modélisez la version des prochaines années que vous envisagez vraiment. Puis décidez en ayant le compromis bien en vue.
Questions fréquentes
Optiml peut-il modéliser le travail à temps partiel à la retraite?
Oui. Sur la page des revenus, le tableau de salaire modifiable vous permet de fixer votre revenu année par année. Réduisez-le pour du travail à temps partiel, ramenez-le à zéro pour une pause ou rétablissez-le plus tard. Optiml recalcule vos impôts, vos retraits et tout votre plan en fonction du revenu exact que vous saisissez.
Travailler à temps partiel en début de retraite vous laisse-t-il en meilleure position?
Cela dépend de votre situation, mais dans notre scénario modélisé, cinq ans de travail à temps partiel de 61 à 65 ans ont laissé environ 635 000 $ de plus dans la succession de la personne, pour le même style de vie à la retraite. La raison principale : ce revenu a permis à son portefeuille de rester investi et de fructifier plus longtemps. Il a aussi fait augmenter l'impôt à vie, parce qu'un portefeuille plus important génère plus de revenu imposable au fil du temps.
Pourquoi le travail à temps partiel a-t-il fait augmenter l'impôt à vie?
Parce qu'il a fait augmenter le patrimoine total. Les revenus du travail à temps partiel sont imposables les années où ils sont reçus, et le portefeuille préservé, plus important, produit plus de revenu imposable par la suite, y compris une certaine exposition à la récupération de la SV. Payer plus d'impôt ici est le symptôme d'un patrimoine plus élevé, pas d'un plan inefficace.
Comment modifier mon salaire année par année dans Optiml?
Sur la page des revenus, ouvrez le tableau des projections salariales modifiables, cliquez dans la cellule du salaire de n'importe quelle année et entrez le montant prévu. Vous pouvez modifier des années précises sans toucher au taux de croissance appliqué aux autres.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit