

La plupart des Canadiens considèrent leur FERR (fonds enregistré de revenu de retraite) comme un problème pour plus tard. Convertir le REER (régime enregistré d'épargne-retraite) à 71 ans, retirer le minimum, s'occuper de l'impôt quand il se présentera. Ça semble raisonnable. Pourquoi planifier en fonction de retraits que vous n'êtes pas encore obligé de faire?
Pourtant, presque tous les pièges fiscaux du FERR qui frappent après 70 ans se mettent en place dans la soixantaine.
The Motley Fool Canada a récemment présenté sept pièges fiscaux du FERR qui attendent les Canadiens de plus de 70 ans. C'est une liste utile. Mais si vous la lisez à 72 ans, vous disposez de moins de leviers. Si vous la lisez à 62 ans, vous avez une décennie complète pour agir.
Chaque piège après 70 ans a une solution correspondante dans la soixantaine. Voici quatre des plus importants, illustrés avec un couple fictif, et la mesure à prendre dans la soixantaine pour désamorcer chacun d'eux.
Pourquoi les solutions se trouvent dans la soixantaine
Pour bien des Canadiens, les années entre la retraite et 71 ans apportent le revenu imposable le plus bas de leur vie adulte. La paie a cessé. Le RPC (Régime de pensions du Canada) et la SV (Sécurité de la vieillesse) n'ont peut-être pas encore commencé. Rien n'oblige à retirer un seul dollar du REER.
Ce creux, c'est l'espace fiscal le moins cher que vous aurez jamais. C'est aussi à prendre ou à laisser. Les tranches d'imposition basses que vous laissez vides à 64 ans ne peuvent pas être reportées à 78 ans.
Prenons Diane et Rob, un couple fictif de l'Ontario, tous deux âgés de 63 ans et fraîchement retraités.
- REER de Diane : 700 000 $
- REER de Rob : 300 000 $
- Des CELI (comptes d'épargne libre d'impôt) et une maison payée
- RPC à partir de 65 ans : environ 14 000 $ par année pour Diane, 11 000 $ pour Rob
- SV à partir de 65 ans : environ 9 000 $ par année chacun
Leur plan est un choix par défaut courant. Dépenser d'abord à partir des CELI, commencer le RPC et la SV à 65 ans, ne pas toucher aux REER jusqu'à 71 ans, puis retirer le minimum. (Ce départ à impôt zéro est un piège en soi.)
Selon ce plan, leur revenu imposable arrive en trois paliers. Presque rien à 63 et 64 ans. Environ 20 000 $ à 23 000 $ chacun à partir de 65 ans. Puis environ 55 000 $ chacun à partir de 72 ans, une fois que les minimums du FERR s'ajoutent, et ce, après que le fractionnement du revenu de pension a équilibré le FERR plus important de Diane.
Tous les chiffres sont en dollars d'aujourd'hui et supposent une croissance annuelle de 3 % après inflation. Il s'agit d'arithmétique simple, pas d'une projection fiscale complète. C'est la forme qui compte.
Piège 1 : les minimums du FERR ne lâchent jamais
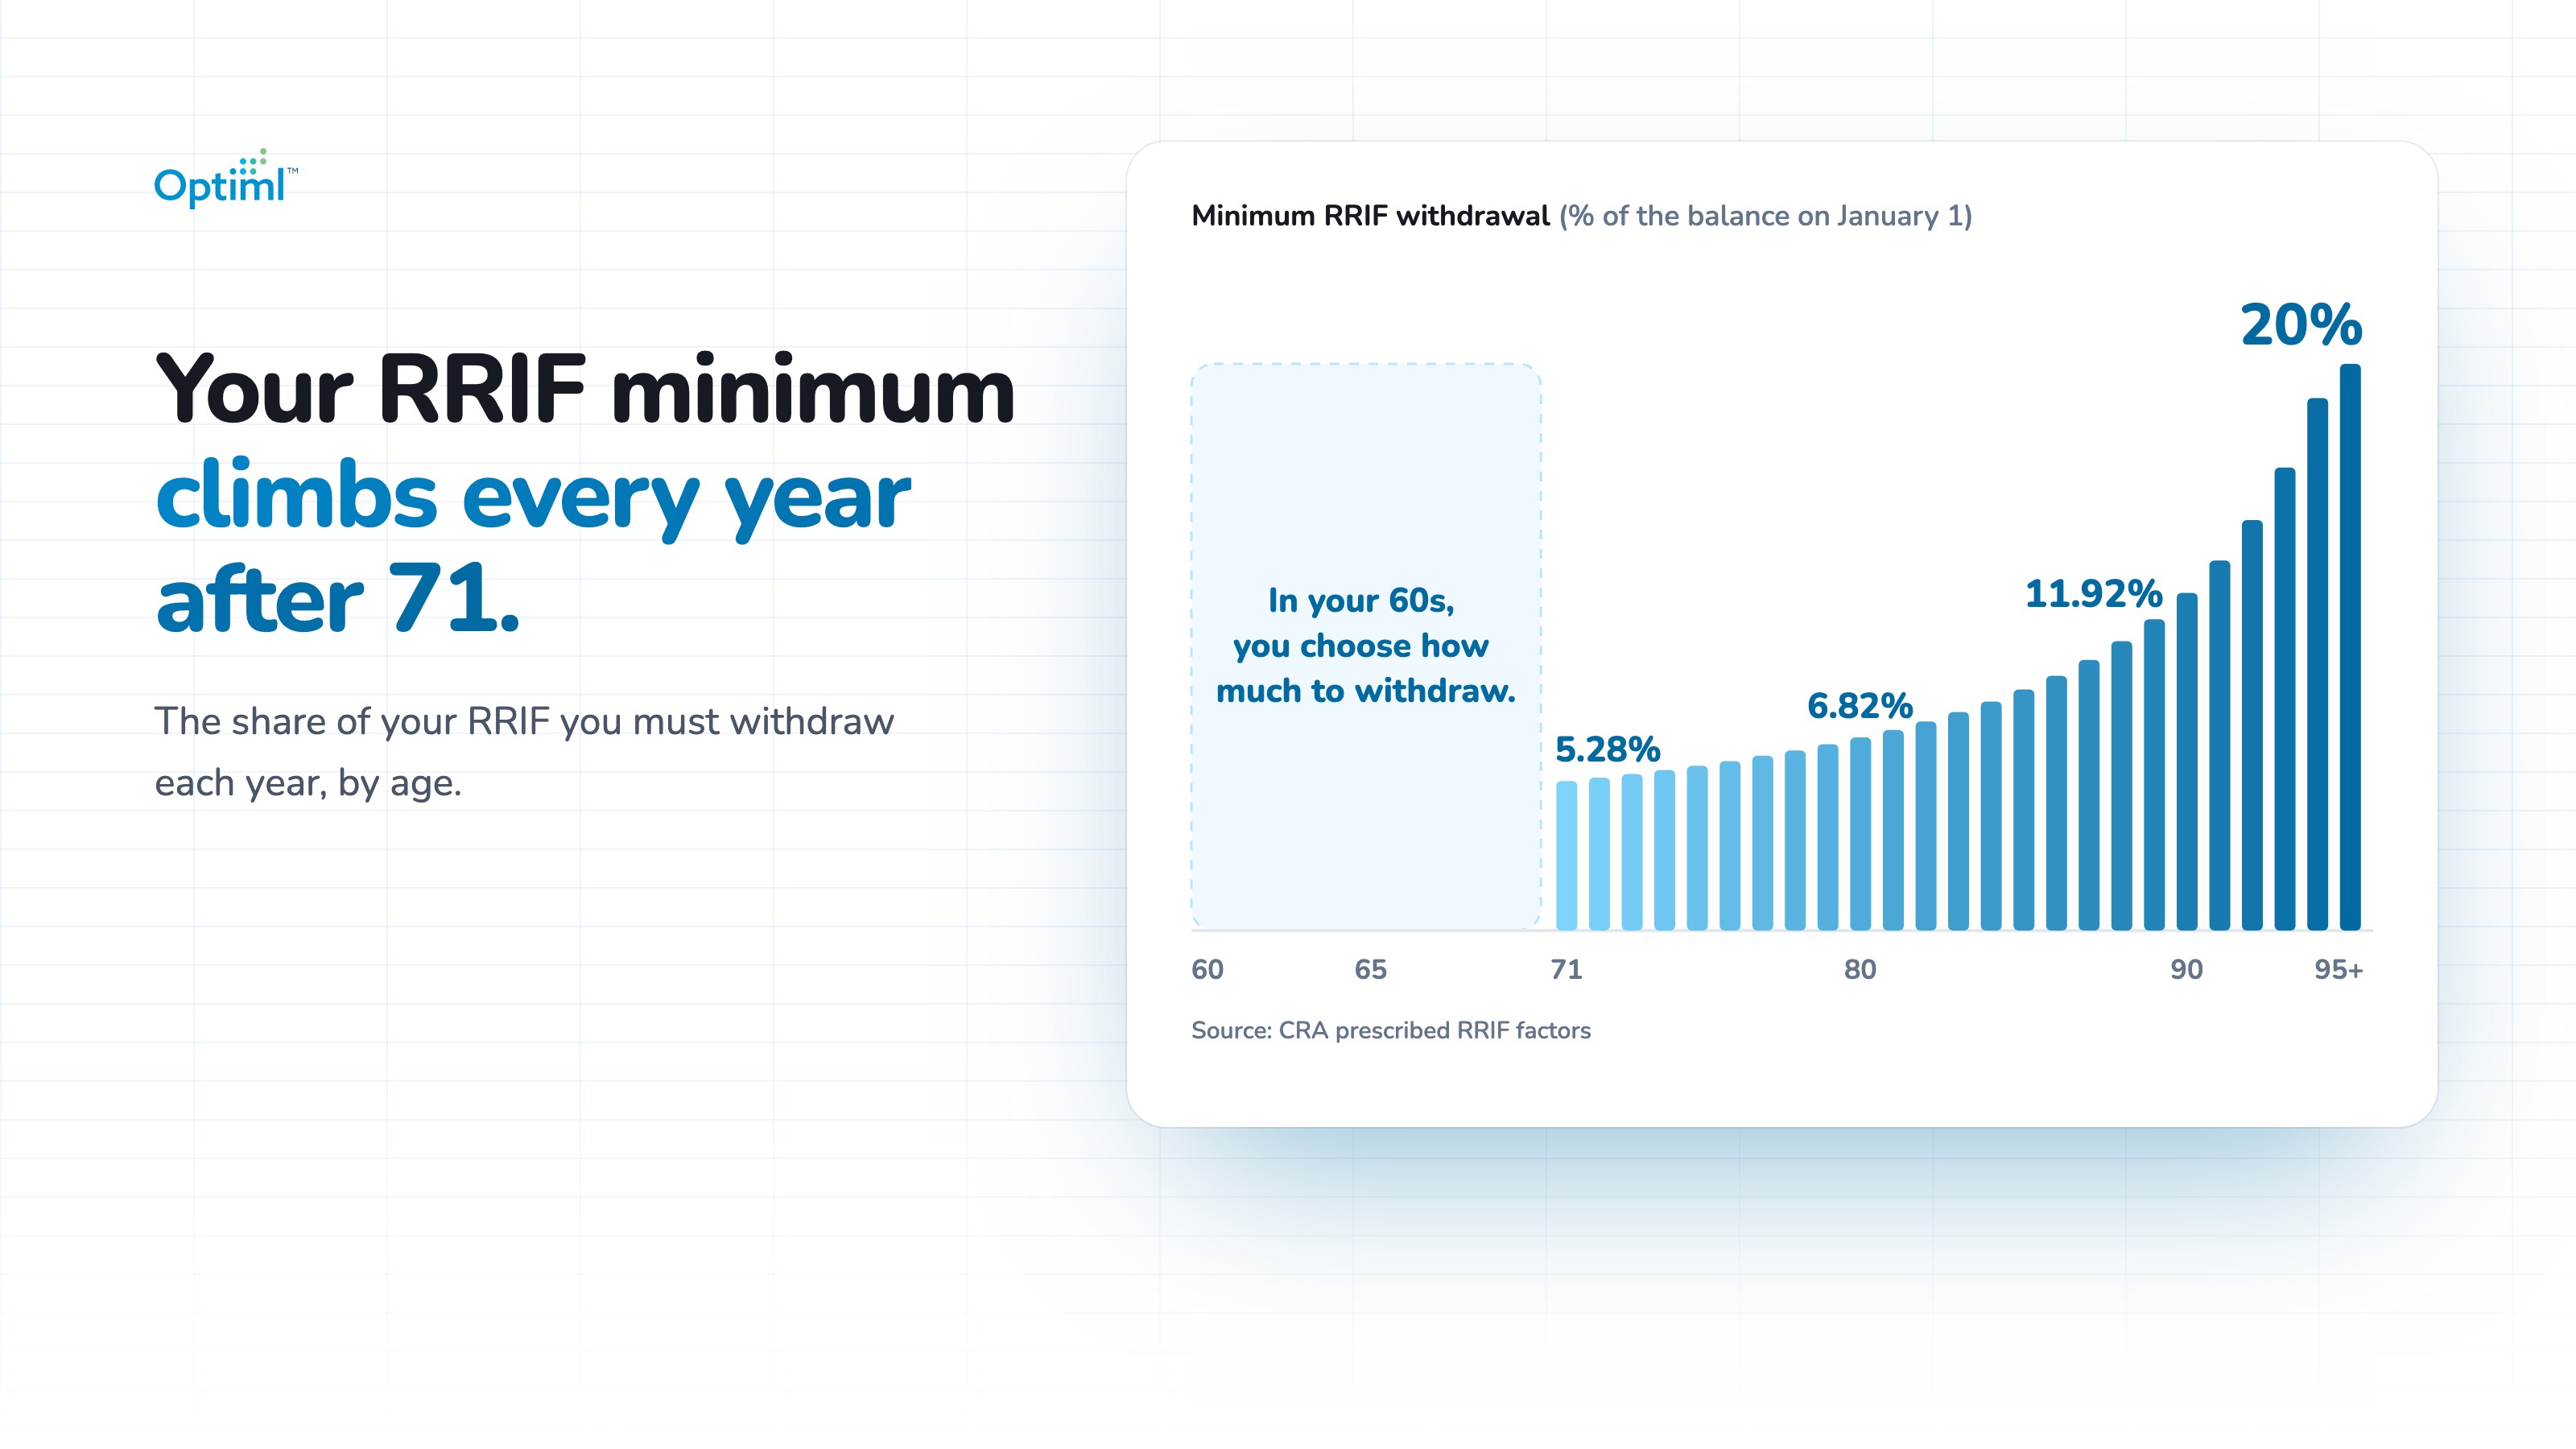
Au plus tard le 31 décembre de l'année de vos 71 ans, votre REER doit devenir un FERR (ou servir à acheter une rente). À partir de l'année suivante, vous devez retirer au moins un pourcentage déterminé du solde du FERR au 1er janvier. Ce pourcentage augmente chaque année.
À 71 ans, les REER auxquels Diane et Rob n'ont pas touché atteignent environ 1,27 million de dollars au total. Leur premier minimum sur ce solde est d'environ 66 900 $.
Les pourcentages croissants cachent la vraie tendance. Comme le taux augmente à mesure que le solde diminue, le retrait obligatoire bouge à peine. Il se maintient à environ 66 000 $ par année, chaque année de 71 à 90 ans. Et après deux décennies de minimums, le FERR contient encore environ 550 000 $ à 90 ans.
Ce minimum est un plancher, pas un plafond. Vous le déclarez comme revenu, que vous ayez besoin de l'argent ou non, pendant vingt ans.
La solution dans la soixantaine : décaisser le REER avant 71 ans
Ces années presque vides à 63 et 64 ans, et la période à 20 000 $ par année qui suit, sont le moment où le REER devrait commencer à sortir. Chaque retrait remplit une tranche basse qui resterait autrement vide. Ce que Diane et Rob ne dépensent pas va dans leurs CELI pour continuer de croître à l'abri de l'impôt.
Pourquoi payer de l'impôt à 64 ans sur de l'argent dont vous n'avez pas encore besoin? Parce que cet argent finira par être imposé. La seule question, c'est à quel taux. Un REER plus petit à 71 ans signifie un minimum plus petit à 72 ans, et chaque année par la suite.
C'est la fonte du REER, et elle est intégrée à Optiml comme stratégie à part entière. Vous choisissez un rythme (Prudent vise à vider vos comptes enregistrés à 85 ans, Modéré à 82 ans, Accéléré à 78 ans) ou vous fixez vos propres âges de début et de fin pour chaque conjoint.
Avec les rythmes prédéfinis, le retrait de chaque année est plafonné à la limite d'une tranche d'imposition et au seuil de récupération de la SV, pour que le décaissement ne pousse pas votre revenu plus haut que prévu.
Piège 2 : l'empilement des revenus vous pousse vers la récupération de la SV
Ces trois paliers de revenu, c'est le piège de l'empilement. Les tranches basses du premier palier restent inutilisées, et le troisième palier porte toute la charge. Chaque dollar du FERR à 72 ans s'ajoute au RPC et à la SV, dans une tranche plus élevée que celle qu'il aurait connue à 64 ans. Et à mesure que le revenu net augmente, le montant fédéral en raison de l'âge (un crédit d'impôt offert à toute personne de 65 ans et plus) diminue aussi.
Ajoutez une pension d'employeur ou un FERR plus important, et l'empilement atteint la récupération de la SV. Sur le revenu de 2026, la SV est réduite de 15 cents pour chaque dollar de revenu net au-delà de 95 323 $. Aucune décision isolée ne la déclenche. Ce sont les couches qui s'additionnent. Notre guide complet sur la récupération de la SV couvre les seuils et sept façons de la gérer.
La solution dans la soixantaine : planifier le RPC et la SV autour du décaissement
Le RPC augmente de 0,7 % pour chaque mois de report après 65 ans, jusqu'à 42 % de plus à 70 ans. La SV augmente de 0,6 % par mois, jusqu'à 36 % de plus à 70 ans.
Reporter les deux, et vivre de retraits du REER entre-temps, fait deux choses à la fois. Ça fait sortir une plus grande part du REER pendant vos années les moins imposées. Et ça remplace une partie du revenu de FERR que vous seriez obligé de retirer plus tard par des prestations plus élevées, indexées à l'inflation et versées à vie.
Le report n'est pas une règle. C'est un calcul. Votre santé, l'âge de votre conjoint, vos autres revenus et ce que recevrait un conjoint survivant font tous varier la réponse. Le bon âge pour le RPC n'est pas toujours le bon âge pour la SV.
L'Optimiseur RPC et SV d'Optiml modélise chaque âge de début, de 60 à 70 ans pour le RPC et de 65 à 70 ans pour la SV, en fonction de l'ensemble de votre plan, y compris le FERR qui suit.
Piège 3 : deux déclarations de revenus deviennent une seule
Pour les couples, ce peut être le plus important saut d'impôt de toute la retraite.
Quand un conjoint survit à l'autre, le FERR est transféré au survivant en franchise d'impôt. Cette partie fonctionne bien.
Mais le survivant déclare maintenant la totalité du minimum dans une seule déclaration. Une prestation de SV au lieu de deux. Un RPC plafonné à une seule pension maximale. Personne avec qui fractionner le revenu. Certains planificateurs appellent ça « l'impôt du veuvage ».
Imaginez Rob qui produit seul sa déclaration à 74 ans, comparé à la même année où les deux produisent une déclaration.
Le revenu du ménage a baissé d'environ 16 000 $. La facture d'impôt a quand même augmenté. Et Rob se trouve maintenant à moins de 2 000 $ du seuil de récupération de la SV, là où un seul gain en capital ou un retrait plus important pour refaire la toiture déclenche la récupération de 15 %.
La solution dans la soixantaine : utiliser les deux séries de tranches pendant que vous les avez
Chaque dollar du FERR que vous décaissez à deux, sur deux déclarations et deux séries de tranches basses, est un dollar qu'un conjoint survivant n'aura jamais à déclarer seul. C'est l'un des arguments les plus solides en faveur d'un décaissement plus hâtif, et une projection pour une seule personne passe complètement à côté.
Le fractionnement du revenu de pension rend ces années encore plus utiles. Dès que le conjoint titulaire du FERR a 65 ans, jusqu'à 50 % du revenu de FERR peut être déclaré dans la déclaration de l'autre conjoint, et chacun peut demander le crédit pour revenu de pension sur un montant maximal de 2 000 $. Les retraits directs d'un REER n'y donnent pas droit. C'est l'argument en faveur de convertir une partie de votre REER en FERR à 65 ans au lieu d'attendre 71 ans.
Chaque plan Optiml applique automatiquement le fractionnement du revenu de pension et projette chaque conjoint jusqu'à sa propre espérance de vie. Les années du survivant, avec le transfert, la prestation de survivant du RPC et la déclaration unique, apparaissent dans votre projection au lieu d'arriver comme une surprise.
Piège 4 : le FERR dans votre déclaration de revenus finale
Quand un FERR ne peut plus être transféré à un conjoint, tout ce qui reste est déclaré comme revenu dans la déclaration de revenus finale. La totalité, en une seule année.
Avec le scénario des minimums seulement, Diane et Rob ont encore environ 550 000 $ à 90 ans. Dans une seule déclaration finale, cela représente environ 550 000 $ de revenu en une seule année. En Ontario, plus de la moitié de ce montant est imposée dans la tranche la plus élevée, à 53,53 %.
Le scénario des minimums seulement est conçu pour laisser un solde important tard dans la vie. C'est justement ce solde que la déclaration finale impose le plus lourdement.
La solution dans la soixantaine : transférer graduellement le solde vers votre CELI
Le même décaissement dans la soixantaine, avec le surplus versé chaque année dans votre CELI (et dans un compte non enregistré une fois les droits de cotisation épuisés), fait sortir de l'argent d'un compte qui est entièrement imposable à la fin. Les retraits du CELI ne comptent pas non plus pour la récupération de la SV, donc cet argent reste flexible chaque année d'ici là.
La Projection de la succession d'Optiml montre l'effet de cette approche sur la valeur après impôt de ce que vous laissez, en tenant déjà compte de l'impôt sur le FERR dans la déclaration finale. Comparer les plans place votre trajectoire actuelle à côté d'une trajectoire de fonte du REER, pour que vous puissiez voir l'impôt à vie et la succession après impôt des deux avant de vous engager.
En résumé
Chaque piège du FERR après 70 ans vient du même endroit. Un solde enregistré important se heurte à un ensemble de règles fixes après 71 ans, avec moins de leviers à actionner.
Votre soixantaine est différente. Des tranches d'imposition basses. Deux déclarations de revenus. Des âges de début flexibles pour le RPC et la SV. De nouveaux droits de cotisation au CELI chaque année. C'est là que se trouvent les solutions peu coûteuses. (Vous avez déjà passé 71 ans? Les leviers sont moins nombreux, mais ils n'ont pas disparu. Nous avons soumis l'échéance des 71 ans à Optiml.)
Optiml modélise les quatre pièges dans un seul plan, pour que vous puissiez voir vos années après 70 ans pendant qu'il est encore peu coûteux de les changer.
Votre facture d'impôt après 70 ans s'écrit dans la soixantaine.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit