

Tout le monde vous dit que les intérêts composés font des merveilles. Commencez tôt, soyez patient, laissez le temps faire le travail. Ça semble facile.
Mais si vous avez déjà essayé de bâtir un patrimoine à partir de zéro, vous savez que le premier bout de chemin n'a rien de magique. C'est comme pousser une voiture dans une côte. Vous mettez de l'argent de côté mois après mois, vous vérifiez le solde, et la croissance se remarque à peine. Ce n'est pas le signe que vous vous y prenez mal. C'est exactement à ça que la route doit ressembler au départ.
Charlie Munger, partenaire d'affaires de longue date de Warren Buffett, l'a dit simplement lors d'une assemblée de Berkshire Hathaway dans les années 1990 : les premiers 100 000 $ sont la partie la plus difficile. Une fois cette étape franchie, disait-il, les choses deviennent plus faciles. Il avait raison, et les mathématiques montrent précisément pourquoi.
Au début, presque tout vient de vous
Prenons un exemple simple et constant : vous investissez 1 000 $ par mois, en partant de 0 $, à un rendement annuel moyen de 8 %. J'expliquerai plus loin pourquoi 8 % est un chiffre d'illustration raisonnable pour les marchés canadiens. Pour l'instant, regardez simplement ce que fait l'argent.
La première année, vous remarquez à peine les rendements. Vous cotisez 12 000 $, et la croissance n'ajoute que quelques centaines de dollars. Le compte est presque entièrement composé de vos propres dépôts. C'est la réalité des débuts : c'est vous, le moteur. Pas le marché. Vous.
Les premiers 10 000 $ arrivent en moins d'un an. Cette partie fait du bien, ça donne un peu d'air. Puis vient la longue montée. Dans cet exemple, atteindre vos premiers 100 000 $ prend environ 6,4 ans de mois réguliers à 1 000 $. Six ans et demi de discipline pour six chiffres. Pas de raccourci, pas de magie, juste des cotisations qui s'accumulent pendant que les rendements se bâtissent tranquillement en arrière-plan.
Le point de bascule : quand votre argent commence à faire sa part
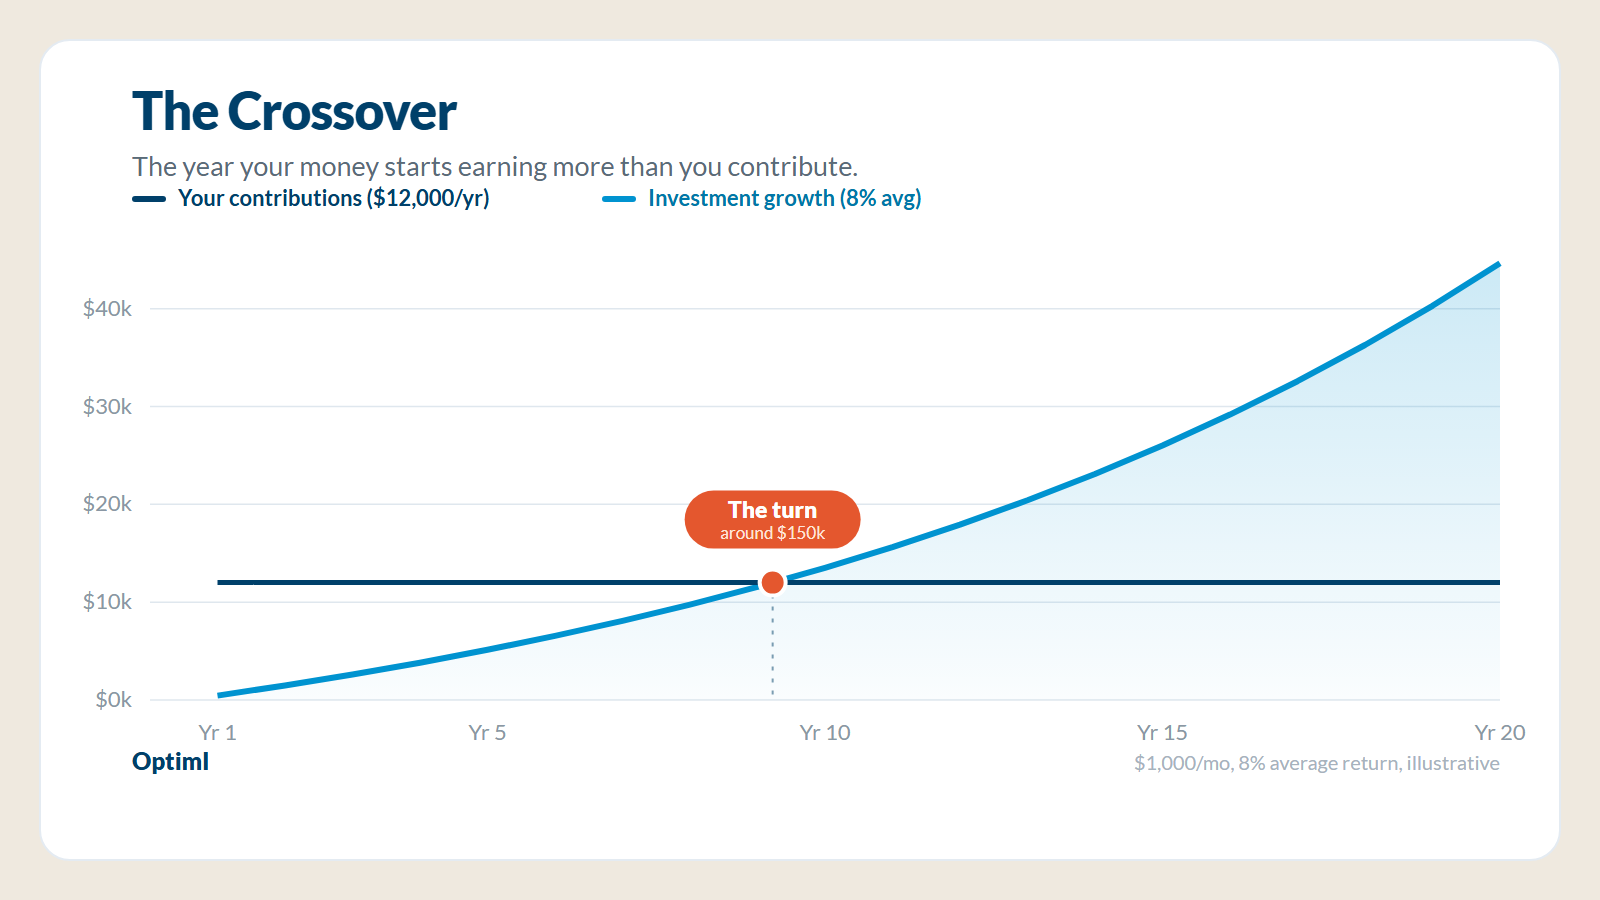
Voici le moment qui vaut la peine d'attendre. Aux alentours de 150 000 $, à un rendement moyen de 8 %, une seule bonne année rapporte environ 12 000 $. C'est le même montant que vous versez vous-même sur une année complète de mois à 1 000 $.
C'est le point de bascule. Le moment où votre argent commence à tirer aussi fort que vous. Avant, ce sont vos cotisations qui portent le compte. Après, vous avez un deuxième moteur qui tourne à vos côtés, et ce moteur ne se fatigue jamais, ne saute jamais un mois et ne demande jamais d'augmentation.
Pourquoi c'est sur la route ennuyante que les gens abandonnent
Le problème, c'est que le point de bascule se trouve des années plus loin, et les années qui le précèdent sont tranquilles. Vous épargnez sans relâche, et le compte semble encore petit. Pendant ce temps, la vie continue.
La voiture a besoin d'une nouvelle transmission. Vous déménagez pour le travail et absorbez les frais de déménagement. Les enfants coûtent plus cher chaque année. La maison a besoin d'un nouveau toit, et le toit se fiche bien de votre calendrier de cotisations. Et pendant tout ce temps, quelqu'un que vous connaissez conduit un camion neuf ou publie des photos d'un voyage que vous ne pouviez pas justifier.
Voilà le vrai coût des premiers 100 000 $. Pas l'argent. La patience. Ce passage tranquille où la discipline est invisible et où la récompense reste théorique.
C'est exactement à ce moment que la plupart des gens quittent le chemin. Pas parce que les mathématiques les ont laissés tomber, mais parce que la partie ennuyante a duré plus longtemps que leur conviction.
Robert Frost a écrit sur ce genre de choix il y a plus d'un siècle, dans The Road Not Taken :
« J'ai pris celui où l'on passe le moins, / Et c'est ce qui a tout changé. » (traduction libre)
La route moins fréquentée est moins achalandée pour une raison. Elle manque d'éclat pendant longtemps. Mais ce qui fait qu'elle vaut toujours la peine se trouve de l'autre côté des années tranquilles.
La deuxième moitié de la route
Une fois le point de bascule franchi, tout le caractère du parcours change. Au début, c'était vous, le moteur. Maintenant, l'argent est un deuxième moteur, et il commence à porter une plus grande part de la charge que vous.
Pendant une année à 8 %, 250 000 $ rapportent environ 20 000 $. Un demi-million rapporte environ 40 000 $. Un million rapporte environ 80 000 $. Remarquez ce dernier chiffre : à ce stade, le portefeuille génère en une seule année plus de six fois ce que vous cotisez vous-même.
Et voici la partie qui surprend le plus. Sur ce même parcours, passer de 500 000 $ à 1 000 000 $ ne prend qu'environ sept ans de plus, même si vous ajoutez cinq fois la richesse que vous avez ajoutée pour atteindre vos premiers 100 000 $. C'est le moment où les intérêts composés cessent d'être un terme financier et commencent à apparaître en vrais dollars dans votre compte.
Les premiers 100 000 $ ont pris 6,4 ans. Les derniers 500 000 $ de votre premier million en prennent environ sept. À peu près la même durée, dix fois le résultat. Ce n'est pas un truc. C'est le deuxième moteur qui fait son travail.
Où les Canadiens font ce calcul
Pour la plupart des Canadiens, tout ce parcours se déroule dans deux comptes : votre REER (régime enregistré d'épargne-retraite) et votre CELI (compte d'épargne libre d'impôt). Ce sont les véhicules conçus exactement pour ce genre d'accumulation longue et patiente, et leur traitement fiscal fait en sorte qu'une plus grande part de chaque année à 8 % reste dans vos poches au lieu d'être imposée en cours de route.
Si votre employeur offre une contribution de contrepartie à un REER collectif, c'est de l'argent gratuit qui s'ajoute à vos propres cotisations. Obtenir la contrepartie complète est l'une des rares victoires vraiment faciles de tout le parcours, alors prenez-la au complet.
Et à propos de ce 8 %. Je l'ai choisi parce qu'il est honnête, pas optimiste. À long terme, l'indice composé S&P/TSX a affiché une moyenne d'environ 9 % en termes nominaux (environ 6 % après inflation), et ses rendements sur 10 ans glissants se sont historiquement situés quelque part entre 5 % et 14 %. Donc 8 % est une moyenne raisonnable, légèrement prudente, pour illustrer la forme de la route. C'est un contexte, pas une prévision. Les vrais rendements sont irréguliers, certaines années sont négatives et aucune année n'est garantie. L'important n'est pas le chiffre exact. C'est le schéma qu'il révèle : vos cotisations vous portent d'abord, puis la croissance prend le relais.
Voir votre propre point de bascule
Ce qui est frustrant avec le point de bascule, c'est qu'on ne le sent pas venir. D'un mois à l'autre, le compte ressemble simplement au compte. Impossible de savoir si vous êtes à un an du tournant ou à cinq.
C'est là que modéliser tout votre horizon aide. Optiml projette l'ensemble de votre parcours et peut montrer l'année exacte où la croissance de votre portefeuille devrait dépasser vos propres cotisations : le point de bascule rendu concret pour vos chiffres, pas un graphique générique. Votre Score de réussite Monte-Carlo transforme cette même trajectoire en une note de résilience sur 100, pour que la patience cesse d'être une impression et devienne quelque chose que vous pouvez voir. Et si vous êtes plus tôt sur la route et voulez simplement un premier aperçu gratuit de la direction que prend votre parcours, Optiml Lite est un point de départ sans engagement.
En résumé
Un progrès lent n'est pas un échec. Un progrès lent, c'est un progrès réel et coûteux qui n'a tout simplement pas encore fait boule de neige.
Le point d'abandon se situe presque toujours juste avant que les mathématiques tournent. Les gens poussent la voiture dans la côte pendant des années, puis s'arrêtent juste au moment où la route commence à s'aplanir. La route moins fréquentée semble solitaire pendant longtemps, et pendant des années, on peut avoir l'impression que tout le monde est en avance sur nous.
Puis les mathématiques tournent. Et ça peut tout changer.
Questions fréquentes
Pourquoi dit-on que les premiers 100 000 $ sont les plus difficiles?
Parce qu'au début, presque toute votre croissance vient de vos propres cotisations plutôt que des rendements de placement. Il n'y a pas encore assez de capital pour que les intérêts composés ajoutent grand-chose. Ce que voulait dire Charlie Munger, c'est qu'une fois cette base accumulée, les rendements commencent à faire une part importante du travail, et la montée devient plus facile.
Qu'est-ce que le point de bascule?
C'est le moment où la croissance de vos placements sur une seule année égale ce que vous cotisez vous-même au cours de cette année. Dans cet exemple, à 1 000 $ par mois et un rendement moyen de 8 %, il survient vers 150 000 $, quand une année à 8 % rapporte environ 12 000 $, soit l'équivalent d'une année complète de cotisations.
Est-ce que 8 % est un rendement garanti?
Non. Rien ici n'est une promesse ni une prévision. Le chiffre de 8 % est une moyenne à long terme utilisée à titre d'illustration pour montrer la forme du parcours. À long terme, l'indice composé S&P/TSX a affiché une moyenne d'environ 9 % en termes nominaux, avec bon nombre d'années négatives en cours de route. Vos rendements réels varieront d'une année à l'autre.
Quels comptes les Canadiens devraient-ils utiliser pour bâtir cette base?
Pour la plupart des gens, le REER et le CELI sont les principaux comptes d'accumulation, grâce à leur traitement fiscal. Si votre employeur offre une contribution de contrepartie à un REER collectif, cotiser assez pour obtenir la contrepartie complète ajoute de l'argent gratuit à votre propre épargne.
Comment savoir quand mon propre point de bascule arrivera?
On ne le sent pas d'un mois à l'autre, mais on peut le modéliser. Optiml projette l'ensemble de votre parcours et peut montrer l'année où la croissance de votre portefeuille devrait dépasser vos cotisations, et votre Score de réussite Monte-Carlo transforme cette trajectoire en une note de résilience que vous pouvez suivre au fil du temps.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit