

Mis à jour en octobre 2026.
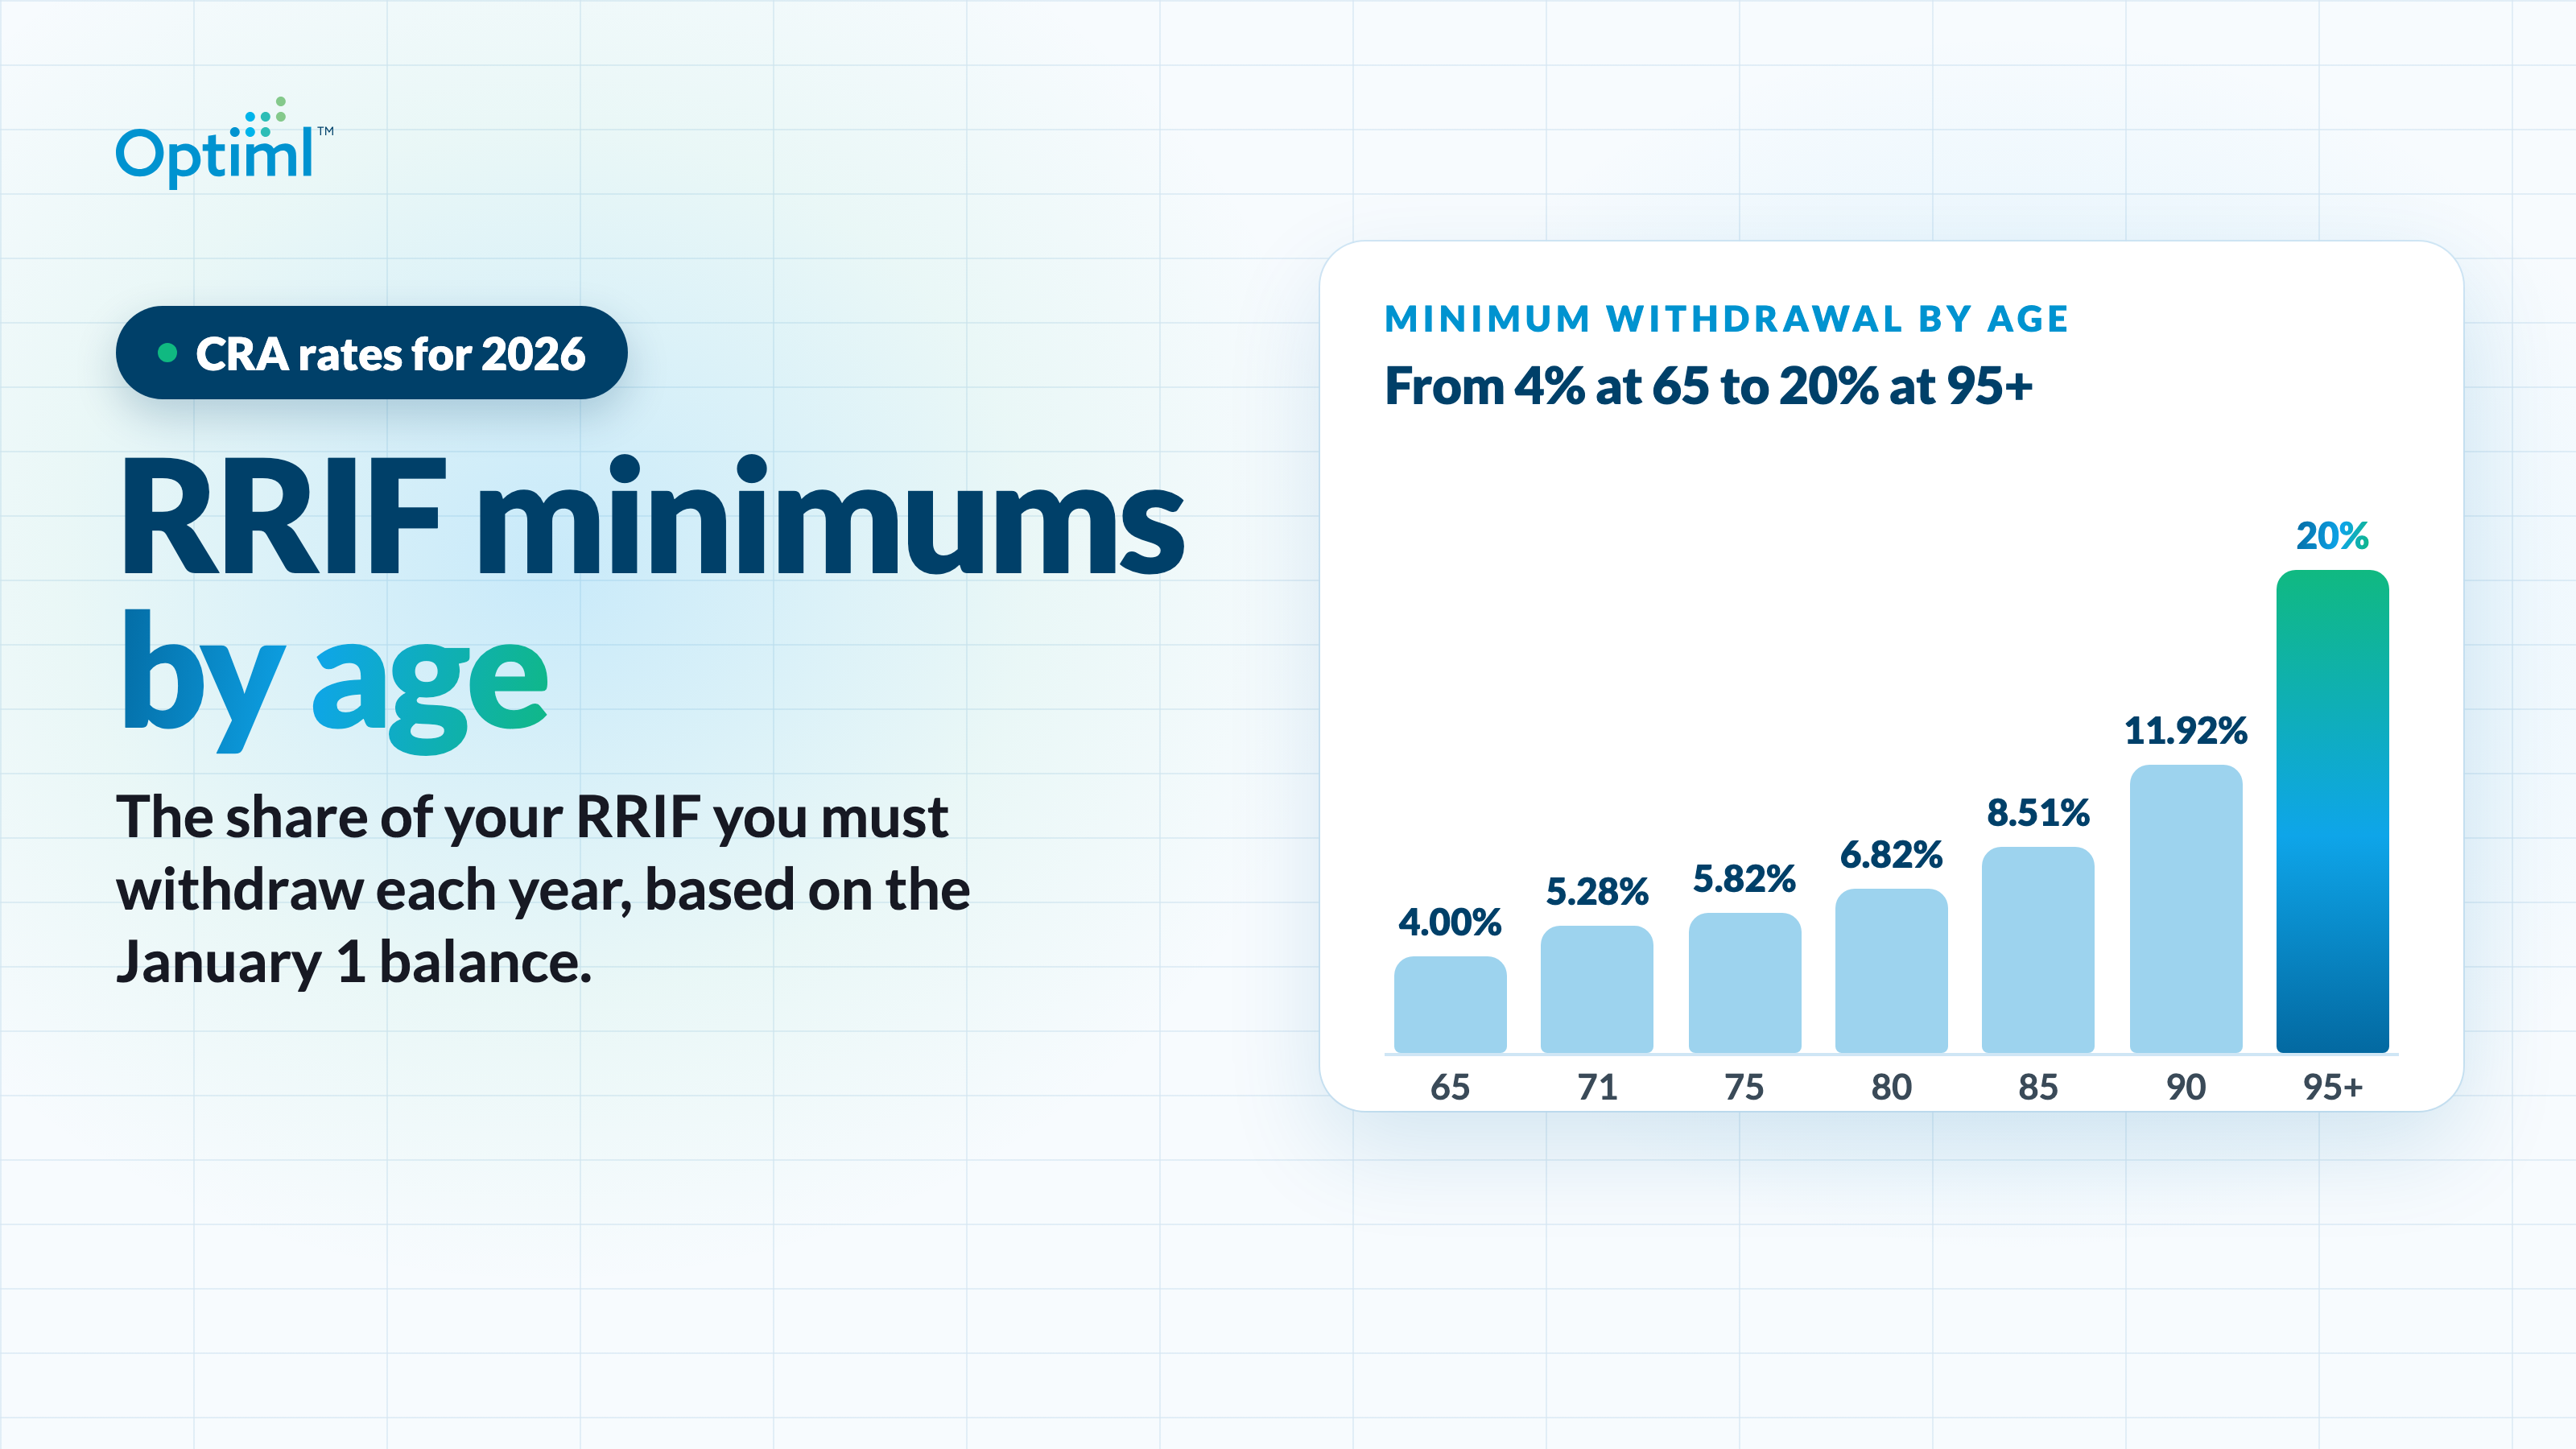
Le retrait minimum de votre FERR (fonds enregistré de revenu de retraite) correspond à votre solde au début de l'année multiplié par un facteur établi selon votre âge. Avant 71 ans, le facteur est de 1 ÷ (90 − votre âge). À partir de 71 ans, il provient des facteurs prescrits par l'ARC (Agence du revenu du Canada), en commençant à 5,28 % à 71 ans et en montant jusqu'à 20 % à 95 ans et plus.
Les facteurs sont inchangés pour 2026. Vous trouverez ci-dessous les taux de retrait du FERR pour chaque âge de 55 à 95 ans et plus, ce que chacun représente sur 100 000 $, et la règle du conjoint plus jeune qui peut réduire votre minimum.
Tableau des retraits minimums du FERR 2026, par âge
De 55 à 70 ans, on utilise la formule 1 ÷ (90 − âge). À 71 ans et plus, on utilise les facteurs prescrits par l'ARC. L'âge correspond à votre âge en années complètes au 1er janvier.
Les montants en dollars pour les âges de 55 à 70 ans utilisent la formule exacte, de sorte que certains diffèrent de quelques dollars du pourcentage arrondi. Un petit nombre de régimes plus anciens (les FERR établis avant mars 1986 et les FERR « admissibles ») utilisent une colonne légèrement différente, par exemple 5,26 % à 71 ans. Presque tous les FERR utilisent les facteurs standard présentés ici. Source : Agence du revenu du Canada, tableau des facteurs prescrits.
Comment le retrait minimum du FERR est calculé
Trois éléments déterminent votre minimum pour l'année :
- La valeur de votre FERR au début de l'année. L'ARC utilise la juste valeur marchande au début de l'année. Concrètement, votre solde au 1er janvier. Les marchés peuvent bouger toute l'année; le minimum de cette année-là, lui, ne bouge pas.
- Votre âge au 1er janvier, en années complètes. Ou l'âge de votre conjoint plus jeune, si vous avez fait ce choix.
- Le facteur correspondant à cet âge, dans le tableau ci-dessus.
Multipliez votre solde par le facteur et vous obtenez le montant minimal que vous devez retirer au plus tard le 31 décembre.
Avant 71 ans : une formule simple
Avant 71 ans, le facteur est de 1 ÷ (90 − âge). À 60 ans, c'est 1 ÷ 30, soit 3,33 %. À 65 ans, c'est 1 ÷ 25, soit 4,00 %. À 70 ans, il atteint 5,00 %.
À partir de 71 ans : le tableau des retraits minimums du FERR de l'ARC
À 71 ans, les facteurs prescrits prennent le relais à 5,28 %, une légère hausse par rapport à 5,00 % à 70 ans. Ils augmentent ensuite chaque année, dépassent 10 % à 88 ans et restent à 20 % à partir de 95 ans.
Pour utiliser le tableau comme un calculateur rapide du FERR selon l'âge, prenez le montant en dollars correspondant à votre âge et ajustez-le à votre solde. Un FERR de 350 000 $ à 75 ans, c'est 3,5 fois 5 820 $, soit un minimum de 20 370 $.
Exemples de retraits minimums du FERR
Les mêmes 500 000 $, des âges différents
Imaginez un FERR d'une valeur de 500 000 $ au 1er janvier.
- À 72 ans : 5,40 % donne un minimum de 27 000 $.
- À 65 ans : 4,00 % donne un minimum de 20 000 $.
Même solde, 7 000 $ d'écart, uniquement à cause de l'âge. Et chaque dollar de ce minimum est un revenu imposable, que vous ayez besoin de l'argent cette année-là ou non.
Regardez le pourcentage grimper
Gardez un FERR à 100 000 $ fixes et le minimum passe de 5 280 $ à 71 ans à 8 510 $ à 85 ans, puis à 20 000 $ par année à partir de 95 ans. C'est de l'arithmétique, pas une prévision. Les vrais soldes bougent avec les marchés et diminuent à mesure que vous retirez. Mais ça montre la tendance : après 71 ans, la part de votre FERR que vous êtes tenu de retirer augmente chaque année jusqu'à 95 ans.
La règle de l'âge du conjoint : fonder votre minimum sur un conjoint plus jeune
Si votre époux ou conjoint de fait est plus jeune que vous, vous pouvez fonder votre minimum du FERR sur son âge plutôt que sur le vôtre. Âge plus jeune, facteur plus bas, retrait obligatoire plus petit.
Deux conditions s'y rattachent :
- Le moment. Vous devez faire ce choix avant de recevoir tout paiement du FERR. En pratique, c'est au moment de l'établir.
- La permanence. Une fois fait, le choix ne peut pas être modifié, même si votre conjoint décède.
Imaginez que vous avez 72 ans au 1er janvier, que votre conjoint a 65 ans et que vous avez choisi l'âge de votre conjoint à l'établissement du FERR. Sur un solde de 500 000 $, votre facteur est de 4,00 % au lieu de 5,40 %. Votre minimum est de 20 000 $ au lieu de 27 000 $ : 7 000 $ de moins ajoutés de force à votre revenu imposable cette année-là.
Mais un minimum plus bas n'est pas une facture fiscale plus basse. C'est un report. Les 7 000 $ restent investis et restent imposables, et ils seront retirés une année ultérieure, à votre taux de ce moment-là.
Comme vous pouvez toujours retirer plus que le minimum, un plancher plus bas vous donne plus de latitude, pas moins. Ce qu'il ne peut pas faire, c'est vous dire combien retirer. C'est une question de planification, et nous y reviendrons plus bas.
Les règles de retrait du FERR en un coup d'œil
- Convertissez votre REER en FERR au plus tard à 71 ans. Votre REER (régime enregistré d'épargne-retraite) doit être converti en FERR, retiré ou utilisé pour acheter une rente au plus tard le 31 décembre de l'année de vos 71 ans. Un transfert direct du REER au FERR n'est pas imposé, et rien n'est retenu.
- Aucun minimum la première année. Le minimum est nul pour l'année civile où vous établissez le FERR. Si vous avez 71 ans en 2026 et établissez le FERR au plus tard le 31 décembre 2026, vous faites votre premier retrait minimum en 2027 à 5,28 % (vous avez 71 ans au 1er janvier 2027).
- Il est permis de convertir plus tôt. Vous pouvez convertir à 65 ans, ou à tout âge avant 71 ans. Votre premier minimum arrive l'année suivant la conversion.
- Il est permis de retirer plus que le minimum. Il n'y a pas de maximum pour un FERR ordinaire. Tout montant au-delà du minimum est un « montant excédentaire », et c'est là que la retenue d'impôt s'applique. Les FRV (fonds de revenu viager) immobilisés ont aussi un maximum annuel; voici comment fonctionnent les comptes immobilisés.
- Vous fixez le calendrier. Votre calendrier de retraits du FERR (certaines institutions parlent de calendrier de versements) est établi avec votre institution financière : mensuel, trimestriel ou annuel. Le total de l'année doit simplement atteindre votre minimum.
- Votre conjoint peut prendre le relais. Si votre époux ou conjoint de fait est désigné rentier remplaçant, le FERR se poursuit à son nom.
Vous avez 71 ans cette année? Nous avons soumis l'échéance de conversion du REER en FERR à Optiml pour voir à quoi ressemblait la facture fiscale.
Comment les retraits du FERR sont imposés et retenus
Aucun impôt n'est retenu sur votre retrait minimum du FERR. Ça ne le rend pas libre d'impôt pour autant.
Chaque dollar que vous retirez d'un FERR, minimum compris, est un revenu imposable pour l'année. La retenue n'est qu'un paiement anticipé. L'impôt réel est réglé dans votre déclaration, à votre taux marginal.
La retenue s'applique seulement au montant que vous retirez au-delà du minimum :
Au Québec, l'impôt provincial est aussi retenu en plus de la part fédérale.
Retirez 10 000 $ au-delà de votre minimum en un seul paiement, à l'extérieur du Québec, et 2 000 $ sont retenus. Si votre taux marginal dépasse 20 %, vous devrez payer la différence en produisant votre déclaration. Retirez seulement le minimum et rien n'est retenu du tout; prévoyez donc l'impôt qui s'y rapporte au moment de produire votre déclaration.
Ce qui change à 65 ans
Si vous avez 65 ans ou plus au 31 décembre, vos paiements du FERR comptent comme un revenu de pension admissible. Ça ouvre deux possibilités :
- Le montant fédéral pour revenu de pension, un crédit d'impôt sur un maximum de 2 000 $ de revenu de pension admissible.
- Le fractionnement du revenu de pension, qui vous permet d'en déclarer jusqu'à la moitié dans la déclaration de votre conjoint au moyen du formulaire T1032. Voici comment fonctionne le fractionnement du revenu de pension.
Avant 65 ans, les paiements du FERR ne donnent généralement droit ni à l'un ni à l'autre.
Le revenu du FERR et la récupération de la SV
Les retraits du FERR comptent aussi dans le revenu net utilisé pour l'impôt de récupération de la SV (Sécurité de la vieillesse), souvent appelé récupération. Un minimum croissant, ajouté au RPC (Régime de pensions du Canada), à la SV et à un éventuel régime de retraite d'employeur, peut vous rapprocher du seuil. Notre guide 2026 sur la récupération de la SV présente les seuils et la façon de les gérer.
Le minimum ou plus? Comment un plan tranche
Il est tentant de considérer le minimum comme le plan : retirer ce qui est exigé, payer l'impôt, recommencer. Ça semble discipliné. Mais le tableau vous indique le minimum que vous devez retirer. Il ne vous dit pas ce que vous devriez retirer.
Chaque dollar d'un FERR finit par être imposé, soit lors d'un retrait une année ultérieure, soit dans votre déclaration finale. Retirer seulement le minimum ne détermine pas si cet impôt sera payé. Ça détermine quand, et à quel taux.
C'est pourquoi un plan bien bâti retire souvent plus que le minimum certaines années :
- Remplir les tranches d'imposition basses avant le début du RPC et de la SV. Les années entre la retraite et le début de vos prestations peuvent être celles où votre revenu imposable est le plus bas de votre vie adulte. Les tranches basses inutilisées ne se reportent pas.
- Convertir une partie de votre REER avant 71 ans. Le revenu de FERR à 65 ans donne droit au montant pour revenu de pension et au fractionnement; les retraits directs d'un REER, non. Voici les arguments en faveur d'une conversion partielle avant 71 ans.
- Faire une fonte du REER. Décaisser volontairement les comptes enregistrés, à des taux plus bas, réduit les minimums qui vous attendent à la fin de la soixante-dizaine et dans la quatre-vingtaine. Voici comment fonctionne la fonte du REER.
- Tirer parti du revenu plus faible d'un conjoint. Deux déclarations de revenus, c'est deux séries de tranches basses à remplir.
- Protéger la SV plus tard. Un FERR plus petit signifie des retraits obligatoires plus petits pendant les années où l'impôt de récupération s'appliquerait.
L'argent que vous retirez sans le dépenser peut être versé dans un CELI (compte d'épargne libre d'impôt) si vous avez des droits de cotisation : il y fructifie à l'abri de l'impôt, et ses retraits ne comptent pas dans le seuil de la SV. Nous avons montré comment ces éléments se jouent sur une décennie dans les pièges fiscaux du FERR qui vous attendent après 70 ans.
C'est la décision qu'Optiml est conçu pour modéliser. Chaque plan Optiml applique ces mêmes facteurs de l'ARC, et la formule 1 ÷ (90 − âge) avant 71 ans, à chaque année de votre plan, sans minimum l'année de l'ouverture du FERR. Vous choisissez l'âge auquel vous convertissez votre REER en FERR, et votre plan vous demande : Voulez-vous utiliser l'âge de votre conjoint(e) pour le montant minimal de retrait du FERR? Le tableau des minimums du FERR qu'il utilise se trouve à la page Hypothèses de votre plan, pour que vous puissiez le comparer à celui-ci.
À partir de là, Optiml modélise tout votre horizon de retraite, chaque compte et chaque année, et établit l'ordre de retrait qui minimise votre impôt à vie. Si retirer plus que le minimum dans la soixantaine et au début de la soixante-dizaine est ce qui réduit ce total, votre plan le montre. Si le minimum est la meilleure voie, il le montre aussi. Vous pouvez le faire avec vos propres chiffres grâce à un essai gratuit de 14 jours.
En résumé
Le minimum du FERR est une simple opération arithmétique : votre solde au 1er janvier multiplié par un facteur selon votre âge. 4,00 % à 65 ans. 5,28 % à 71 ans. 8,51 % à 85 ans. 20 % à partir de 95 ans.
Tout ce qui entoure ce chiffre est une décision. Quand vous convertissez. Si vous choisissez l'âge d'un conjoint plus jeune. Combien vous retirez au-delà du plancher, et pendant quelles années. Ces choix déterminent quelle part de votre FERR vous conservez après impôt.
Optiml les modélise ensemble, pour chaque année de votre plan.
Le tableau fixe votre minimum. Votre plan devrait fixer le montant.
Questions fréquentes
Combien dois-je retirer de mon FERR chaque année?
Votre minimum correspond à la valeur de votre FERR au début de l'année multipliée par le facteur de votre âge au 1er janvier. Avant 71 ans, le facteur est de 1 ÷ (90 − âge), soit 4,00 % à 65 ans et 5,00 % à 70 ans. À partir de 71 ans, les facteurs prescrits par l'ARC s'appliquent : 5,28 % à 71 ans, 6,82 % à 80 ans et 20 % à 95 ans et plus. Sur un FERR de 500 000 $ à 72 ans, le minimum est de 27 000 $.
Le retrait minimum du FERR est-il imposable?
Oui. Chaque paiement du FERR, minimum compris, est un revenu imposable pour l'année. Aucun impôt n'est retenu sur le minimum lui-même; l'impôt qui s'y rapporte est donc réglé au moment de produire votre déclaration. La retenue s'applique seulement aux montants que vous retirez au-delà du minimum.
Puis-je retirer plus que le minimum du FERR?
Oui. Il n'y a pas de maximum pour un FERR ordinaire. À l'extérieur du Québec, l'impôt est retenu sur les montants au-delà du minimum à 10 % jusqu'à 5 000 $, à 20 % pour les montants de plus de 5 000 $ jusqu'à 15 000 $, et à 30 % pour les montants de plus de 15 000 $. Au Québec, la part fédérale est de 5 %, 10 % et 15 %, et l'impôt provincial est aussi retenu. La retenue est un paiement anticipé, pas votre impôt final.
Puis-je utiliser l'âge de mon conjoint pour mon minimum du FERR?
Oui, si votre époux ou conjoint de fait est plus jeune. Vous devez faire ce choix avant de recevoir tout paiement du FERR, et il ne peut plus être modifié par la suite, même si votre conjoint décède. Une personne de 72 ans dont le conjoint a 65 ans utiliserait 4,00 % au lieu de 5,40 % : 20 000 $ au lieu de 27 000 $ sur un FERR de 500 000 $.
Quand dois-je convertir mon REER en FERR?
Au plus tard le 31 décembre de l'année de vos 71 ans, votre REER doit être converti en FERR, retiré ou utilisé pour acheter une rente. Un transfert direct vers un FERR n'est pas imposé et ne fait l'objet d'aucune retenue. Vous pouvez aussi convertir plus tôt, à 65 ans par exemple, et votre premier minimum s'applique l'année suivant la conversion.
Y a-t-il un minimum du FERR l'année de son ouverture?
Non. Le minimum est nul pour l'année civile où le FERR est établi. Si vous avez 71 ans en 2026 et établissez votre FERR au plus tard le 31 décembre 2026, votre premier minimum s'applique en 2027, à 5,28 %, parce que vous avez 71 ans au 1er janvier 2027.
Quel est le minimum du FERR avant 71 ans?
Avant 71 ans, le facteur est de 1 ÷ (90 − âge), selon votre âge en années complètes au début de l'année. Cela donne 2,86 % à 55 ans, 3,33 % à 60 ans, 4,00 % à 65 ans et 5,00 % à 70 ans.
Le retrait minimum du FERR a-t-il changé en 2026?
Non. En date d'octobre 2026, les facteurs prescrits standard sont en vigueur sans aucune modification adoptée. Le seul changement des dernières années a été une réduction ponctuelle de 25 % pour 2020, et la Mise à jour économique du printemps 2026 n'a pas touché au calendrier du FERR.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit