

Si votre revenu de retraite dépasse un certain seuil, l'Agence du revenu du Canada réduit votre Sécurité de la vieillesse. La plupart des Canadiens entendent cela et supposent qu'il s'agit d'une pénalité fixe qu'ils doivent simplement accepter une fois que leur revenu est assez élevé. Ce n'est pas le cas.
La récupération de la Sécurité de la vieillesse (SV), officiellement l'impôt de récupération de la SV, réagit à un seul chiffre : votre revenu net. Et votre revenu net est l'un des chiffres les plus contrôlables de toute votre retraite, si vous le planifiez sur plusieurs années plutôt que de réagir après une mauvaise année.
Voici le guide pratique. Les chiffres exacts de 2026, les personnes que l'impôt de récupération touche vraiment et sept façons légitimes de le gérer.
Ce qu'est réellement la récupération de la SV
Commençons par ce qu'elle n'est pas. La récupération de la SV n'est pas une facture distincte qui arrive dans votre boîte aux lettres. C'est une réduction d'une prestation que vous recevriez autrement, administrée par l'ARC et Service Canada.
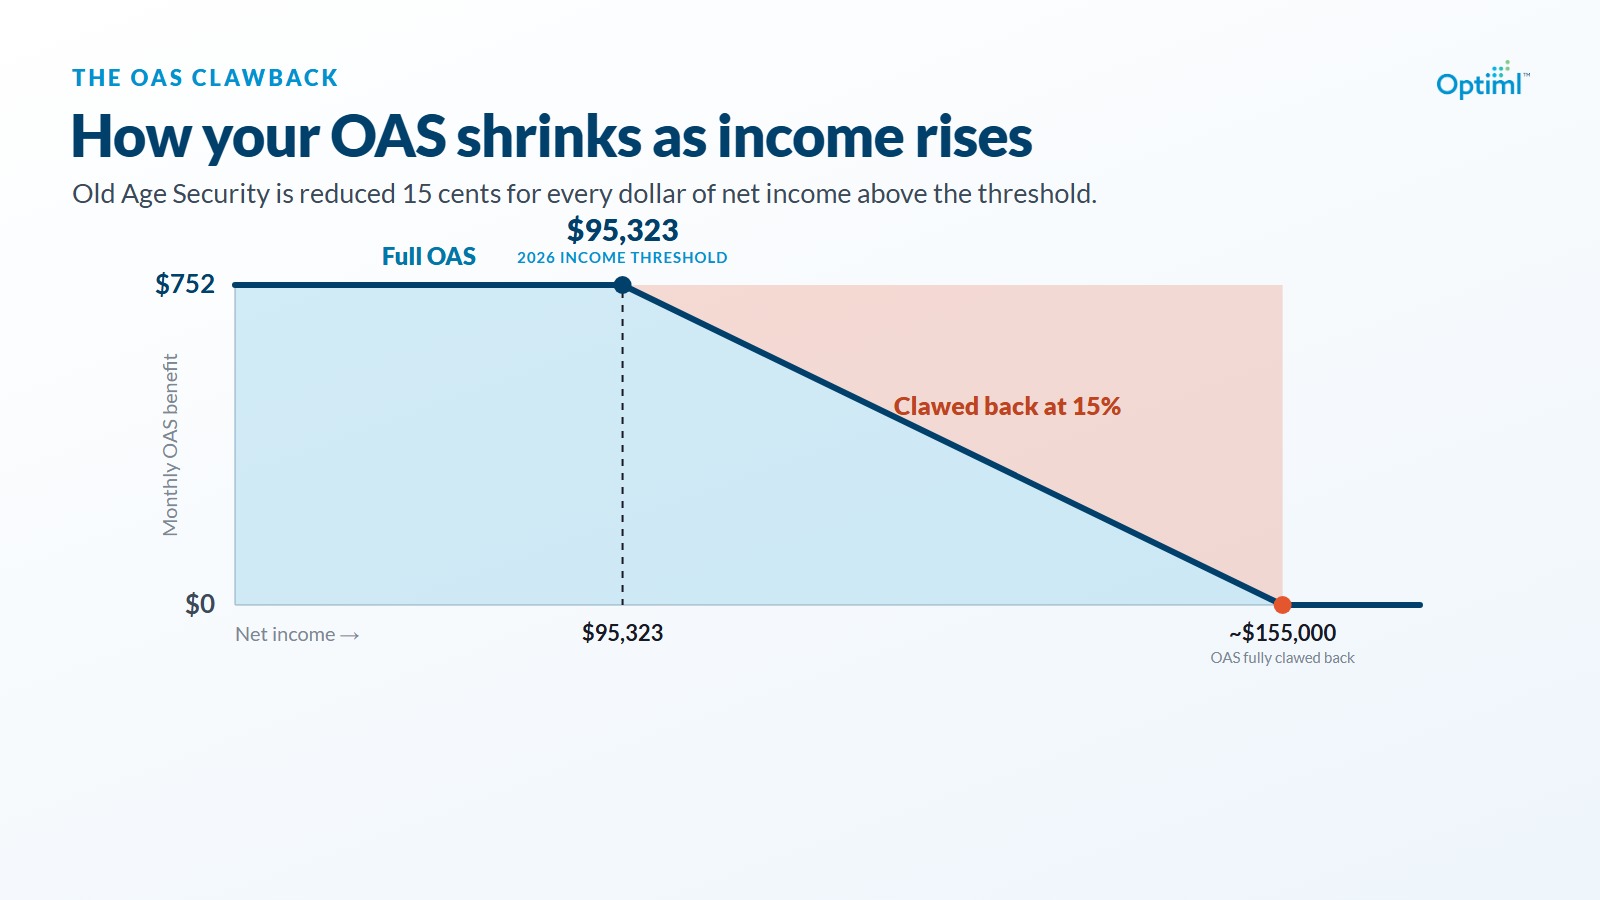
Voici le mécanisme. Une fois que votre revenu net d'une année dépasse un seuil fixé, votre SV est réduite de 15 cents pour chaque dollar au-delà de ce seuil. La réduction s'applique aux paiements que vous recevez pendant la période de juillet à juin suivante, parce que la SV est établie selon votre revenu net de l'année précédente. Ce décalage d'un an est toute la raison pour laquelle planifier à l'avance fonctionne : vous savez dès aujourd'hui, à peu près, à quoi ressemblera votre SV l'an prochain.
Comme la récupération est calculée sur le revenu net individuel, et non sur le revenu du ménage, un couple dispose de plus de leviers qu'une personne retraitée seule. Gardez cette idée en tête. Elle compte pour deux des stratégies ci-dessous.
Les chiffres exacts de 2026
Deux seuils sont en jeu en 2026, et il est facile de les confondre. Gardez-les bien séparés. L'un est établi selon votre revenu de 2025 et régit la SV que vous recevez actuellement. L'autre est établi selon votre revenu de 2026 et régit la SV que vous recevrez l'an prochain.
Les deux seuils utilisent le même taux de récupération fixe de 15 % sur chaque dollar au-delà du seuil. Le calcul est simple une fois que vous avez le bon seuil. Disons que votre revenu net de 2026 dépasse de 10 000 $ le seuil de 95 323 $. L'impôt de récupération correspond à 15 % de ces 10 000 $, soit 1 500 $ retranchés de la SV que vous toucheriez autrement pendant la période suivante.
Dans le haut de l'échelle, la SV est entièrement récupérée une fois que le revenu net atteint un peu plus de 150 000 $ pour les 65 à 74 ans (le point exact de récupération complète change chaque année avec la prestation maximale, et il est plus élevé pour les 75 ans et plus, qui reçoivent une prestation plus importante). Sous le seuil inférieur, vous conservez chaque dollar de votre SV.
À titre de référence, la SV maximale pour le trimestre de juillet à septembre 2026 est de 751,97 $ par mois pour les 65 à 74 ans et de 827,17 $ par mois pour les 75 ans et plus. La SV est indexée chaque trimestre et ne diminue jamais, de sorte que ces montants sont propres à ce trimestre. Vérifiez le montant du trimestre en cours avant de faire vos propres calculs.
Qui est vraiment touché
L'impôt de récupération n'est pas un problème de « retraités fortunés ». Il touche beaucoup de Canadiens ordinaires dont la retraite est solide et bien financée. Vous êtes le plus exposé si vous :
- Avez une rente de retraite importante. Une généreuse rente d'un régime à prestations déterminées, plus le RPC et la SV, peut dépasser le seuil à elle seule, avant même que vous touchiez à un compte enregistré.
- Avez un FERR important. Les retraits minimums d'un fonds enregistré de revenu de retraite (FERR) sont obligatoires et augmentent chaque année. Un solde de FERR élevé peut vous imposer un revenu que vous n'aviez pas prévu de retirer.
- Êtes propriétaire d'entreprise et vous versez des dividendes. Les dividendes déterminés et non déterminés sont majorés dans votre déclaration, ce qui peut faire grimper votre revenu net plus que l'argent réellement reçu.
- Faites face à une année de gains en capital ponctuels importants. Vendre un chalet, rééquilibrer un gros portefeuille non enregistré ou déclencher un gain important en une seule année peut faire bondir votre revenu net et entraîner la récupération de la SV pour cette période.
Ce dernier cas est celui qui prend le plus les gens au dépourvu, parce qu'il s'agit d'un événement ponctuel qui s'inscrit dans le revenu d'une seule année et réduit la prestation de la période suivante.
Sept façons légitimes de la gérer
Aucune de ces stratégies n'est une échappatoire. Ce sont les leviers habituels de la planification du revenu de retraite au Canada, appliqués en gardant le seuil de la SV en vue.
1. Ordonnez vos retraits sur tout l'horizon
L'ordre dans lequel vous puisez dans le REER, le CELI et les comptes non enregistrés, et les montants retirés chaque année, est le levier le plus important sur votre revenu net. Lisser le revenu sur toute votre retraite vous évite les années où un sommet déclencherait la récupération. C'est un problème qui s'étend sur plusieurs années, et c'est ainsi qu'il vaut mieux le résoudre.
2. Misez sur les retraits du CELI les années à revenu élevé
L'argent que vous retirez d'un CELI ne compte pas comme revenu net. Il n'entre jamais dans le calcul de la récupération. Utiliser des dollars du CELI pour financer vos dépenses une année où vous êtes près du seuil vous permet de maintenir votre style de vie sans franchir la limite.
3. Fractionnez le revenu de pension admissible avec votre conjoint
Comme la récupération est calculée sur le revenu net individuel de chaque conjoint, transférer jusqu'à 50 % du revenu de pension admissible à un conjoint au revenu plus faible peut ramener la personne au revenu le plus élevé sous le seuil. Bien fait, le fractionnement fait passer un conjoint sous le seuil pendant que l'autre augmente son revenu sans franchir le sien. Pour les couples, c'est l'un des outils les plus efficaces qui soient.
4. Planifiez le moment de la fonte de votre REER et de votre FERR
Décaisser délibérément le solde de votre REER pendant vos années à revenu plus faible, avant que les retraits minimums du FERR commencent et augmentent, étale ce revenu à des taux plus bas et réduit les retraits obligatoires qui vous pousseraient autrement vers le seuil plus tard. C'est la stratégie de la fonte du REER, et toute sa valeur tient au moment choisi.
5. Envisagez de reporter la SV
Reporter la SV après 65 ans augmente la prestation de 0,6 % par mois, jusqu'à un maximum de 36 % à 70 ans. Cela retire aussi la SV de votre revenu pendant les années de report. Tout dépend de la situation. Cette stratégie convient généralement mieux si vous travaillez encore après 65 ans ou si vous avez un revenu élevé en début de retraite qui diminue ensuite. Le seuil de rentabilité se situe habituellement au début ou au milieu de la quatre-vingtaine, alors la bonne décision dépend de votre situation globale.
6. Étalez vos gains en capital plutôt que de les regrouper
Un seul gain important peut entraîner la récupération d'une année entière de SV. Lorsque vous avez de la latitude, réaliser vos gains graduellement sur plusieurs années, plutôt qu'en un seul bloc, garde le revenu net de chaque année plus bas et préserve une plus grande part de la prestation sur l'ensemble de la période.
7. Examinez un prêt au taux prescrit (avec un conseiller)
Pour les couples dont les revenus sont très différents, un prêt au taux prescrit peut transférer un revenu de placement au conjoint dont le revenu est le plus faible. Le taux prescrit de l'ARC est de 3 % pour le troisième trimestre de 2026. Cette stratégie relève d'un conseiller, pas de l'autogestion : elle fait intervenir les règles d'attribution, une convention de prêt en bonne et due forme et un paiement d'intérêts exigible chaque 30 janvier pour qu'elle reste valide. Mettez-la en place correctement ou pas du tout.
Pourquoi c'est un problème de plusieurs années, et non une course d'une seule année
Voici ce qui relie les sept stratégies. Le seuil de la SV n'est pas un obstacle unique qu'on franchit une fois. C'est une limite au-dessus ou au-dessous de laquelle se situe votre revenu net chaque année de votre retraite, et les leviers qui vous gardent sous cette limite à la fin de la soixantaine (le solde du CELI, la taille du FERR, le moment où vous avez commencé la SV) sont déterminés par des décisions prises des années plus tôt.
Réagissez après coup à une mauvaise année de revenus et vos meilleurs outils sont déjà épuisés. Planifiez l'ordre des retraits à l'avance et vous pouvez orienter votre revenu net année par année pour rester sous le seuil quand ça compte.
C'est exactement ce que fait chaque plan Optiml. Optiml modélise l'ordre de retrait optimal entre tous vos comptes, chaque année, en fonction de l'ensemble de vos revenus, et intègre la récupération de la SV dans cet ordre afin de réduire au minimum votre impôt à vie. Au lieu de deviner, vous pouvez simuler une année de deux façons avec Comparer les plans : réaliser un gain important d'un seul coup ou l'étaler sur trois ans, ou encore puiser dans le FERR plutôt que dans le CELI, et voir côte à côte l'effet sur votre SV et votre facture d'impôt à vie avant de vous engager.
Quand perdre une partie de la SV est en fait acceptable
Une mise en garde honnête pour terminer. Protéger la SV n'est pas toujours le bon objectif. Dans certaines situations, accepter une récupération partielle pour décaisser plus tôt un FERR important, à des taux plus bas sur l'ensemble de votre vie, vous laisse en meilleure position que de contorsionner votre revenu pour préserver chaque dollar de la prestation. Le seuil est un facteur, pas l'objectif en soi.
Optimiser uniquement en fonction de la SV peut vous coûter plus en impôt total que la SV économisée. Si cette idée est nouvelle pour vous, elle mérite votre prochaine lecture : pourquoi perdre une partie de sa SV n'est pas toujours une perte.
L'objectif n'a jamais été de gagner sur un seul chiffre. C'est de garder le plus d'argent possible sur l'ensemble de votre retraite.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit