

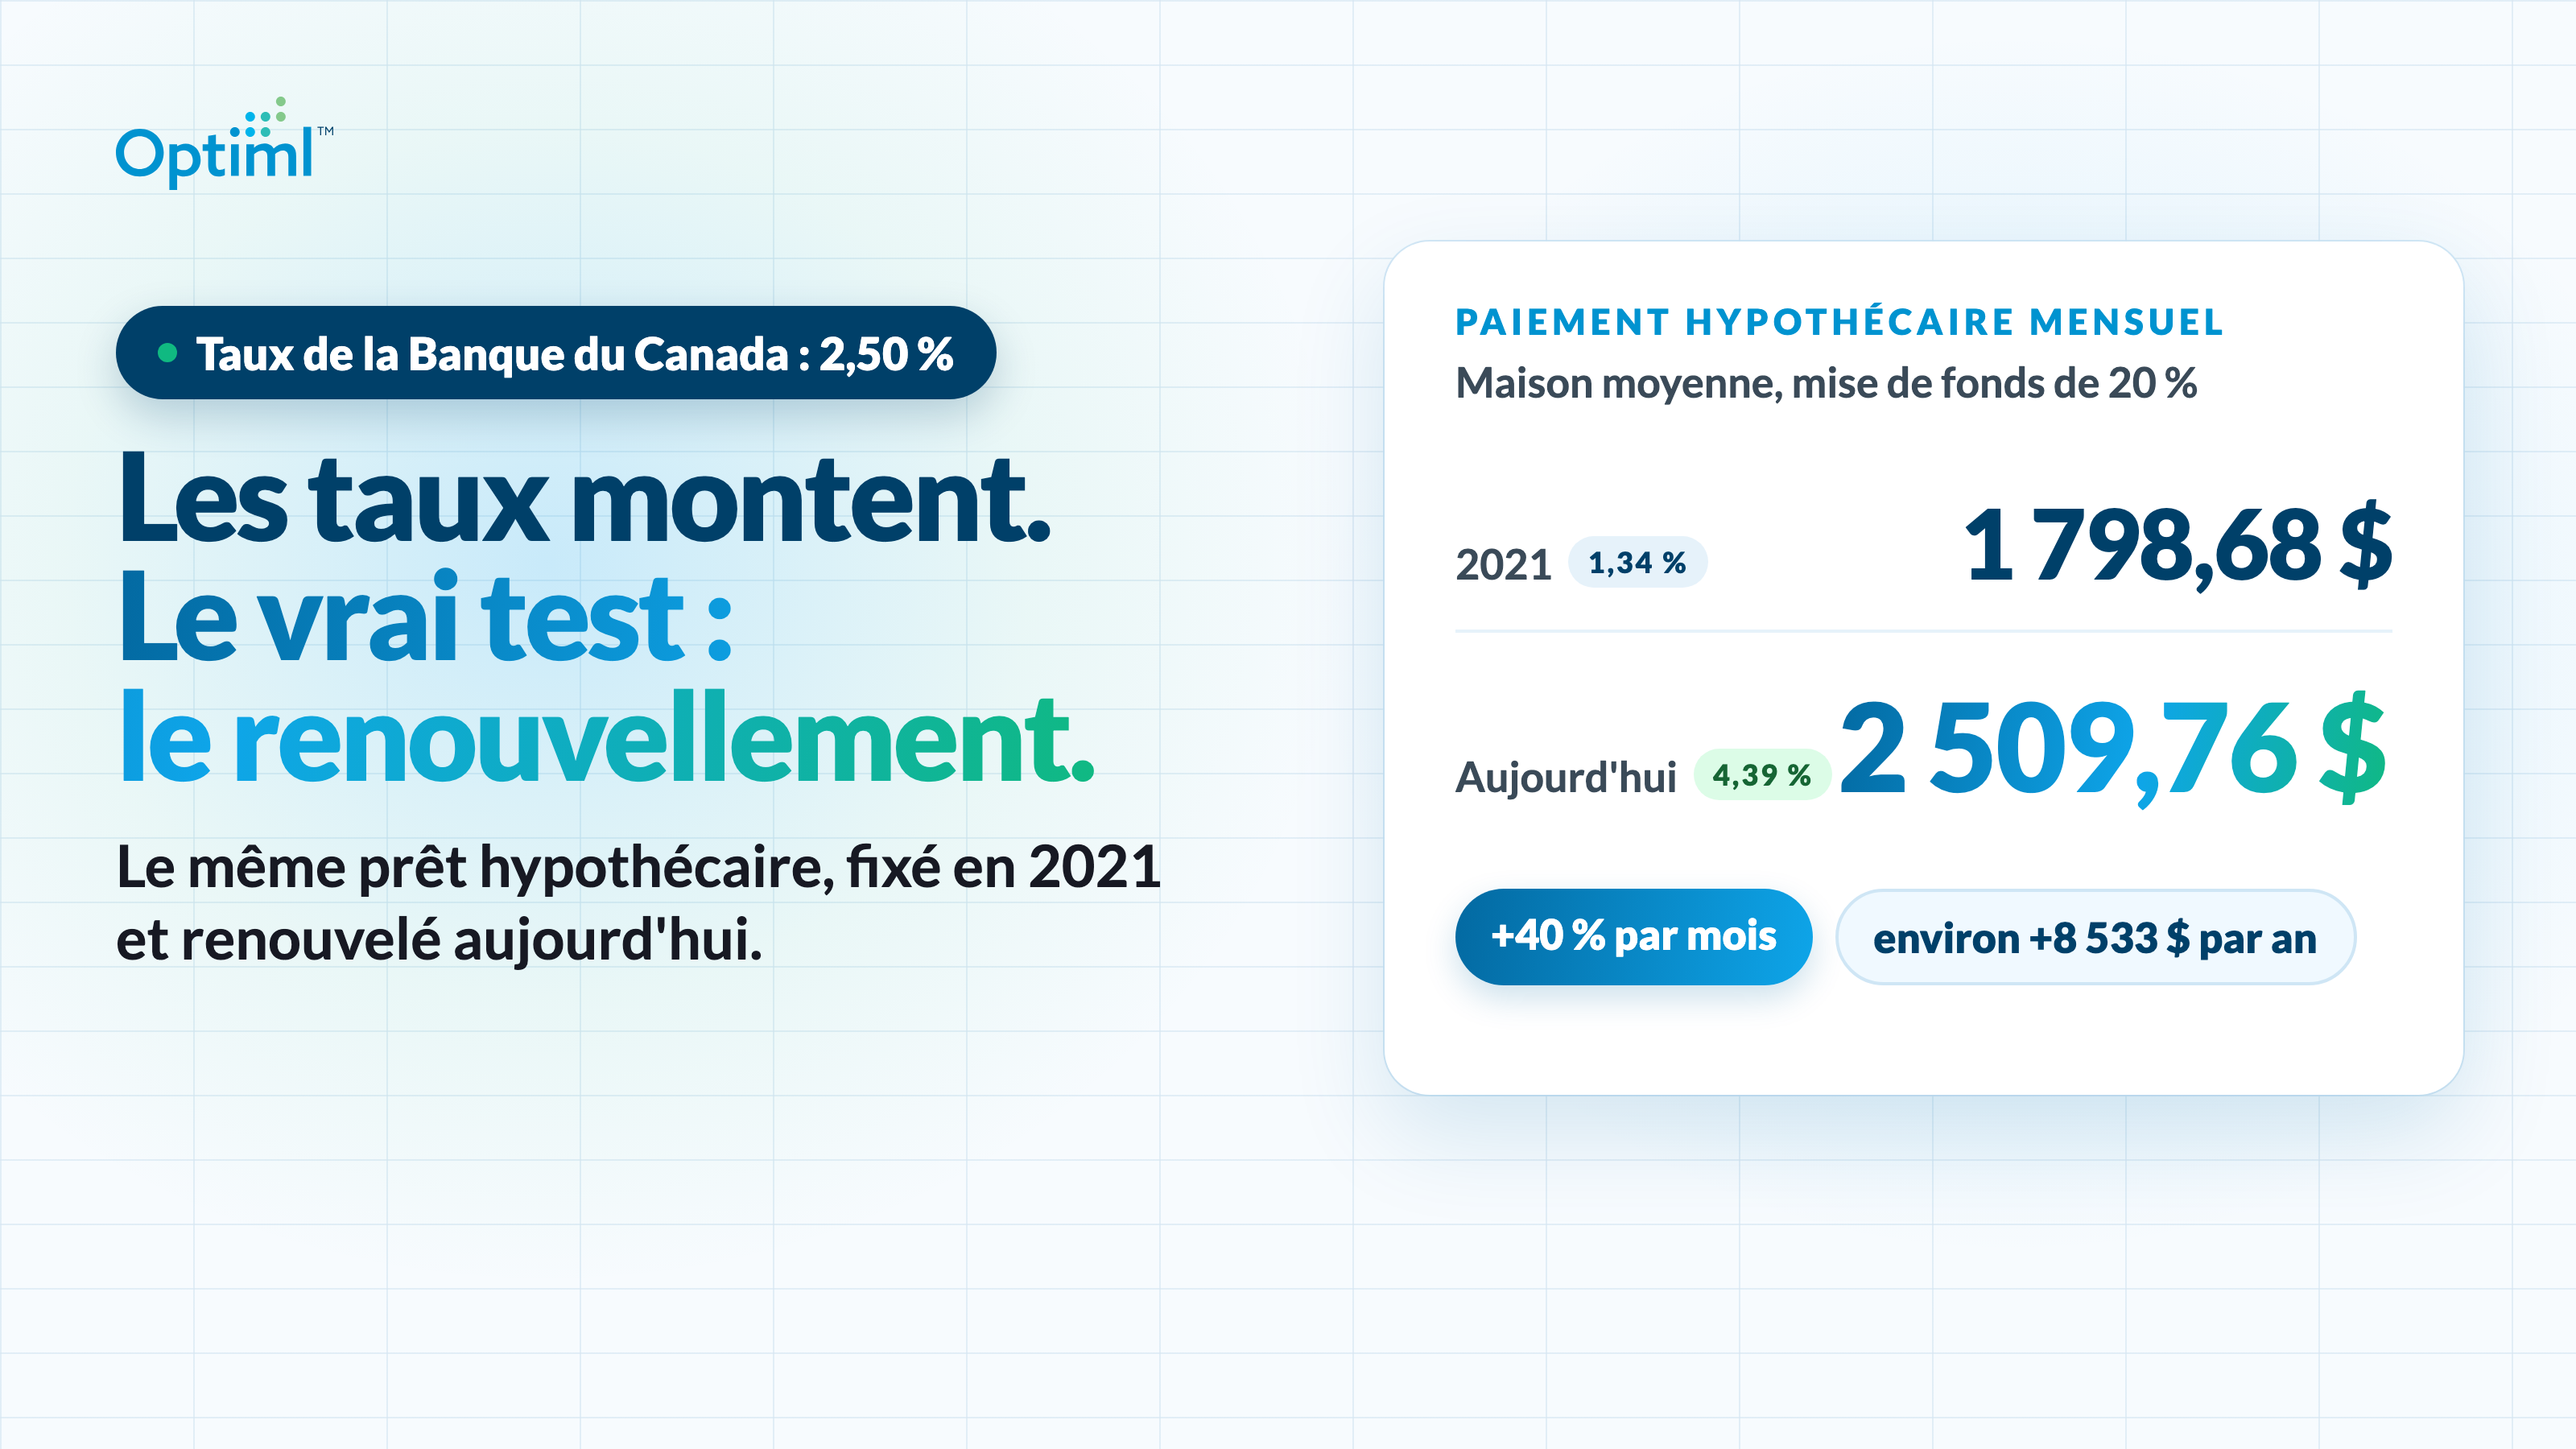
Le 28 octobre 2026, la Banque du Canada a relevé d'un quart de point le taux cible du financement à un jour, qui est passé de 2,25 % à 2,50 %. C'est la première hausse depuis juillet 2023, après une longue série de décisions à 2,25 %.
Ce que ça signifie pour vous dépend de votre prêt hypothécaire. Les prêts hypothécaires à taux variable et les marges de crédit hypothécaires (HELOC) suivent le taux préférentiel, alors ce sont eux qui ressentent la hausse en premier. Les prêts hypothécaires à taux fixe ne changent pas avant le renouvellement. Et pour la plupart des ménages, c'est au renouvellement que se trouve le vrai coût.
À lire les manchettes sur une hausse de taux, on croirait que tous les prêts hypothécaires au pays viennent de coûter plus cher. Ce n'est pas le cas. Le chiffre qui compte, c'est l'écart entre le taux que vous avez fixé et celui auquel vous renouvelez. Si vous avez entre 45 et 65 ans, le compte qui paie la différence importe tout autant.
Ce que la Banque du Canada a fait le 28 octobre
Cette hausse suit la série de maintiens dont nous avons parlé dans La Banque du Canada maintient son taux à 2,25 % pour une 7e fois. Selon le communiqué de la Banque, elle porte le taux officiel d'escompte à 2,75 % et le taux de rémunération des dépôts à 2,45 %. La Banque a donné deux raisons :
- L'inflation a été plus élevée et plus persistante que prévu. Selon la Banque, l'inflation mesurée par l'Indice des prix à la consommation (IPC) se situe autour de 3 % depuis avril et devrait monter à environ 3,5 % d'ici la fin de l'année.
- Les prix de l'énergie. La Banque veut réduire le risque que des prix de l'énergie qui restent élevés se répercutent largement sur les prix des autres biens et services.
L'IPC de septembre de Statistique Canada montre clairement l'effet de l'énergie : les prix ont augmenté de 3,1 % d'une année à l'autre, et l'essence, de 27,8 %. En excluant l'essence, l'IPC a augmenté de 2,2 %.
Pour la suite, la Banque a écrit : « Il pourrait être nécessaire de relever davantage le taux directeur, mais compte tenu des incertitudes, le Conseil de direction a convenu d'agir avec prudence » (traduction libre). La prochaine décision est prévue le 9 décembre 2026. C'est la première hausse depuis celle de juillet 2023, comme le montre l'historique du taux directeur de la Banque.
Qui est touché, et quand
- Les taux variables et les HELOC suivent le taux préférentiel, que les banques rajustent généralement dans un délai d'un jour ou deux après une décision de la Banque du Canada.
- Les taux fixes suivent le rendement des obligations du gouvernement du Canada à 5 ans, pas le taux du financement à un jour, et ils avaient déjà bougé. Le 28 octobre, les taux fixes de 5 ans les plus bas étaient de 25 à 30 points de base plus élevés que 30 jours plus tôt, selon WOWA.
- Les renouvellements sont le moment où la plupart des ménages font face à des taux plus élevés. Dans son Rapport sur la stabilité financière de 2025, la Banque du Canada estimait qu'environ 60 % de tous les prêts hypothécaires en cours au Canada seraient renouvelés en 2025 ou en 2026. Et le Rapport sur le marché du crédit hypothécaire résidentiel de la Société canadienne d'hypothèques et de logement (SCHL), publié la veille de la hausse, le formule ainsi : « Le choc de renouvellement le plus important est probablement passé, mais le risque lié au renouvellement n'a pas disparu » (traduction libre). Le rapport cible particulièrement les emprunteurs qui renouvellent un prêt hypothécaire de 5 ans contracté en 2021.
- Les épargnants se trouvent de l'autre côté. Un taux directeur plus élevé fait aussi monter les taux des certificats de placement garanti (CPG) et des comptes d'épargne à intérêt élevé.
Mon avis : pas de panique pour un quart de point
Voici la hausse elle-même, en dollars. Sur un prêt hypothécaire de 500 000 $ avec 25 ans d'amortissement restants, passer de 4,39 % à 4,64 % ajoute environ 70 $ par mois, soit environ 834 $ par année. Sur 300 000 $, c'est environ 42 $ par mois.
Bon à savoir. Pas de quoi en perdre le sommeil. À côté d'un renouvellement, un quart de point, c'est peu, et c'est le renouvellement qui mérite votre attention.
Ce que coûtent 30 ans d'intérêts sur la maison canadienne moyenne
L'Association canadienne de l'immeuble (ACI) a établi le prix moyen national des propriétés, non désaisonnalisé, à 666 538 $ en septembre 2026. C'est une moyenne nationale faussée par Toronto et Vancouver, alors le chiffre de votre région peut être très différent.
Versez une mise de fonds de 20 % (133 308 $) et vous empruntez 533 230 $. Avec une mise de fonds de 20 % ou plus, c'est votre prêteur qui fixe la période d'amortissement maximale (avec moins de 20 %, c'est 25 ans, ou 30 ans pour les acheteurs d'une première propriété et les constructions neuves, selon l'Agence de la consommation en matière financière du Canada). Nous utilisons 30 ans ici. Voici ce prêt hypothécaire au creux de 2021 et au taux d'aujourd'hui :
Le taux de 2021 est le taux fixe de 5 ans assuré annoncé par nesto en 2021. Le taux d'aujourd'hui est le taux fixe de 5 ans le plus bas pour les acheteurs ayant une mise de fonds de 20 % ou plus, selon WOWA le 28 octobre 2026. Les paiements sont nos propres calculs, avec une capitalisation semestrielle comme pour un prêt hypothécaire canadien à taux fixe, chaque taux étant maintenu pendant les 30 années. Dans la réalité, les prêts hypothécaires sont renouvelés en cours de route, alors voyez ces chiffres comme ce que vaut un taux, et non comme une prévision.
Au taux d'aujourd'hui, la même maison coûte 855,92 $ de plus par mois qu'au creux de 2021, et environ 308 000 $ de plus en intérêts sur 30 ans. Ça représente environ 3,7 fois les intérêts, pour exactement la même maison.
Avec une période d'amortissement de 25 ans, les deux chiffres diminuent sans que le constat change : 94 313 $ d'intérêts à 1,34 % et 342 398 $ à 4,39 %.
Le vrai événement, c'est le renouvellement
La plupart des gens de 45 à 65 ans n'achètent pas aujourd'hui. Ils renouvellent, et le groupe que cible la SCHL a obtenu des taux fixes de 5 ans en 2021.
Imaginez que vous avez emprunté ces mêmes 533 230 $ à 1,34 % en 2021, sur 30 ans. À la fin de votre terme de 5 ans, vous devez environ 458 509 $. Voici votre paiement si vous renouvelez sur les 25 années restantes :
Au taux d'aujourd'hui, c'est 711,08 $ de plus par mois, environ 8 533 $ par année, sur un solde plus petit que celui de départ. C'est en fonction de ce chiffre que je planifierais, pas du quart de point.
La bonne nouvelle : c'est un chiffre connu, qui arrive à une date connue. Ça se planifie.
Si vous avez entre 45 et 65 ans, demandez-vous quel compte paie
Vous êtes à la retraite, ou presque? Alors un paiement plus élevé est financé par vos retraits, et les retraits d'un régime enregistré d'épargne-retraite (REER) ou d'un fonds enregistré de revenu de retraite (FERR) sont imposables. Il faut plus d'un dollar de retrait pour couvrir un dollar de paiement.
Nos calculs, à titre d'exemple : à un taux marginal d'imposition de 30 %, couvrir ces 8 533 $ de plus par année exige environ 12 190 $ de retraits du FERR. Le revenu imposable supplémentaire peut aussi rapprocher votre revenu net du seuil de l'impôt de récupération de la Sécurité de la vieillesse (SV), qui est de 95 323 $ sur le revenu de 2026.
Financez ces mêmes 8 533 $ à partir d'un compte d'épargne libre d'impôt (CELI) ou d'un compte non enregistré, et le coût fiscal est différent. Même paiement, facture différente.
Le rembourser avant la retraite?
Dans The Globe and Mail du 19 octobre, Rob Carrick a plaidé pour rembourser son prêt hypothécaire des années avant la retraite, parce que les retraités ont moins de marge que les travailleurs pour absorber des coûts plus élevés grâce à des augmentations de salaire. Il cite le rapport 2026 de Fidelity sur la retraite : 22 % des retraités sondés avaient un prêt hypothécaire, et seulement 46 % d'entre eux s'attendaient à l'avoir remboursé dans moins de 10 ans.
Tracy Valko, courtière hypothécaire citée par Money.ca, a résumé simplement l'autre point de vue : « Ce n'est pas forcément l'un ou l'autre. Tout commence par les flux de trésorerie » (traduction libre).
Mon avis : les deux soulèvent un point valable, et les deux sautent une étape. La question n'est pas « le rembourser ou non » dans l'abstrait. Ce sont trois questions :
- Quel compte paie? Les dollars du REER et du FERR sont imposés à la sortie. Ceux du CELI ne le sont pas.
- Quel effet sur votre impôt et votre SV? Rembourser le prêt hypothécaire en puisant dans un REER peut créer sa propre facture d'impôt, et un bond important du revenu net peut faire entrer en jeu l'impôt de récupération de la SV.
- Combien de liquidités reste-t-il? Une maison payée sans coussin de liquidités remplace un risque par un autre.
Nous avons déjà abordé des variantes de cette question : CELI ou remboursement du prêt hypothécaire quand vous prenez votre retraite d'ici dix ans, la réponse d'EVA sur le choix entre rembourser le prêt hypothécaire et investir, et pourquoi un prêt hypothécaire est le seul effet de levier que j'utiliserais.
Testez votre taux de renouvellement dans Optiml
Une manchette vous dit ce que la Banque a fait. Votre plan vous dit ce que ça change pour vous.
Chaque propriété dans Optiml comprend son solde hypothécaire, son taux d'intérêt hypothécaire et son paiement mensuel, ainsi qu'un tableau d'amortissement où vous pouvez fixer le taux d'intérêt année par année et ajouter des paiements forfaitaires. Modélisez un taux plus élevé à partir de l'année de votre renouvellement, et Optiml le répercute sur vos flux de trésorerie, vos retraits et votre impôt. Vous voyez ce qu'un taux de renouvellement change à toute votre retraite, récupération de la SV comprise.
Placez ensuite deux avenirs côte à côte. Comparer les plans (Pro+ et Legacy) met un plan « renouvellement à 4,4 % » à côté d'un plan « renouvellement à 5,5 % », avec vos propres chiffres. Ou demandez à EVA, l'assistante IA d'Optiml : « Et si mon prêt hypothécaire était renouvelé à 5,5 %? »
En résumé
La première hausse de la Banque du Canada depuis 2023 représente quelques dizaines de dollars par mois sur un prêt hypothécaire typique. Un renouvellement peut en représenter des centaines et, pour quiconque a fixé son taux près des creux de 2021, un paiement environ 40 % plus élevé.
Des taux plus élevés jouent dans les deux sens : ils coûtent plus cher aux emprunteurs et rapportent plus aux épargnants. À l'approche de la retraite, le bon réflexe n'est pas de réagir à la manchette. C'est d'intégrer votre taux de renouvellement à votre plan pour voir quel compte paie, ce qui arrive à votre impôt et à votre SV, et quel coussin vous conservez. Optiml vous permet de le faire avant l'arrivée de la lettre de renouvellement.
Le quart de point, c'est la manchette. Votre renouvellement, c'est le plan.
Questions fréquentes
La Banque du Canada a-t-elle relevé les taux d'intérêt en octobre 2026?
Oui. Le 28 octobre 2026, la Banque du Canada a relevé de 25 points de base le taux cible du financement à un jour, qui est passé de 2,25 % à 2,50 %. C'est la première hausse depuis juillet 2023. La Banque a indiqué qu'il pourrait être nécessaire de relever davantage le taux, mais qu'elle avait convenu d'agir avec prudence. La prochaine décision est prévue le 9 décembre 2026.
Quel effet la hausse de taux de la Banque du Canada a-t-elle sur mon prêt hypothécaire?
Ça dépend de votre type de prêt hypothécaire. Les prêts hypothécaires à taux variable et les marges de crédit hypothécaires (HELOC) suivent le taux préférentiel, que les banques rajustent généralement dans un délai d'un jour ou deux après une décision de la Banque du Canada. Les taux fixes suivent le rendement des obligations du gouvernement du Canada à 5 ans, et un paiement à taux fixe ne change pas avant le renouvellement. Sur un solde de 500 000 $ avec 25 ans d'amortissement restants, un quart de point ajoute environ 70 $ par mois.
De combien mon paiement hypothécaire augmentera-t-il au renouvellement?
Dans notre exemple, 533 230 $ empruntés à 1,34 % en 2021 sur 30 ans laissent un solde d'environ 458 509 $ après cinq ans. Un renouvellement à 4,39 % pour les 25 années restantes fait passer le paiement de 1 798,68 $ à 2 509,76 $ par mois, soit environ 40 % de plus. À 5,25 %, il passe à 2 732,34 $, soit environ 52 % de plus.
Combien d'intérêts vais-je payer sur le prêt hypothécaire de la maison canadienne moyenne?
Avec le prix moyen national des propriétés de 666 538 $ en septembre 2026 et une mise de fonds de 20 %, le prêt hypothécaire s'élève à 533 230 $. Sur une période d'amortissement de 30 ans, nos calculs donnent des intérêts totaux de 114 295 $ au taux de 1,34 % de 2021 et de 422 426 $ au taux actuel de 4,39 %, chaque taux étant maintenu pendant les 30 années.
Devrais-je rembourser mon prêt hypothécaire avant de prendre ma retraite?
Ne plus avoir de prêt hypothécaire à la retraite présente de réels avantages, mais la façon d'y parvenir compte. Les retraits d'un REER ou d'un FERR sont imposables, alors rembourser un prêt hypothécaire avec ces retraits peut créer sa propre facture d'impôt et rapprocher votre revenu net du seuil de l'impôt de récupération de la SV. Gardez un coussin de liquidités, comparez quel compte paie et testez les deux options dans votre propre plan.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit