
Le billet de cette semaine est personnel.
La plupart des utilisateurs d'Optiml approchent de la retraite ou y sont déjà. Ce n'est pas étonnant : nous nous spécialisons dans la phase de décaissement et la planification successorale. Chaque semaine, nous recevons des courriels d'utilisateurs qui nous disent qu'ils viennent d'annoncer à leur patron qu'ils prendront leur retraite à la fin de l'année, grâce à la confiance qu'Optiml leur a donnée pour prendre cette décision. Lors de nos appels hebdomadaires, nous entendons constamment des gens dire qu'ils n'avaient aucune idée qu'il leur resterait autant d'argent pour leur succession, ou qu'ils ne savaient pas qu'ils pouvaient se permettre de dépenser autant à la retraite.
Mais cette semaine, c'est ma propre famille qui a utilisé Optiml, et ce n'était pas pour la retraite. C'était pour acheter sa toute première maison.
Repartir à zéro dans un nouveau pays
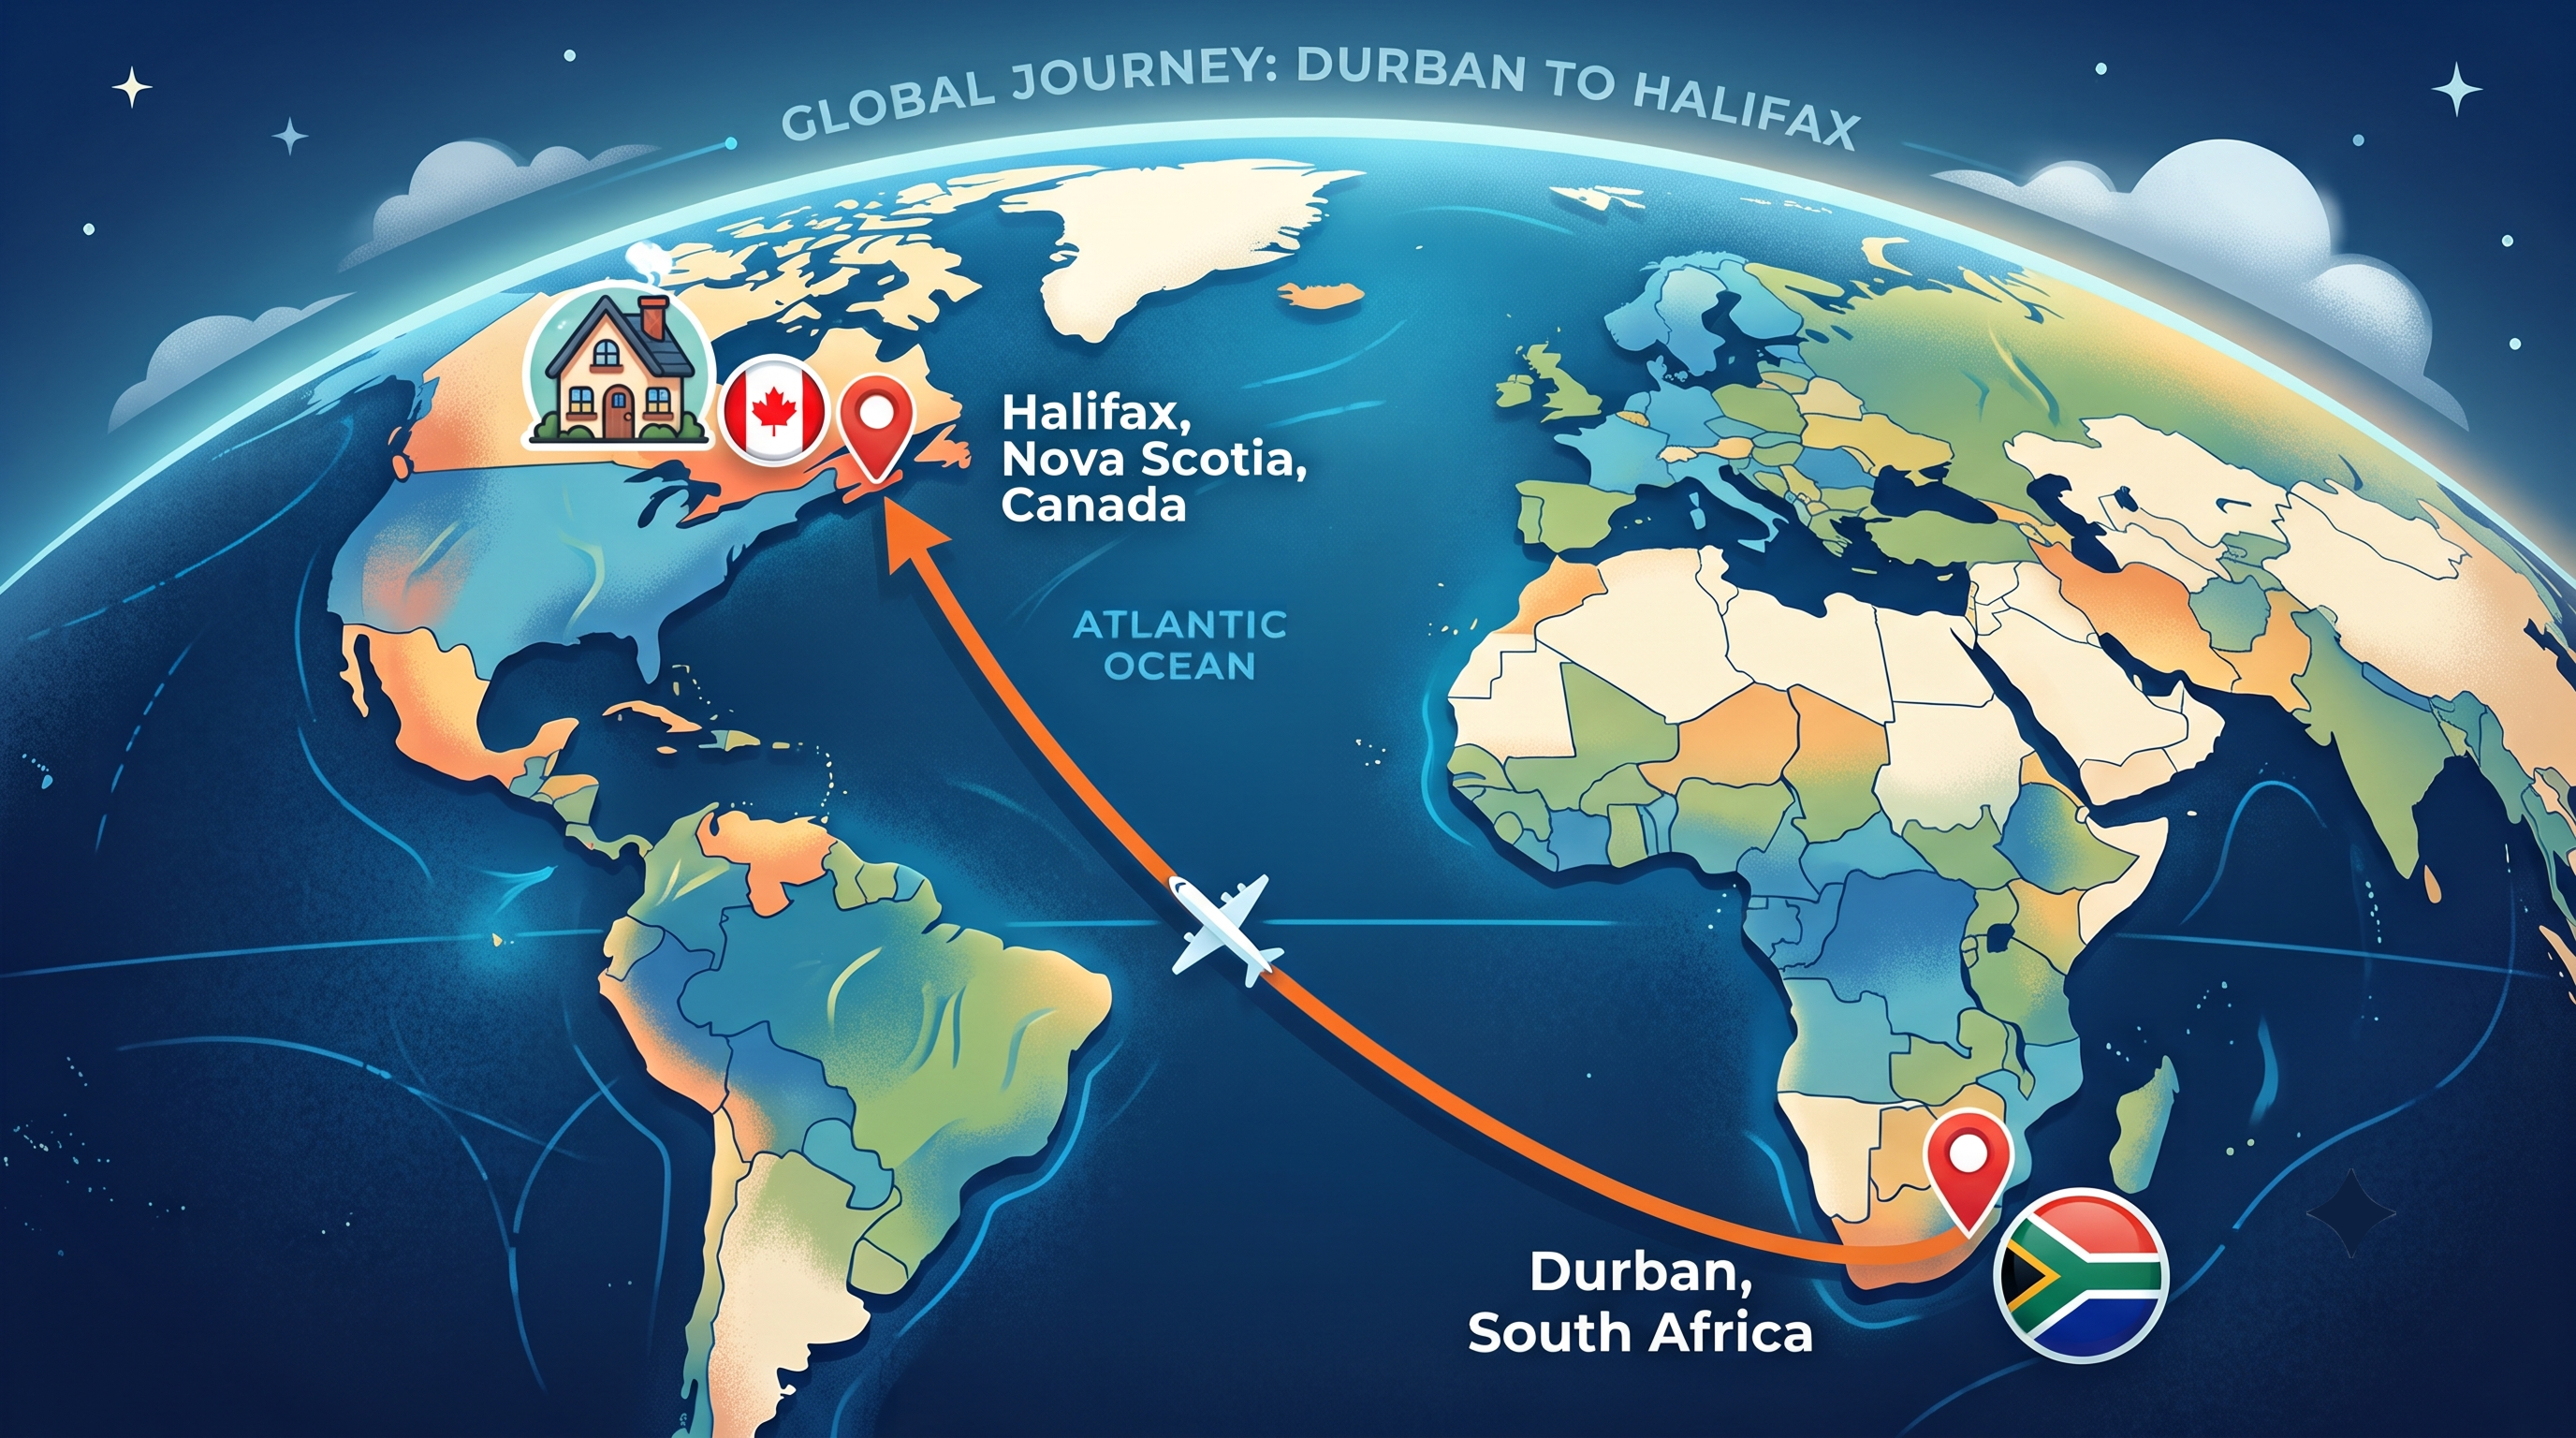
Voici Nick et Jodie. Ils ont 33 et 36 ans, et ils ont immigré au Canada depuis Durban, en Afrique du Sud, il y a trois ans. Nick est le cousin de ma femme, et depuis que Jodie et lui se sont installés à Halifax, nous sommes devenus proches.
Naturellement, en apprenant à nous connaître, la question est arrivée : « Et toi, qu'est-ce que tu fais dans la vie? »
Il y a trois ans, en leur expliquant Optiml, j'ai beaucoup insisté sur l'utilité que l'outil pourrait avoir dans leur situation. C'étaient deux immigrants qui arrivaient au Canada avec les économies de toute une vie, sans rien savoir du compte d'épargne libre d'impôt (CELI), du compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP), du régime enregistré d'épargne-retraite (REER), des régimes de retraite, ni même du fonctionnement de notre régime fiscal. Ils ne commençaient pas seulement un nouvel emploi ou une nouvelle vie dans un nouveau logement : ils repartaient de zéro sur tout.
« Je trouvais ça fou »
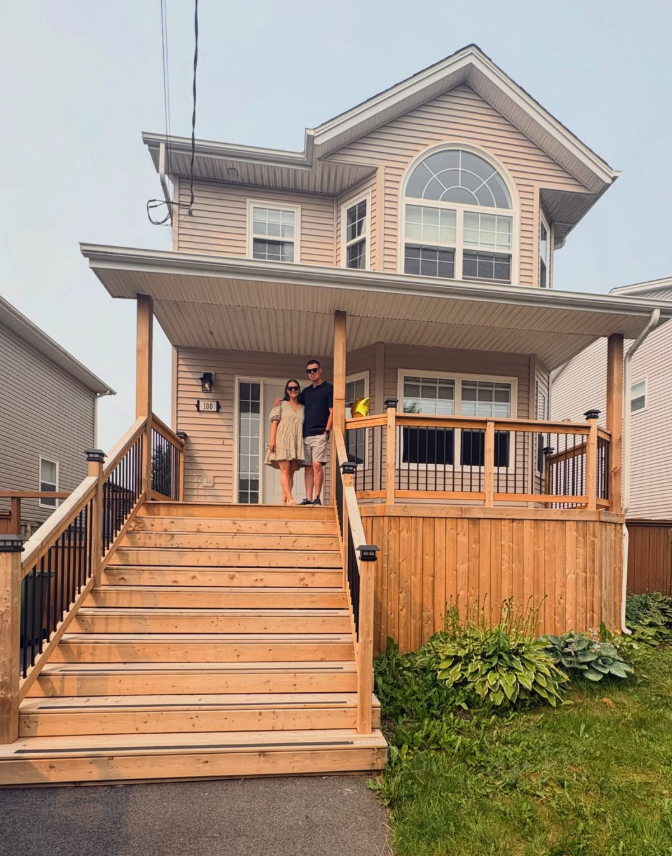
J'ai aidé Nick à emménager dans sa nouvelle maison la fin de semaine dernière. Pendant une pause, il s'est tourné vers moi et m'a dit :
"I still remember when we first set up our Optiml account and it said we could buy a home in 3 to 4 years. At the time, I thought that was crazy."
C'est cette conversation qui m'a poussé à écrire ce billet. Je n'avais jamais adopté un angle personnel dans un article de blogue, mais c'était un excellent rappel de la force que procure un vrai objectif soutenu par un vrai plan.
Il y a trois ans, acheter une maison semblait probablement lointain, peut-être même hors de portée, pour deux personnes qui venaient d'arriver dans un nouveau pays. Ils n'auraient pas été les seuls à ressentir cela. Un sondage récent de NerdWallet Canada a révélé que 63 % des Canadiens de 18 à 34 ans croient que l'accession à la propriété est hors de leur portée, plus du double de la proportion observée chez les Canadiens de plus de 55 ans. Mais voir l'objectif présenté devant eux, avec de vrais chiffres et un vrai échéancier, leur a donné une cible à viser.
Trois ans à suivre le plan
Nick et Jodie ont fait le reste eux-mêmes. Ils ont cotisé à leur CELIAPP, épargné pour leur mise de fonds et utilisé Optiml en cours de route pour simuler différents prix de maison et échéanciers d'achat, en refaisant le point à mesure que leurs revenus et leur épargne évoluaient. Cela leur a donné un moyen de confronter le plan à la réalité plutôt que de simplement espérer que tout fonctionne.
Leur échéancier correspond presque exactement à la moyenne nationale. Selon l'enquête de 2025 de la Société canadienne d'hypothèques et de logement (SCHL) auprès des emprunteurs hypothécaires, il faut en moyenne 3,4 ans pour épargner une mise de fonds. La SCHL a aussi constaté que 41 % des premiers acheteurs avaient reçu un don financier de leur famille, d'une moyenne de plus de 74 000 $. Ce n'était pas le cas de Nick et Jodie : ils y sont arrivés grâce à leurs propres cotisations.
Les deux vous diront qu'ils n'arrivent toujours pas tout à fait à croire qu'ils sont propriétaires aujourd'hui.
Optiml leur a d'abord donné la confiance que c'était réalisable. Mais ce sont eux qui ont cotisé, qui ont respecté l'échéancier et qui ont été au rendez-vous à chaque étape. Cette partie leur revient entièrement.
Tourner la clé
Me trouver dans cette maison avec Nick, trois ans après cette première conversation au sujet d'Optiml, a été un moment vraiment formidable. On sous-estime facilement ce que ça représente de donner à quelqu'un un chiffre et une date, puis de le voir y arriver. Pour Nick et Jodie, ce chiffre n'était plus abstrait : c'était une porte d'entrée avec leurs noms dessus.
C'est aussi un bon rappel qu'un plan n'est pas utile seulement quand vous terminez votre carrière et cherchez comment dépenser ce que vous avez épargné. Il est tout aussi utile au tout début, quand vous essayez de savoir si un objectif comme l'accession à la propriété est même réaliste, et ce qu'il faudra réellement pour y arriver.
Voir deux personnes passer de « ça semble fou » à tenir leurs propres clés, c'est exactement pour cela que nous avons conçu Optiml comme nous l'avons fait : pour servir les gens à toutes les étapes du parcours, pas seulement à la fin.
Envie d'optimiser votre plan de retraite?
Joignez-vous à des milliers de Canadiens qui prennent des décisions financières plus éclairées avec Optiml.
Commencer l'essai gratuit